


Penulis: Tim Konsultan PT Jasa Konsultan Keuangan · Kategori: Article · 1 November 2026
Jasa laporan keuangan untuk pengajuan kredit bank membantu pemilik usaha menyiapkan angka yang rapi, jujur, dan mudah dinilai, sehingga pembiayaan bisa diajukan dengan tenang ketika keadaan ekonomi sedang tidak menentu. Kabar ketegangan geopolitik, harga minyak yang bergerak, dan kurs yang naik turun membuat banyak keluarga menyiapkan kas cadangan, stok kebutuhan, dan menata ulang utang. Usaha pun perlu langkah serupa, dan semuanya bermuara pada satu hal: laporan keuangan yang siap dipakai kapan saja.
Ringkasan Singkat
- Siaga keuangan usaha dimulai dari tiga hal: kas cadangan untuk beberapa bulan operasional, utang yang bunganya terkendali, dan stok yang tercatat dengan benar.
- Bank menilai permohonan kredit dari laporan keuangan, riwayat pembayaran di SLIK OJK, dan kemampuan arus kas usaha untuk membayar angsuran.
- Laporan keuangan yang disusun setiap bulan membuat usaha lebih cepat memperoleh pembiayaan produktif ketika peluang atau kebutuhan datang.
1. Dari Persiapan Keluarga ke Persiapan Usaha
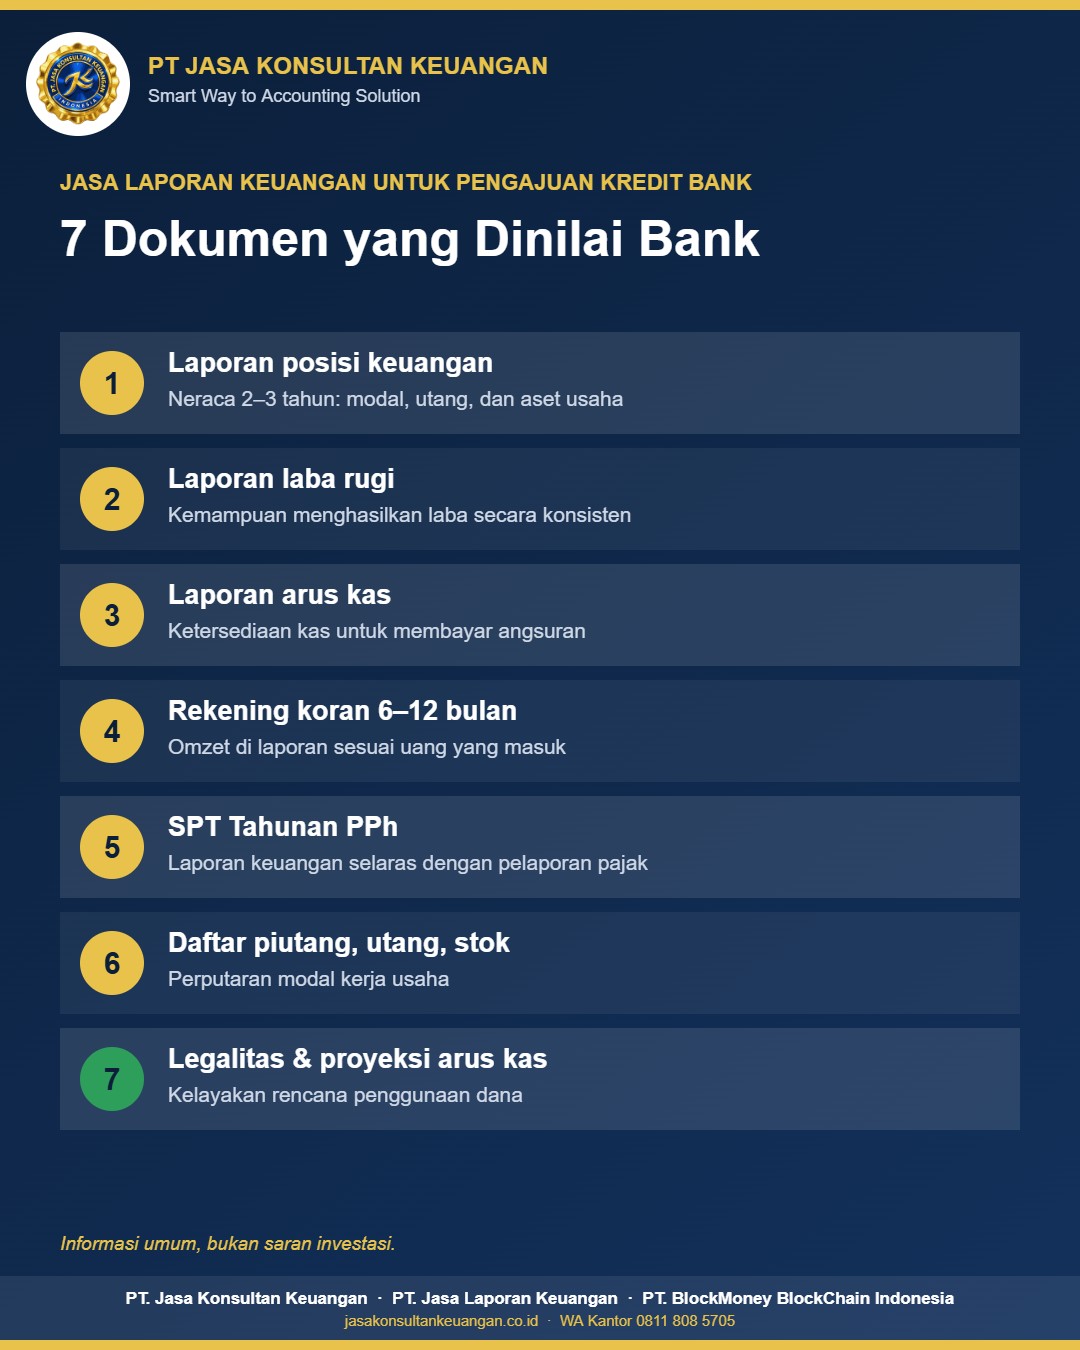
Dalam situasi dunia yang tidak menentu, saran yang banyak beredar untuk rumah tangga antara lain menyimpan uang tunai secukupnya, memiliki simpanan dalam bentuk emas, mengamankan stok pangan dan obat, mengurangi utang berbunga tinggi, menguasai keterampilan praktis, dan menjaga hubungan baik dengan lingkungan. Bagi pemilik usaha, setiap saran tersebut punya padanan yang lebih terukur dan bisa dicatat di pembukuan.
| No | Persiapan Rumah Tangga | Padanan di Usaha | Tercatat di Laporan Keuangan |
|---|---|---|---|
| 1 | Uang tunai dalam pecahan kecil | Kas kecil dan saldo bank untuk 3–6 bulan biaya tetap | Kas dan setara kas |
| 2 | Simpanan emas | Simpanan usaha yang ditempatkan terpisah dan tercatat | Investasi jangka pendek / aset lain |
| 3 | Stok pangan | Stok penyangga bahan baku dan barang dagangan | Persediaan |
| 4 | Mengurangi utang berbunga tinggi | Menata ulang utang ke pembiayaan produktif yang lebih ringan | Utang bank dan beban bunga |
| 5 | Stok obat dan perlengkapan | Perlengkapan kerja dan suku cadang penting | Perlengkapan / persediaan suku cadang |
| 6 | Keterampilan praktis | Tim yang mampu mencatat transaksi dan membaca laporan | Beban pelatihan karyawan |
| 7 | Jejaring dengan lingkungan | Hubungan baik dengan pemasok, pelanggan, dan bank | Riwayat utang usaha dan kredit yang tertib |
2. Jasa Laporan Keuangan untuk Pengajuan Kredit Bank: Apa yang Dinilai Bank
Saat menerima permohonan kredit, bank pada umumnya menilai watak debitur, kemampuan membayar, modal, jaminan, dan kondisi usaha. Riwayat pembayaran pinjaman diperiksa melalui Sistem Layanan Informasi Keuangan (SLIK) yang dikelola Otoritas Jasa Keuangan. Pemilik usaha dapat memeriksa informasi debitur (iDeb) miliknya sendiri secara daring melalui layanan iDebKu OJK sebelum mengajukan kredit.
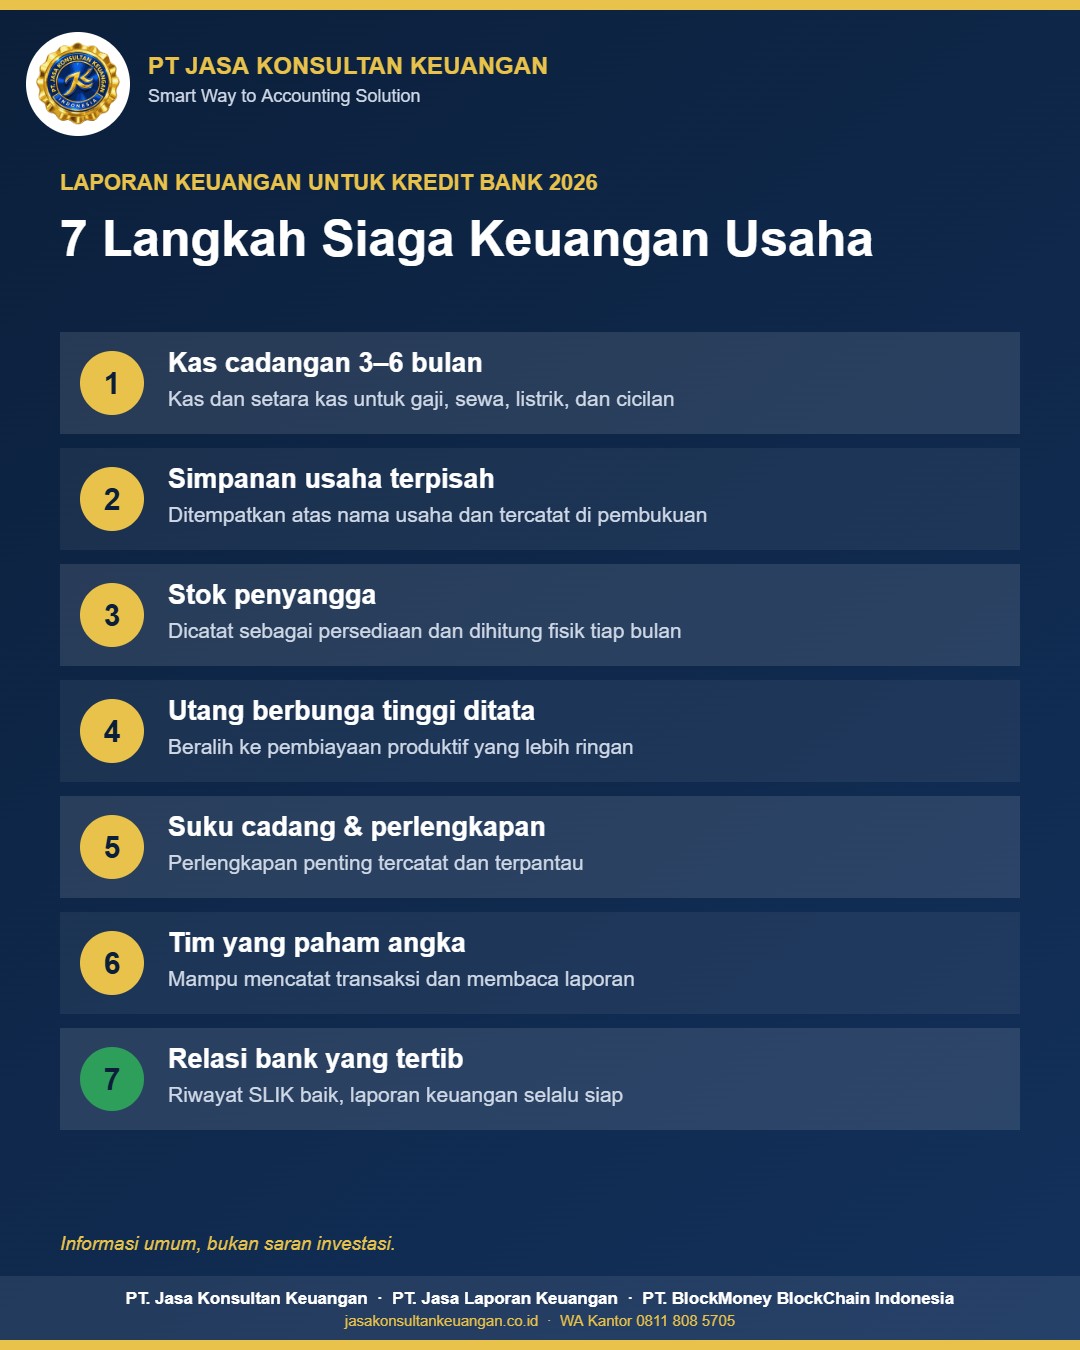
Bagian yang paling banyak menentukan adalah laporan keuangan. Bagi perusahaan tanpa akuntabilitas publik, acuannya adalah SAK Entitas Privat yang berlaku sejak 1 Januari 2025, sedangkan usaha mikro dan kecil dapat memakai SAK EMKM. Dokumen yang biasanya diminta bank adalah sebagai berikut.
| No | Dokumen | Yang Dibaca Bank |
|---|---|---|
| 1 | Laporan posisi keuangan (neraca) 2–3 tahun terakhir | Struktur modal, utang, dan aset usaha |
| 2 | Laporan laba rugi | Kemampuan usaha menghasilkan laba secara konsisten |
| 3 | Laporan arus kas | Ketersediaan kas untuk membayar angsuran |
| 4 | Rekening koran 6–12 bulan | Kecocokan omzet di laporan dengan uang yang benar-benar masuk |
| 5 | SPT Tahunan PPh | Kesesuaian laporan keuangan dengan pelaporan pajak |
| 6 | Daftar piutang, utang, dan persediaan | Perputaran modal kerja |
| 7 | Legalitas usaha dan proyeksi arus kas | Kelayakan rencana penggunaan dana |
3. Menata Ulang Utang: Bunga Tinggi ke Pembiayaan Produktif
Usaha yang paling cepat tertekan saat keadaan memburuk biasanya adalah usaha dengan cicilan berbunga tinggi. Bank Indonesia mempertahankan BI-Rate di level 5,75% pada Rapat Dewan Gubernur Oktober 2026, dan pemerintah menetapkan bunga Kredit Usaha Rakyat (KUR) 2026 sebesar 6% per tahun bagi debitur yang memenuhi syarat. Perbandingan sederhana berikut menunjukkan mengapa menata ulang utang layak dihitung.
| No | Keterangan (ilustrasi) | Bunga per Tahun | Beban Bunga Setahun |
|---|---|---|---|
| 1 | Pinjaman modal kerja Rp200.000.000 dari sumber berbunga tinggi | 24% | Rp48.000.000 |
| 2 | Pinjaman yang sama melalui kredit produktif bank | 6% | Rp12.000.000 |
| 3 | Selisih beban bunga yang bisa dipakai untuk kas cadangan | – | Rp36.000.000 |
Angka di atas hanya ilustrasi dengan perhitungan bunga sederhana. Besaran bunga, plafon, dan syarat sebenarnya ditentukan oleh bank penyalur dan ketentuan yang berlaku. Yang pasti, permohonan seperti ini hanya bisa diproses bila laporan keuangan usaha sudah tersedia dan dapat dipertanggungjawabkan.
4. Kas Cadangan dan Penempatan Simpanan Usaha
Kas cadangan yang sehat umumnya cukup untuk membiayai gaji, sewa, listrik, dan cicilan selama tiga sampai enam bulan. Simpanan usaha di bank dijamin Lembaga Penjamin Simpanan hingga Rp2 miliar per nasabah per bank, dengan syarat bunga simpanan tidak melebihi tingkat bunga penjaminan LPS dan transaksinya tercatat di pembukuan bank. Karena itu, penempatan dana di lebih dari satu bank dan pencatatan yang rapi menjadi langkah yang menenangkan.
Uang tunai tetap perlu tersedia untuk kebutuhan mendesak, tetapi jumlahnya dibatasi dan dicatat dalam buku kas kecil. Setiap pengeluaran didukung bukti, lalu kas kecil diisi ulang secara berkala. Dengan cara ini, kas tunai tetap terkendali dan tercermin di laporan keuangan.
5. Stok Penyangga yang Tercatat dengan Benar
Membeli bahan baku atau barang dagangan lebih banyak untuk berjaga-jaga adalah keputusan yang wajar, asalkan dicatat sebagai persediaan dan dihitung fisik setiap akhir bulan. Persediaan yang tercatat rapi menunjukkan kepada bank bahwa modal kerja usaha benar-benar ada dan berputar. Simpan seluruh bukti pembelian bersama pembukuan; Pasal 28 UU KUP mewajibkan pembukuan dan dokumen pendukungnya disimpan selama 10 tahun.
Langkah Praktis yang Bisa Dimulai
- Pisahkan rekening usaha dari rekening pribadi pemilik mulai bulan ini.
- Hitung biaya tetap bulanan dan tetapkan target kas cadangan untuk 3–6 bulan.
- Buat daftar seluruh utang beserta bunga, sisa pokok, dan jatuh temponya.
- Periksa iDeb SLIK milik pemilik dan perusahaan melalui layanan resmi OJK.
- Tutup buku setiap bulan agar laporan keuangan selalu siap saat pembiayaan dibutuhkan.
Pertanyaan yang Sering Diajukan
Laporan keuangan berapa tahun yang biasanya diminta bank?
Umumnya laporan keuangan 2–3 tahun terakhir ditambah laporan tahun berjalan. Ketentuan pastinya berbeda di setiap bank dan bergantung pada jenis serta besarnya kredit.
Apakah usaha kecil bisa mengajukan kredit dengan laporan keuangan sederhana?
Bisa. Usaha mikro dan kecil dapat menyusun laporan keuangan berdasarkan SAK EMKM, yang memuat laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan.
Mengapa laporan keuangan harus sesuai dengan SPT dan rekening koran?
Bank membandingkan omzet di laporan keuangan dengan uang yang masuk ke rekening dan dengan yang dilaporkan di SPT. Angka yang selaras membuat penilaian lebih cepat dan memperkuat kepercayaan bank.
Kapan sebaiknya mulai menyiapkan laporan keuangan untuk kredit?
Sebaiknya sejak sekarang, sebelum pembiayaan dibutuhkan. Laporan yang disusun setiap bulan jauh lebih mudah diperiksa daripada laporan yang dibuat mendadak.
Penutup
Keadaan dunia tidak bisa dikendalikan oleh pemilik usaha, tetapi kesiapan keuangan usaha bisa dibangun mulai hari ini. Kas cadangan yang cukup, utang yang tertata, stok yang tercatat, dan laporan keuangan yang rapi membuat usaha tetap tenang menghadapi perubahan dan siap menangkap peluang pembiayaan.
Tim Jasa Accounting Service dari PT Jasa Konsultan Keuangan bersama PT Jasa Laporan Keuangan siap mendampingi penyusunan pembukuan bulanan hingga laporan keuangan lengkap yang siap dinilai bank. Pelajari layanan jasa pembuatan laporan keuangan Jakarta atau kunjungi beranda PT Jasa Konsultan Keuangan. Dengan dukungan jasa laporan keuangan untuk pengajuan kredit bank yang tepat, permohonan pembiayaan usaha Anda dapat disiapkan dengan lebih yakin.
Jadwalkan Konsultasi Awal · Isi Form Calon Client
Informasi umum, bukan saran investasi.
Referensi
- BI-Rate – Bank Indonesia
- Kredit Usaha Rakyat – Kementerian Koordinator Bidang Perekonomian
- Sistem Layanan Informasi Keuangan (SLIK) – Otoritas Jasa Keuangan
- Layanan Informasi Debitur iDebKu – Otoritas Jasa Keuangan
- Program Penjaminan Simpanan – Lembaga Penjamin Simpanan
- Standar Akuntansi Keuangan (SAK Entitas Privat dan SAK EMKM) – Ikatan Akuntan Indonesia
- Direktorat Jenderal Pajak – ketentuan pembukuan dan penyimpanan dokumen (Pasal 28 UU KUP)
Langkah siaga keuangan apa yang sudah Anda siapkan untuk usaha di tengah keadaan dunia yang tidak menentu? Tuliskan pengalaman Anda di kolom komentar.
Baca juga: Usaha Tahan Krisis 2026: Tujuh Peluang Usaha Hemat Modal dan Cara Menjaga Arus Kasnya · Cara Mengatur Arus Kas Usaha 2026: Memutar Modal Kecil, Membagi Laba, dan Mencatat Setiap Putaran
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi · Tuti Alawiyah — WhatsApp/Telepon Kantor: 0811 808 5705 · 0877 0070 0705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950. Telp. (021) 5290 0252
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur. Telp. (021) 8694 2439
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Audit #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).