


Penulis: Tim Konsultan PT Jasa Konsultan Keuangan · Kategori: Article · 31 Oktober 2026
Cara membuat laporan keuangan perusahaan saat rupiah melemah pada dasarnya sama dengan biasanya, tetapi ada tiga pos yang wajib diberi perhatian lebih: transaksi dalam mata uang asing, persediaan, dan biaya yang dibayar di muka. Ketika harga laptop, suku cadang, bahan baku, dan langganan aplikasi ikut naik, angka di laporan keuangan harus tetap mencerminkan keadaan usaha yang sebenarnya. Tulisan ini menjelaskan langkahnya secara berurutan dan mudah dipraktikkan.
Ringkasan Singkat
- Pelemahan rupiah membuat harga barang dan jasa yang bergantung pada impor ikut naik; dampaknya terlihat langsung pada persediaan, aset tetap, utang usaha, dan beban perusahaan.
- Transaksi valuta asing dicatat dengan kurs pada tanggal transaksi, lalu pos moneter dihitung ulang dengan kurs penutup setiap akhir periode; selisihnya masuk laba rugi.
- Pembukuan yang tertib sejak awal bulan membuat laporan keuangan lebih cepat disusun, lebih mudah dipahami pemilik, dan siap dipakai untuk bank maupun pelaporan pajak.
1. Mengapa Pelemahan Rupiah Terlihat di Laporan Keuangan
Asumsi dasar ekonomi makro APBN 2026 yang disepakati Pemerintah dan DPR menempatkan nilai tukar rupiah di kisaran Rp16.500 per dolar AS. Dalam praktik, kurs bergerak setiap hari dan dapat dipantau melalui kurs referensi JISDOR Bank Indonesia. Bagi pemilik usaha, pergerakan ini bukan sekadar berita: setiap kali kurs naik, biaya barang yang komponennya diimpor ikut naik, dan perubahan itu masuk ke pembukuan.
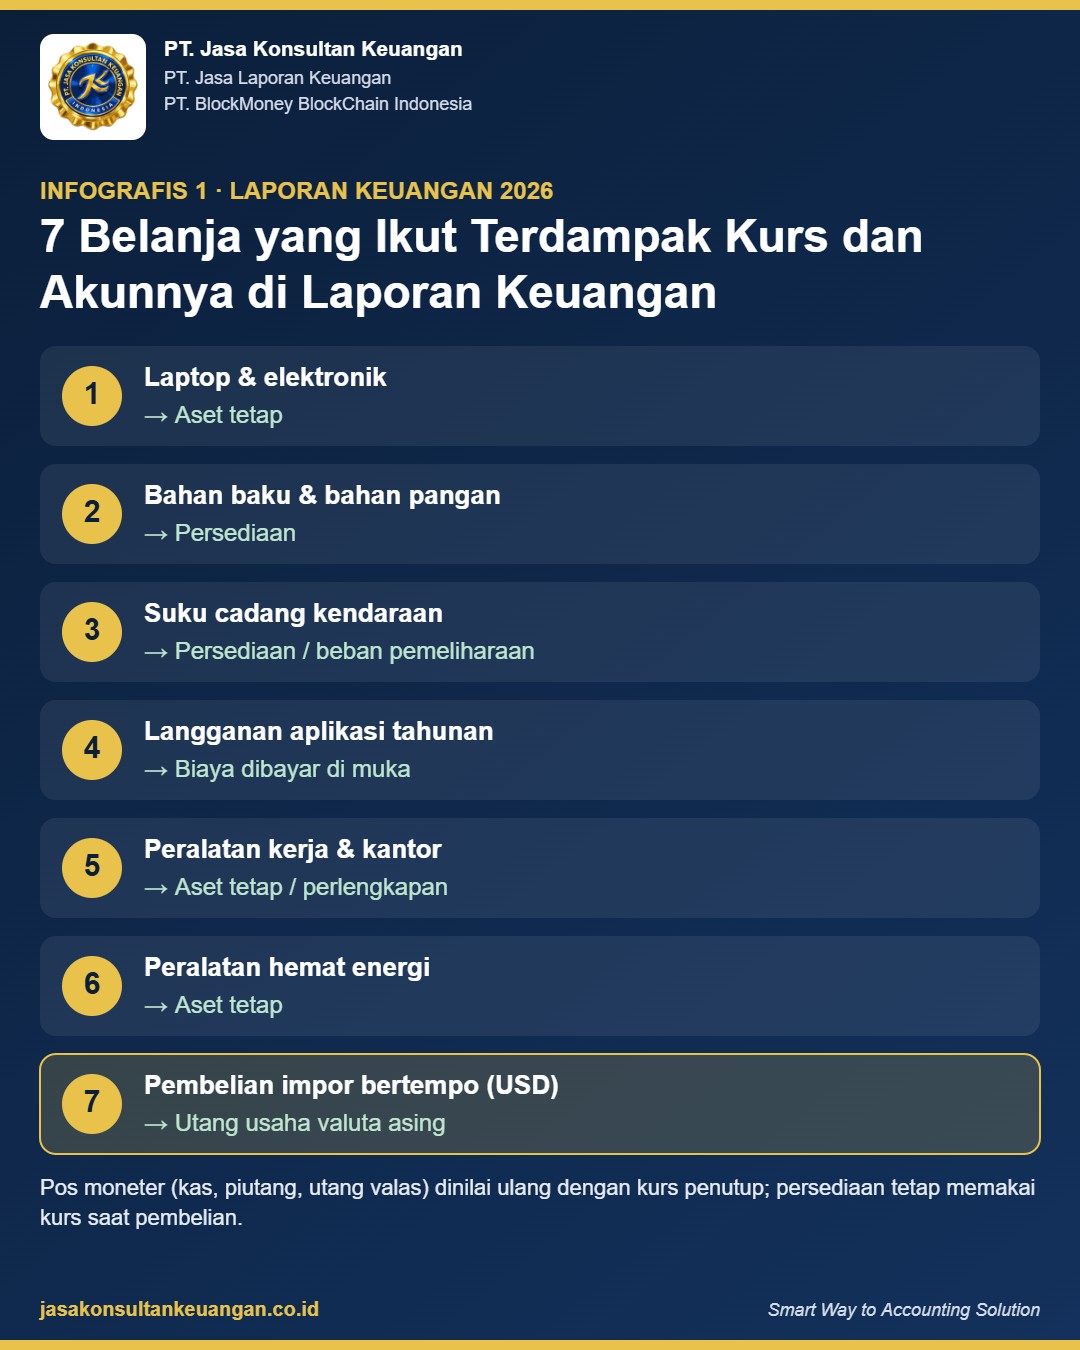
Banyak orang menanggapi pelemahan rupiah dengan membeli barang lebih awal sebelum harganya naik. Bagi perusahaan, keputusan seperti itu perlu dicatat dengan benar agar laporan keuangan tetap akurat. Tabel berikut memetakan belanja yang biasanya ikut terdampak ke akun laporan keuangan.
| No | Belanja yang Ikut Terdampak Kurs | Akun di Laporan Keuangan | Yang Perlu Dicatat |
|---|---|---|---|
| 1 | Laptop, komputer, dan perangkat elektronik | Aset tetap | Harga perolehan, tanggal beli, penyusutan bulanan |
| 2 | Bahan baku dan bahan pangan (usaha kuliner) | Persediaan | Jumlah, harga perolehan, metode rata-rata atau FIFO |
| 3 | Suku cadang kendaraan operasional | Persediaan suku cadang / beban pemeliharaan | Pemakaian per kendaraan dan per bulan |
| 4 | Langganan aplikasi dibayar tahunan | Biaya dibayar di muka | Dibebankan bertahap setiap bulan |
| 5 | Peralatan kerja dan perlengkapan kantor | Aset tetap / perlengkapan | Batas nilai kapitalisasi yang konsisten |
| 6 | Peralatan hemat energi | Aset tetap | Penyusutan dan penurunan beban listrik |
| 7 | Pembelian impor dengan tempo (dalam dolar) | Utang usaha valuta asing | Kurs tanggal transaksi dan kurs penutup |
2. Cara Membuat Laporan Keuangan Perusahaan dalam Enam Langkah
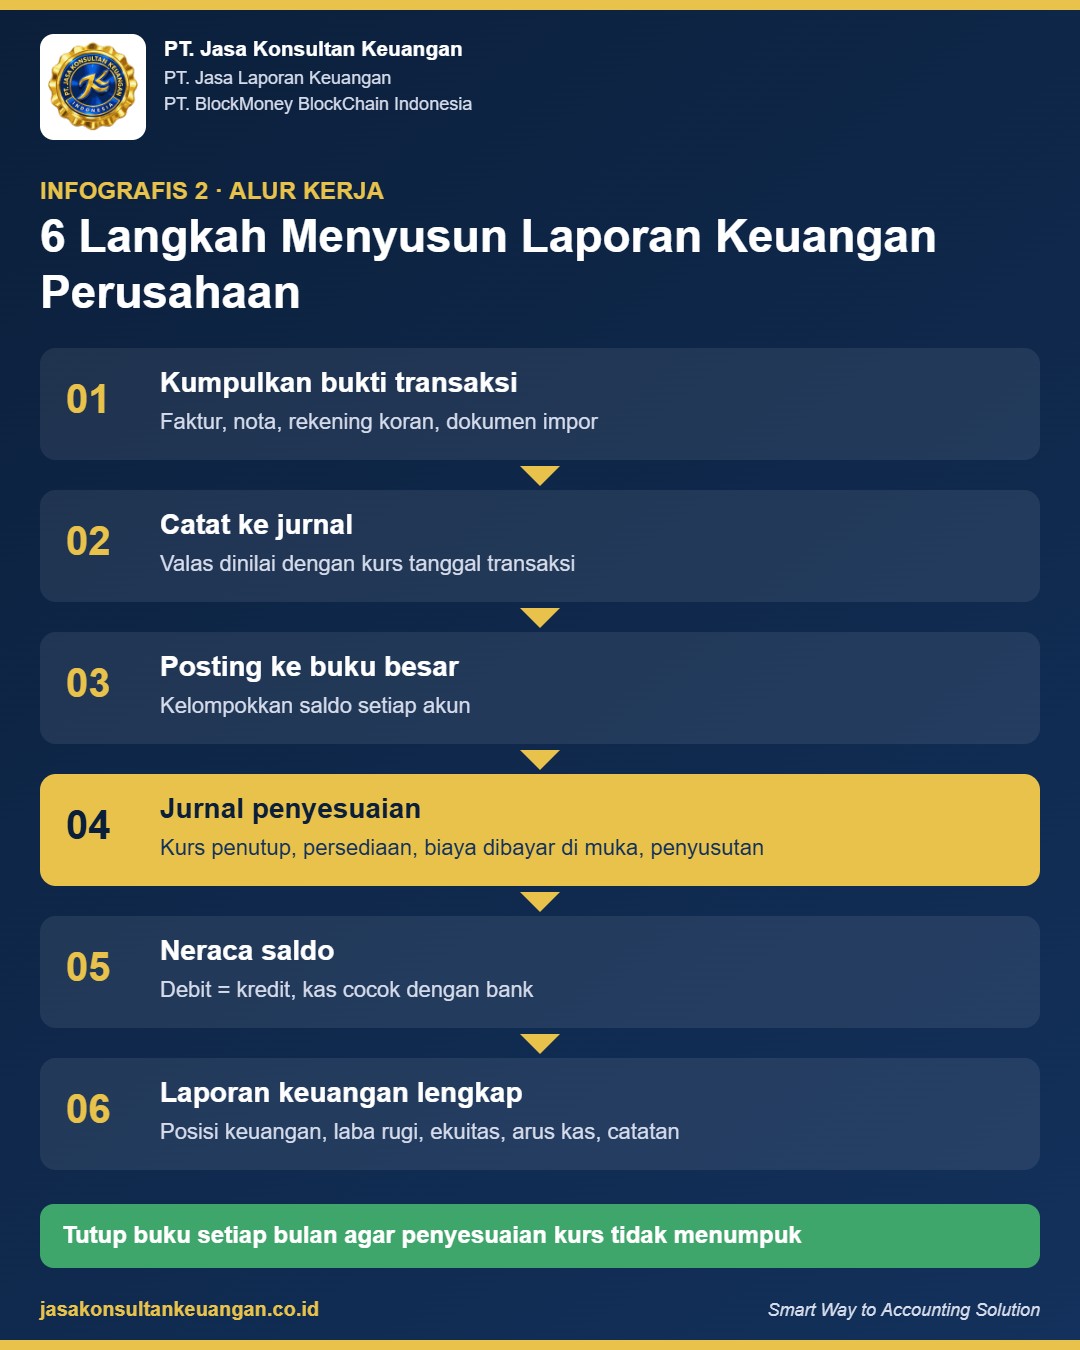
Bagi perusahaan yang tidak memiliki akuntabilitas publik, acuannya adalah SAK Entitas Privat (SAK EP) yang diterbitkan Ikatan Akuntan Indonesia. Urutan kerjanya sebagai berikut.
Langkah 1: Kumpulkan dan rapikan bukti transaksi
Faktur pembelian, nota penjualan, rekening koran, bukti impor, dan tagihan langganan dikumpulkan per bulan. Untuk transaksi dalam dolar, catat juga tanggal transaksi karena kursnya berbeda dari hari ke hari.
Langkah 2: Catat ke jurnal
Setiap transaksi dicatat dalam rupiah. Transaksi valuta asing dinilai dalam rupiah memakai kurs pada tanggal transaksi.
Langkah 3: Posting ke buku besar
Saldo setiap akun dikelompokkan: kas dan bank, piutang, persediaan, aset tetap, utang usaha, ekuitas, pendapatan, dan beban.
Langkah 4: Buat jurnal penyesuaian akhir periode
Di tahap inilah pengaruh kurs paling terasa: penyesuaian kurs pos moneter, perhitungan persediaan akhir, pembebanan biaya dibayar di muka, dan penyusutan aset tetap.
Langkah 5: Susun neraca saldo setelah penyesuaian
Pastikan total debit dan kredit seimbang dan saldo kas sama dengan rekening koran.
Langkah 6: Susun laporan keuangan lengkap
Laporan posisi keuangan, laporan laba rugi, laporan perubahan ekuitas, laporan arus kas, dan catatan atas laporan keuangan yang menjelaskan kebijakan akuntansi, termasuk kurs yang dipakai.
3. Mencatat Transaksi Valuta Asing: Kurs Transaksi dan Kurs Penutup
PSAK 221 (sebelumnya PSAK 10) tentang Pengaruh Perubahan Kurs Valuta Asing mengatur bahwa transaksi valuta asing dicatat dengan kurs pada tanggal transaksi. Pada akhir periode pelaporan, pos moneter seperti kas dalam dolar, piutang, dan utang dalam dolar dijabarkan kembali dengan kurs penutup. Selisihnya diakui sebagai keuntungan atau kerugian selisih kurs. Contoh ilustrasi berikut memakai angka sederhana.
| No | Keterangan (ilustrasi) | Kurs per USD | Nilai dalam Rupiah |
|---|---|---|---|
| 1 | Pembelian bahan baku impor USD 10.000, dibayar tempo 60 hari | Rp16.500 | Rp165.000.000 |
| 2 | Utang yang sama dinilai ulang pada akhir bulan | Rp16.900 | Rp169.000.000 |
| 3 | Kerugian selisih kurs yang dicatat | – | Rp4.000.000 |
| 4 | Nilai persediaan bahan baku | Tetap kurs transaksi | Rp165.000.000 |
Perhatikan baris keempat: persediaan termasuk pos nonmoneter, sehingga nilainya tetap memakai kurs saat pembelian. Yang berubah hanya utangnya. Pemisahan inilah yang sering terlewat ketika laporan keuangan disusun terburu-buru.
4. Selisih Kurs dalam Perpajakan
Undang-Undang Pajak Penghasilan memperlakukan keuntungan selisih kurs sebagai penghasilan (Pasal 4 ayat (1) huruf l) dan kerugian selisih kurs sebagai biaya yang dapat dikurangkan (Pasal 6 ayat (1) huruf e). Penjelasannya menyebutkan bahwa keduanya diakui berdasarkan sistem pembukuan yang dianut dan diterapkan secara taat asas.
Selain itu, Menteri Keuangan menetapkan kurs pajak setiap minggu yang dipakai sebagai dasar pelunasan Bea Masuk, PPN dan PPnBM, serta PPh. Daftar kurs ini dapat dilihat di laman Direktorat Jenderal Strategi Ekonomi dan Fiskal Kementerian Keuangan. Simpan bukti kurs yang dipakai bersama dokumen transaksi; Pasal 28 UU KUP mewajibkan pembukuan dan dokumen pendukungnya disimpan selama 10 tahun.
5. Persediaan dan Biaya Dibayar di Muka
Menurut PSAK 202 (sebelumnya PSAK 14) tentang Persediaan, biaya perolehan persediaan mencakup harga beli, bea masuk dan pajak yang tidak dapat ditagih kembali, biaya angkut, serta biaya lain yang langsung terkait. Jadi, ketika perusahaan membeli stok lebih awal karena khawatir harga naik, seluruh biaya tersebut dicatat sebagai persediaan, bukan langsung menjadi beban.
Hal yang sama berlaku untuk langganan aplikasi yang dibayar setahun di muka. Pembayarannya dicatat sebagai biaya dibayar di muka, lalu dibebankan sebesar seperdua belas setiap bulan. Dengan cara ini, laba setiap bulan tidak terlihat anjlok hanya karena ada pembayaran besar di satu bulan.
| No | Pos yang Dicek Setiap Akhir Bulan | Dokumen Pendukung |
|---|---|---|
| 1 | Saldo kas dan bank, termasuk rekening valuta asing | Rekening koran, kurs penutup |
| 2 | Utang dan piutang dalam mata uang asing | Faktur, kurs transaksi dan kurs penutup |
| 3 | Persediaan akhir | Kartu stok, hasil hitung fisik |
| 4 | Biaya dibayar di muka | Kontrak dan tagihan langganan |
| 5 | Penyusutan aset tetap | Daftar aset tetap |
Langkah Praktis yang Bisa Dimulai
- Pisahkan rekening usaha dari rekening pribadi pemilik, termasuk untuk simpanan dalam bentuk emas atau valuta asing.
- Buat daftar pemasok yang harganya bergantung pada impor dan catat mata uang setiap tagihannya.
- Tetapkan sumber kurs yang dipakai perusahaan secara konsisten, misalnya kurs JISDOR Bank Indonesia untuk pembukuan dan kurs pajak mingguan untuk keperluan pajak.
- Lakukan hitung fisik persediaan setiap akhir bulan dan cocokkan dengan kartu stok.
- Tutup buku setiap bulan, jangan menunggu akhir tahun, agar penyesuaian kurs tidak menumpuk.
Pertanyaan yang Sering Diajukan
Apakah perusahaan kecil juga perlu mencatat selisih kurs?
Perlu, bila perusahaan memiliki kas, piutang, atau utang dalam mata uang asing. Nilainya mungkin kecil, tetapi pencatatan yang konsisten membuat laba rugi lebih akurat dan memudahkan pelaporan pajak.
Kurs mana yang dipakai untuk pembukuan?
Untuk pembukuan, perusahaan memakai kurs pada tanggal transaksi dan kurs penutup pada akhir periode dari sumber yang ditetapkan secara konsisten, misalnya JISDOR Bank Indonesia. Untuk keperluan perpajakan tertentu, dipakai kurs yang ditetapkan Menteri Keuangan.
Apakah membeli stok lebih awal langsung menjadi beban?
Tidak. Stok yang belum terjual dicatat sebagai persediaan dan baru menjadi harga pokok penjualan ketika barangnya terjual atau dipakai.
Laporan apa saja yang termasuk laporan keuangan lengkap?
Laporan posisi keuangan, laporan laba rugi, laporan perubahan ekuitas, laporan arus kas, serta catatan atas laporan keuangan.
Penutup
Rupiah yang melemah tidak bisa dikendalikan oleh pemilik usaha, tetapi cara mencatat dampaknya bisa. Dengan bukti transaksi yang lengkap, kurs yang konsisten, dan tutup buku bulanan, laporan keuangan tetap menjadi pegangan yang jelas untuk mengambil keputusan, mengajukan pembiayaan, dan memenuhi kewajiban pajak.
Bila Anda membutuhkan pendampingan, tim Jasa Accounting Service dari PT Jasa Konsultan Keuangan bersama PT Jasa Laporan Keuangan siap membantu menyusun pembukuan bulanan hingga laporan keuangan lengkap, termasuk penyesuaian kurs dan persediaan. Pelajari langkah lengkapnya melalui layanan jasa pembuatan laporan keuangan Jakarta dan materi gratis Panduan Tutup Buku 2026, atau kunjungi beranda PT Jasa Konsultan Keuangan. Pemahaman tentang cara membuat laporan keuangan perusahaan yang tertib akan memudahkan usaha Anda menghadapi perubahan kurs.
Jadwalkan Konsultasi Awal · Isi Form Calon Client
Informasi umum, bukan saran investasi.
Referensi
- Asumsi Dasar Ekonomi Makro 2026 Disepakati pada Sidang Paripurna – Kementerian Keuangan
- Kurs Referensi JISDOR – Bank Indonesia
- Kurs Pajak (Keputusan Menteri Keuangan mingguan) – Kementerian Keuangan
- Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan beserta Penjelasan – JDIH Kementerian Keuangan
- Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia (PSAK 221 dan PSAK 202) – Ikatan Akuntan Indonesia
- Direktorat Jenderal Pajak – ketentuan pembukuan dan penyimpanan dokumen (Pasal 28 UU KUP)
Bagaimana usaha Anda mencatat pembelian bahan baku atau peralatan saat kurs rupiah sedang bergerak? Tuliskan pengalaman Anda di kolom komentar.
Baca juga: Harga Kebutuhan Pokok 2026: 7 Barang yang Perlu Dipantau dan Cara Menjaga Stok serta Arus Kas · Cara Mengatur Arus Kas Usaha 2026: Memutar Modal Kecil, Membagi Laba, dan Mencatat Setiap Putaran
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi · Tuti Alawiyah — WhatsApp/Telepon Kantor: 0811 808 5705 · 0877 0070 0705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950. Telp. (021) 5290 0252
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur. Telp. (021) 8694 2439
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Audit #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).