

Penulis: Tim Konsultan PT Jasa Konsultan Keuangan · Kategori: Article · 2 November 2026
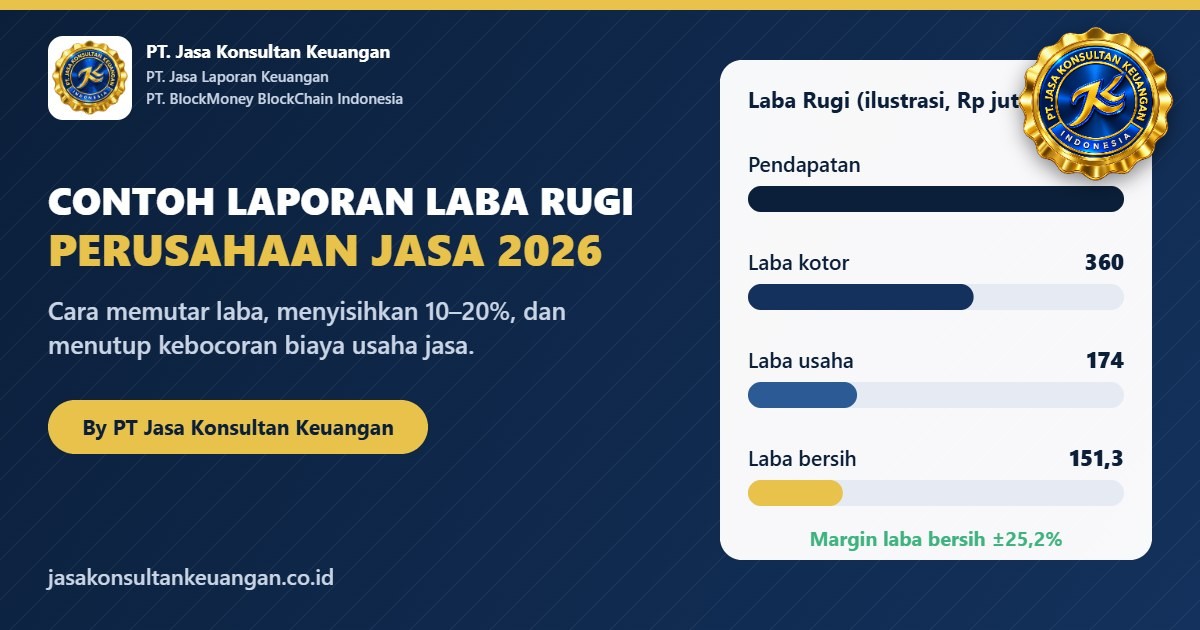
Contoh laporan laba rugi perusahaan jasa membantu pemilik usaha melihat dengan jelas dari mana pendapatan datang, ke mana biaya pergi, dan berapa laba yang benar-benar bisa diputar kembali. Prinsipnya sama dengan mengatur uang pribadi: catat dulu alurnya, tutup kebocoran kecil, sisihkan sebagian hasil secara rutin, lalu biarkan laba itu bekerja untuk pertumbuhan usaha. Tulisan ini menyajikan susunan pos laba rugi lengkap dengan angka ilustrasi agar mudah ditiru.
Ringkasan Singkat
- Kenali alurnya dulu. Laporan laba rugi menunjukkan pendapatan, beban pokok jasa, beban usaha, dan laba bersih dalam satu periode.
- Tutup kebocoran kecil. Biaya yang tampak sepele, bila dikelompokkan, sering menjadi pos terbesar yang bisa dihemat.
- Putar laba secara terencana. Menyisihkan 10–20% laba bersih secara rutin membangun dana cadangan dan modal pengembangan usaha.
1. Pelajaran Memutar Uang yang Berlaku untuk Usaha Jasa
Banyak orang bekerja keras, tetapi penghasilannya habis sebelum akhir bulan karena tidak tahu ke mana uangnya pergi. Hal yang sama terjadi pada usaha jasa: proyek ramai, tagihan terkirim, namun kas tetap terasa kurang. Penyebabnya hampir selalu sama, yaitu alur uang tidak tercatat dan laba tidak pernah dihitung dengan benar.
Uang yang diam juga tidak netral. Badan Pusat Statistik mencatat inflasi tahunan September 2026 sebesar 3,28%. Artinya, kas yang dibiarkan menganggur tanpa rencana pelan-pelan kehilangan daya beli. Karena itu, pemilik usaha perlu tahu persis berapa laba yang tersedia, lalu memutuskan bagian mana yang disimpan sebagai cadangan dan bagian mana yang diputar untuk menambah kapasitas usaha.
| No | Kebiasaan Keuangan Pribadi | Padanannya di Usaha Jasa |
|---|---|---|
| 1 | Mencatat pengeluaran selama 7 hari | Mencatat setiap transaksi harian dan menyusun laba rugi bulanan |
| 2 | Memisahkan kebutuhan dan keinginan | Memisahkan beban wajib, beban penunjang pertumbuhan, dan beban yang bisa ditunda |
| 3 | Menyisihkan 10–20% penghasilan | Menyisihkan 10–20% laba bersih ke rekening cadangan usaha |
| 4 | Menahan gaya hidup saat gaji naik | Menahan kenaikan beban tetap saat pendapatan naik |
| 5 | Memiliki lebih dari satu sumber penghasilan | Mencatat setiap lini pendapatan jasa secara terpisah |
2. Contoh Laporan Laba Rugi Perusahaan Jasa: Susunan Pos dan Angkanya
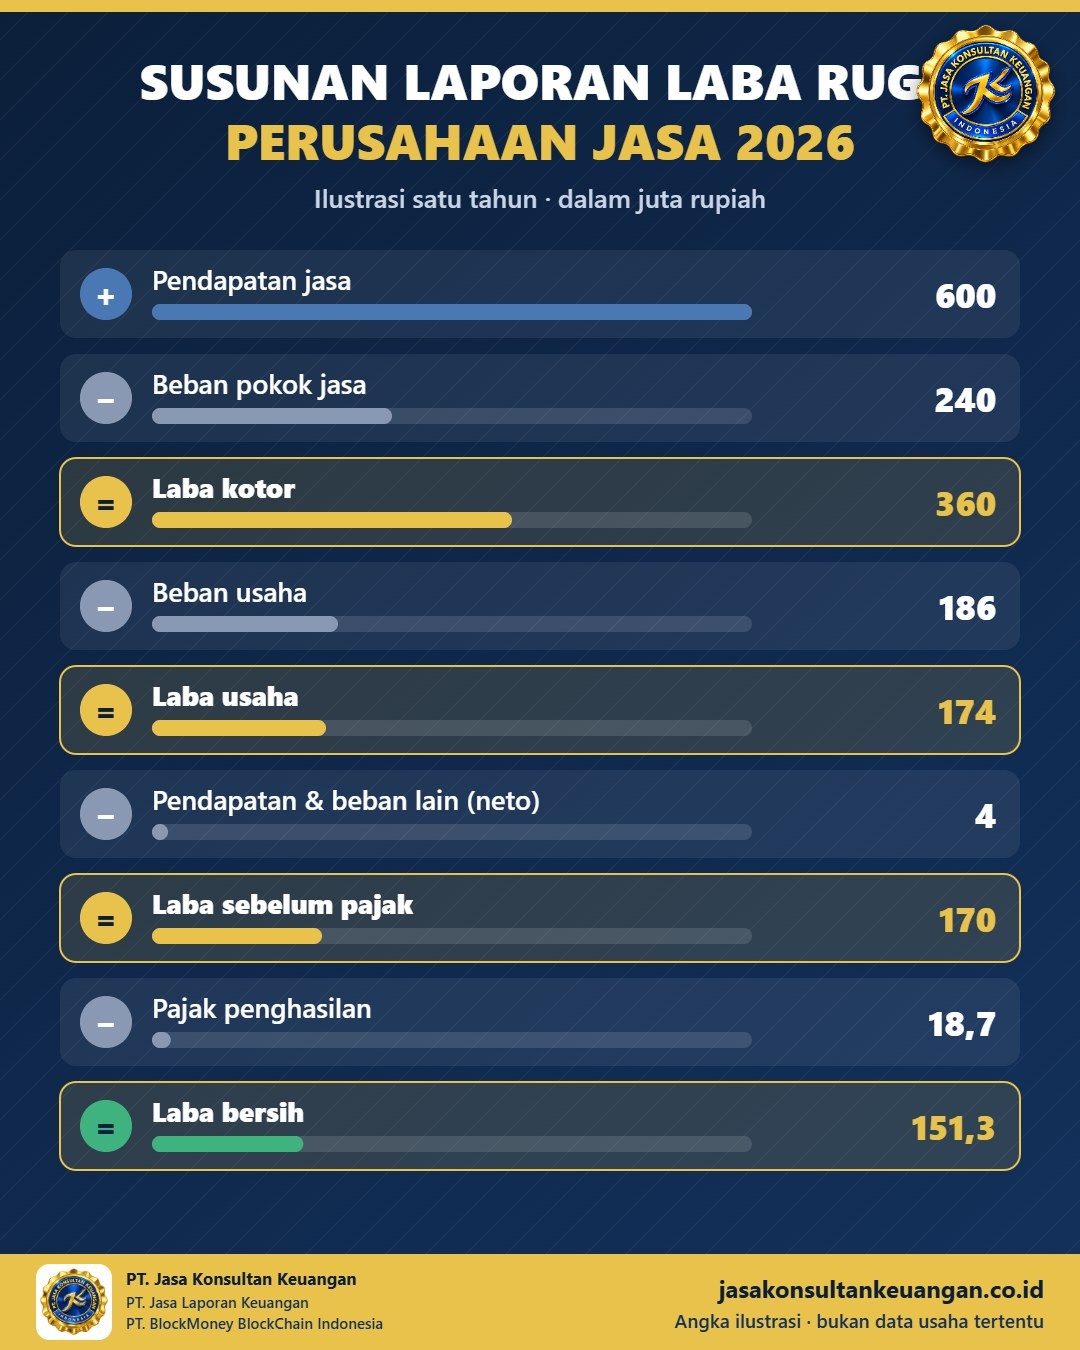
Berikut ilustrasi laporan laba rugi satu tahun untuk perusahaan jasa skala kecil-menengah, misalnya usaha jasa desain dan pelatihan. Angka ini hanya contoh untuk memudahkan pemahaman, bukan data usaha tertentu. Susunannya mengikuti kerangka umum standar akuntansi yang diterbitkan Ikatan Akuntan Indonesia (SAK EMKM dan SAK Entitas Privat).
| No | Pos Laba Rugi (1 Januari–31 Desember 2026, ilustrasi) | Rupiah |
|---|---|---|
| 1 | Pendapatan jasa utama | 540.000.000 |
| 2 | Pendapatan jasa pelengkap (pelatihan dan sewa peralatan) | 60.000.000 |
| 3 | Jumlah pendapatan | 600.000.000 |
| 4 | Beban pokok jasa (honor tenaga proyek, bahan habis pakai) | (240.000.000) |
| 5 | Laba kotor | 360.000.000 |
| 6 | Gaji staf administrasi | (96.000.000) |
| 7 | Sewa kantor | (36.000.000) |
| 8 | Listrik, internet, dan telepon | (12.000.000) |
| 9 | Pemasaran | (18.000.000) |
| 10 | Penyusutan peralatan | (15.000.000) |
| 11 | Beban umum lainnya | (9.000.000) |
| 12 | Laba usaha | 174.000.000 |
| 13 | Pendapatan lain (jasa giro) | 2.000.000 |
| 14 | Beban lain (bunga pinjaman) | (6.000.000) |
| 15 | Laba sebelum pajak | 170.000.000 |
| 16 | Beban pajak penghasilan (ilustrasi tarif 22% dengan fasilitas Pasal 31E) | (18.700.000) |
| 17 | Laba bersih | 151.300.000 |
Pada ilustrasi di atas, margin laba kotor 60% dan margin laba bersih sekitar 25,2%. Beban pajak dihitung dengan asumsi laba fiskal sama dengan laba komersial: tarif PPh Badan 22% sesuai UU Harmonisasi Peraturan Perpajakan, dengan pengurangan tarif 50% berdasarkan Pasal 31E UU PPh karena peredaran bruto di bawah Rp4,8 miliar (22% × 50% × Rp170.000.000 = Rp18.700.000). Dalam praktik, perhitungan pajak perlu disesuaikan dengan koreksi fiskal dan ketentuan yang berlaku bagi masing-masing wajib pajak.
3. Membaca Kebocoran Biaya: Wajib, Penting, dan Bisa Ditunda
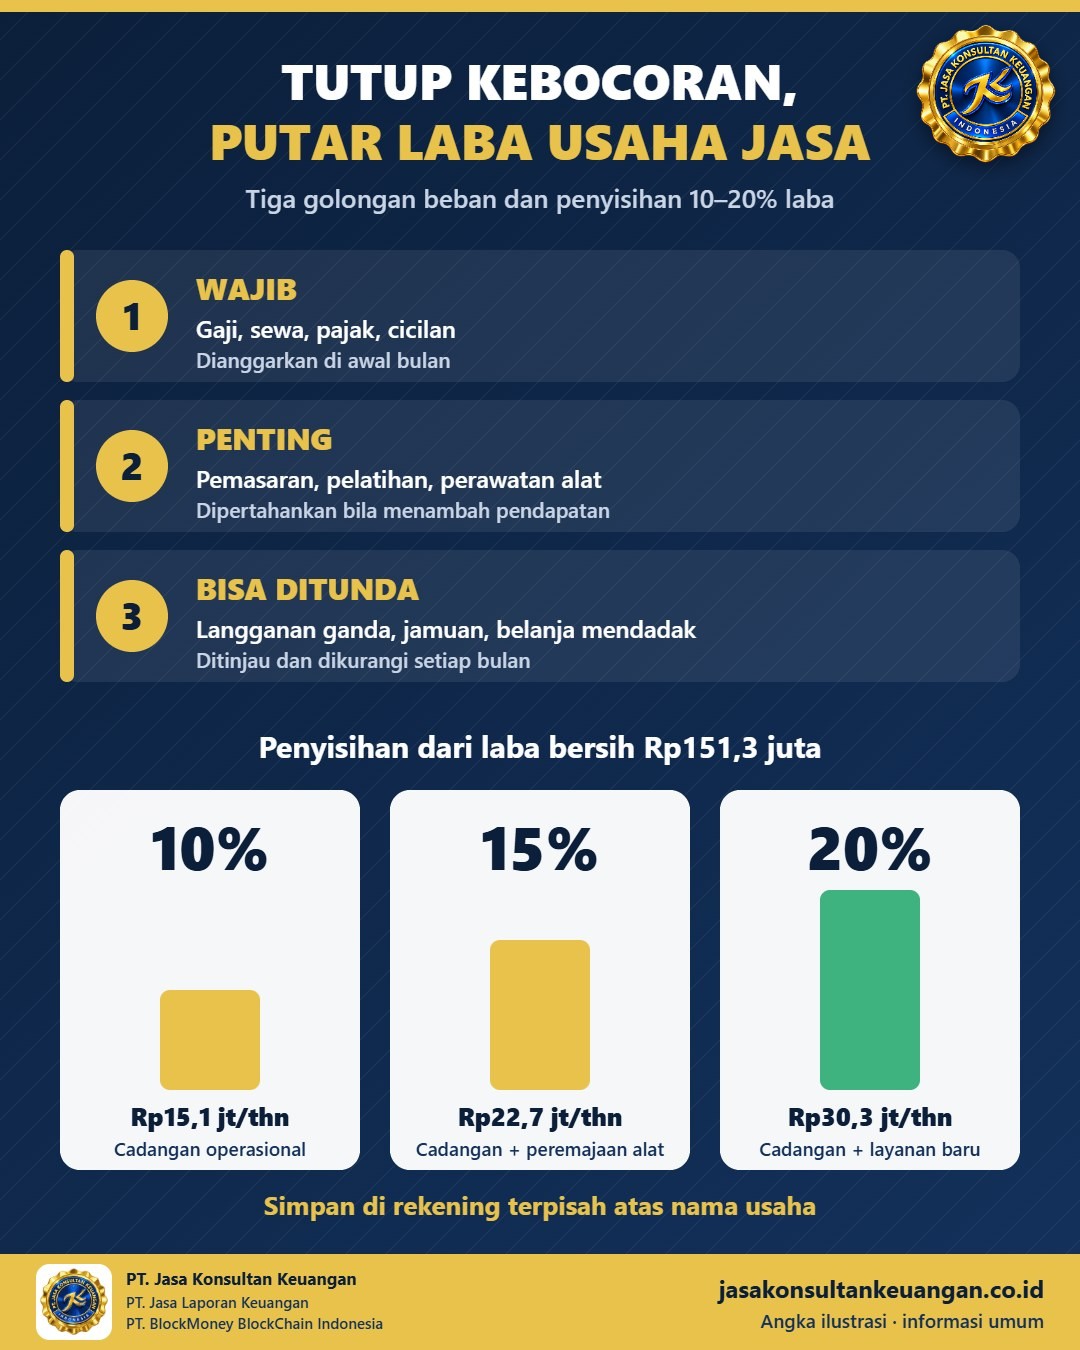
Cara paling sederhana menemukan kebocoran adalah mengelompokkan setiap beban ke dalam tiga golongan. Kebiasaan ini sama dengan mencatat pengeluaran pribadi selama seminggu, lalu menandai mana yang wajib, penting, dan sekadar keinginan. Hasilnya sering mengejutkan: pos terbesar yang bisa dihemat justru berasal dari pengeluaran kecil yang berulang.
| No | Golongan Beban | Contoh Pos | Sikap Pengelolaan |
|---|---|---|---|
| 1 | Wajib | Gaji, sewa, pajak, cicilan | Dibayar tepat waktu dan dianggarkan di awal bulan |
| 2 | Penting | Pemasaran, pelatihan tim, perawatan peralatan | Dipertahankan bila terbukti menambah pendapatan |
| 3 | Bisa ditunda | Langganan aplikasi ganda, jamuan, belanja perlengkapan mendadak | Ditinjau setiap bulan dan dikurangi bila tidak berdampak |
Setelah dikelompokkan, bandingkan setiap pos dengan bulan sebelumnya dan dengan persentase terhadap pendapatan. Beban yang tumbuh lebih cepat dari pendapatan adalah tanda awal kebocoran yang perlu segera ditata.
4. Menyisihkan 10–20% Laba dan Menjaga Daya Beli Kas
Laba bersih yang tercatat belum tentu tersedia dalam bentuk kas, karena sebagian mungkin masih berupa piutang. Karena itu, penyisihan sebaiknya dilakukan setiap kali tagihan pelanggan benar-benar diterima. Dengan laba bersih ilustrasi Rp151.300.000, penyisihan 10–20% menghasilkan dana sebagai berikut.
| No | Persentase Penyisihan | Dana per Tahun | Rata-rata per Bulan | Kegunaan |
|---|---|---|---|---|
| 1 | 10% | Rp15.130.000 | ±Rp1.260.000 | Dana cadangan operasional |
| 2 | 15% | Rp22.695.000 | ±Rp1.890.000 | Cadangan dan peremajaan peralatan |
| 3 | 20% | Rp30.260.000 | ±Rp2.520.000 | Cadangan dan modal pengembangan layanan baru |
Dana cadangan idealnya disimpan di rekening terpisah atas nama usaha, sehingga tidak tercampur dengan kas operasional. Sisa laba dapat diputar kembali secara terencana, misalnya untuk menambah tenaga ahli, memperbarui peralatan kerja, atau membuka lini jasa yang masih berkaitan dengan keahlian inti.
5. Beberapa Sumber Pendapatan dalam Satu Laporan
Usaha yang hanya bergantung pada satu jenis jasa mirip seseorang yang berdiri di atas satu kaki. Menambah lini pendapatan yang dekat dengan keahlian utama, seperti pelatihan, pendampingan, atau sewa peralatan, membuat usaha lebih tahan saat permintaan satu layanan sedang turun.
Agar manfaatnya terlihat, setiap lini pendapatan perlu dicatat dengan akun tersendiri. Dengan begitu pemilik usaha dapat melihat lini mana yang memberi margin terbaik, mana yang perlu dikembangkan, dan mana yang cukup dijalankan sebagai pelengkap.
| No | Lini Pendapatan | Akun yang Disarankan | Yang Dipantau |
|---|---|---|---|
| 1 | Jasa utama | Pendapatan jasa utama | Jumlah proyek dan nilai rata-rata per proyek |
| 2 | Pelatihan atau kelas | Pendapatan jasa pelatihan | Jumlah peserta dan biaya langsung per kelas |
| 3 | Sewa peralatan | Pendapatan sewa | Tingkat pemakaian dan biaya perawatan |
Langkah Praktis yang Bisa Dimulai
- Pisahkan rekening usaha dan rekening pribadi mulai bulan ini.
- Catat semua transaksi harian, termasuk pengeluaran kecil, dengan bukti yang tersimpan rapi.
- Susun laporan laba rugi bulanan dengan pos seperti contoh di atas.
- Kelompokkan beban ke dalam golongan wajib, penting, dan bisa ditunda, lalu tinjau setiap bulan.
- Sisihkan 10–20% dari laba yang sudah diterima dalam bentuk kas ke rekening cadangan usaha.
- Buat akun pendapatan terpisah untuk setiap lini jasa dan bandingkan marginnya setiap triwulan.
Pertanyaan yang Sering Diajukan
Apa bedanya laporan laba rugi perusahaan jasa dengan perusahaan dagang?
Perusahaan jasa tidak memiliki persediaan barang dagangan, sehingga beban pokoknya berupa biaya langsung untuk memberikan jasa, seperti honor tenaga proyek dan bahan habis pakai, bukan harga pokok penjualan barang.
Seberapa sering laporan laba rugi perlu disusun?
Untuk pengambilan keputusan, sebaiknya setiap bulan. Laporan tahunan tetap diperlukan untuk SPT Tahunan, pengajuan pembiayaan, dan kebutuhan pemegang saham.
Mengapa laba bersih besar tetapi kas usaha terasa kurang?
Biasanya karena sebagian pendapatan masih berupa piutang, ada pembayaran cicilan pokok pinjaman, atau ada pembelian peralatan. Hal ini terlihat jelas bila laporan laba rugi dibaca bersama laporan arus kas.
Standar apa yang dipakai usaha kecil untuk menyusun laporan laba rugi?
Usaha mikro dan kecil dapat memakai SAK EMKM, sedangkan entitas tanpa akuntabilitas publik yang lebih besar dapat memakai SAK Entitas Privat yang berlaku sejak 1 Januari 2025.
Penutup
Memutar uang dengan cerdas dimulai dari memahami alurnya. Bagi usaha jasa, alur itu tergambar dalam laporan laba rugi: berapa pendapatan dari setiap lini, berapa biaya yang benar-benar perlu, dan berapa laba yang bisa disisihkan serta diputar kembali. Dengan kebiasaan mencatat yang konsisten, keputusan usaha menjadi lebih tenang dan terukur.
Tim Jasa Accounting Service dari PT Jasa Konsultan Keuangan bersama PT Jasa Laporan Keuangan siap mendampingi penyusunan pembukuan bulanan hingga laporan keuangan lengkap. Pelajari layanan jasa pembuatan laporan keuangan Jakarta atau kunjungi beranda PT Jasa Konsultan Keuangan. Dengan contoh laporan laba rugi perusahaan jasa yang tersusun rapi, setiap rupiah laba usaha Anda memiliki arah yang jelas.
Jadwalkan Konsultasi Awal · Isi Form Calon Client
Informasi umum, bukan saran investasi.
Referensi
- Berita Resmi Statistik Inflasi September 2026 – Badan Pusat Statistik
- BI-Rate – Bank Indonesia
- Standar Akuntansi Keuangan (SAK EMKM dan SAK Entitas Privat) – Ikatan Akuntan Indonesia
- Direktorat Jenderal Pajak – tarif PPh Badan (UU HPP), fasilitas Pasal 31E UU PPh, dan kewajiban pembukuan (Pasal 28 UU KUP)
Pos biaya mana yang paling sering membuat laba usaha jasa Anda bocor tanpa disadari? Tuliskan pengalaman Anda di kolom komentar.
Baca juga: Perputaran Uang Usaha 2026: Margin Tipis, Putaran Cepat, dan Arus Kas Terjaga · Perbedaan Pembukuan dan Pencatatan Usaha 2026: Belajar dari Kebiasaan Menabung Receh agar Laporan Keuangan Rapi
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi · Tuti Alawiyah — WhatsApp/Telepon Kantor: 0811 808 5705 · 0877 0070 0705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950.
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur.
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).