


Penulis: Tim Konsultan PT Jasa Konsultan Keuangan · Kategori: Article · 27 Oktober 2026
Perbedaan pembukuan dan pencatatan usaha terletak pada kelengkapannya: pencatatan merekam uang masuk, biaya, harta, dan utang secara urut tanggal, sedangkan pembukuan menyusun semua transaksi itu sampai menjadi laporan posisi keuangan dan laporan laba rugi. Keduanya berawal dari kebiasaan yang sama dengan menabung receh: menyisihkan di awal, mencatat setiap hari, dan konsisten. Dari kebiasaan kecil inilah laporan keuangan yang rapi dan dipercaya bank, mitra, serta kantor pajak terbentuk.
Ringkasan Singkat
- Pencatatan cukup untuk usaha orang pribadi tertentu. Orang pribadi dengan omzet di bawah Rp4,8 miliar setahun yang memakai norma penghitungan atau dikenai PPh final boleh memilih pencatatan.
- Pembukuan wajib untuk badan usaha. PT dan CV wajib membukukan transaksi tanpa melihat besar omzet, dan dokumennya disimpan 10 tahun.
- Kebiasaan kecil menentukan hasil besar. Menyisihkan Rp10.000 per hari menghasilkan Rp3,65 juta setahun; mencatat setiap hari menghasilkan laporan yang siap dipakai untuk mengambil keputusan.
1. Perbedaan Pembukuan dan Pencatatan Usaha Menurut Aturan Pajak
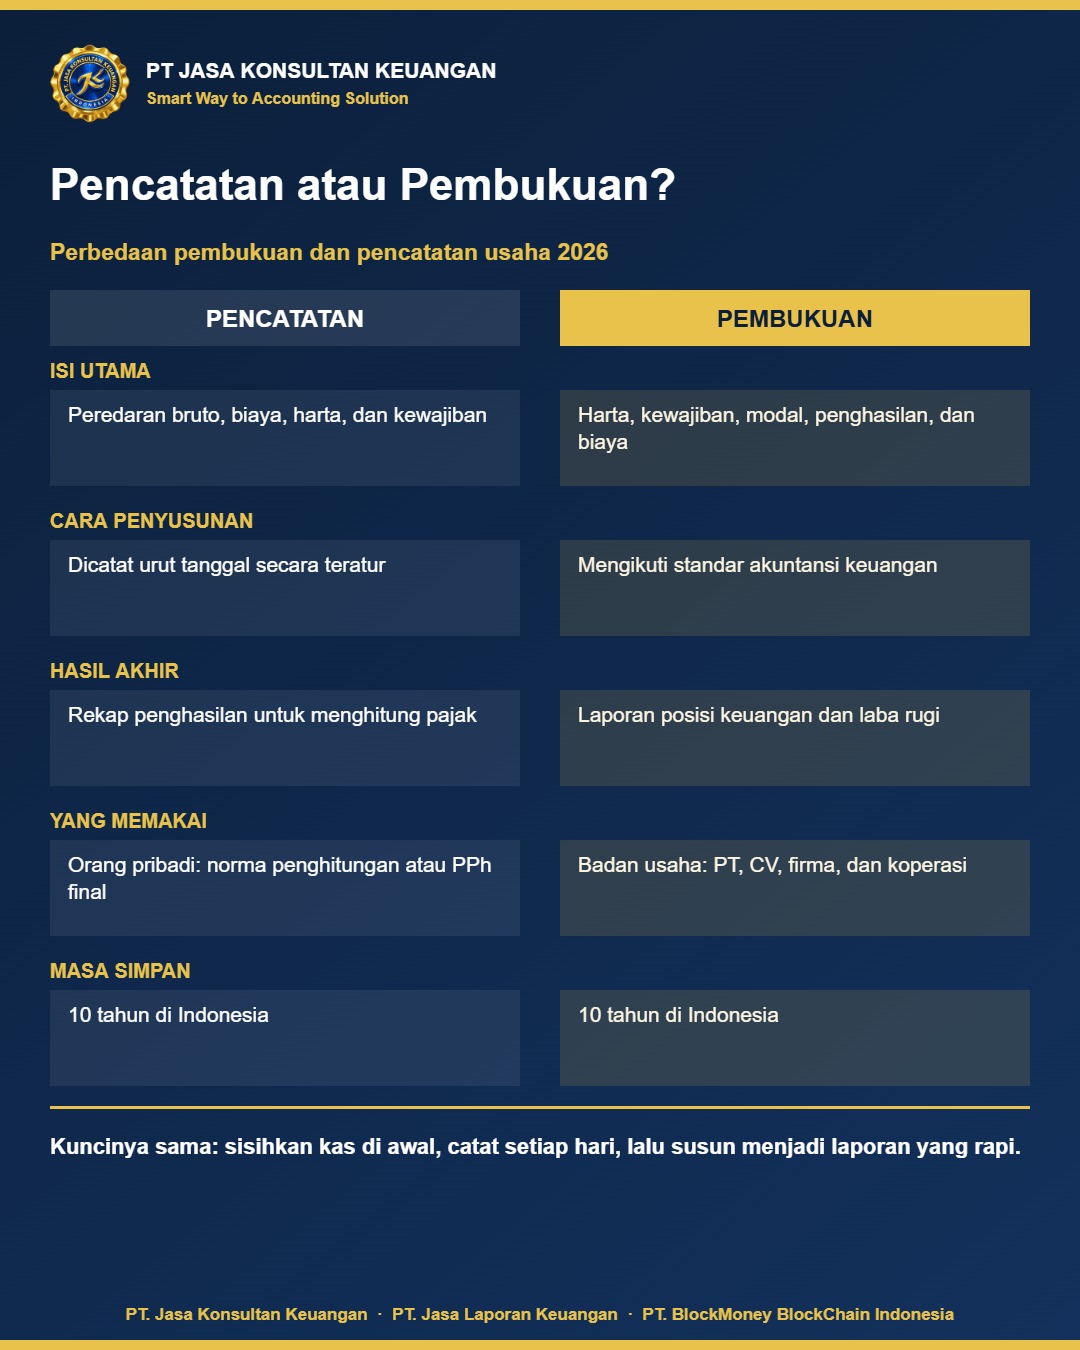
Dasar hukumnya adalah Pasal 28 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) dan Peraturan Menteri Keuangan Nomor 54/PMK.03/2021. Aturan ini membedakan isi, cara penyusunan, dan hasil akhir keduanya secara jelas.
| No | Aspek | Pencatatan | Pembukuan |
|---|---|---|---|
| 1 | Isi utama | Peredaran atau penghasilan bruto, biaya terkait, serta harta dan kewajiban | Harta, kewajiban, modal, penghasilan, biaya, harga perolehan dan penyerahan barang atau jasa |
| 2 | Cara penyusunan | Dicatat urut tanggal secara teratur | Disusun mengikuti standar akuntansi keuangan yang berlaku, dengan stelsel akrual atau kas |
| 3 | Hasil akhir | Rekap penghasilan sebagai dasar menghitung pajak | Laporan posisi keuangan dan laporan laba rugi setiap akhir tahun pajak |
| 4 | Cara menghitung penghasilan neto | Norma penghitungan penghasilan neto atau tarif PPh final | Penghasilan dikurangi biaya yang boleh dibebankan |
| 5 | Masa simpan dokumen | 10 tahun di Indonesia | 10 tahun di Indonesia |
Singkatnya, pencatatan adalah buku harian keuangan, sedangkan pembukuan adalah laporan keuangan yang utuh. Usaha yang tumbuh biasanya berawal dari pencatatan yang disiplin, lalu naik kelas ke pembukuan ketika omzet, karyawan, dan kebutuhan pembiayaan bertambah.
2. Pelajaran dari Kebiasaan Menabung Receh untuk Pemilik Usaha
Tayangan kanal Zona Berpikir mengangkat kebiasaan menabung yang banyak dijalankan keluarga pedagang Tionghoa: setiap kali menerima uang, sekecil apa pun, sebagian langsung disisihkan ke tempat terpisah dan dianggap bukan uang belanja. Nilainya kecil, tetapi dilakukan setiap hari. Dari sudut pandang konsultan keuangan, ada tiga prinsip yang langsung bisa dipakai di usaha.
| No | Kebiasaan Menabung | Penerapan di Usaha | Manfaat |
|---|---|---|---|
| 1 | Sisihkan dulu, belanja kemudian | Pindahkan persentase tetap dari penerimaan harian ke rekening cadangan | Dana darurat dan modal terbentuk tanpa menunggu ada sisa |
| 2 | Pisahkan tempatnya | Gunakan rekening usaha yang berbeda dari rekening pribadi | Transaksi mudah ditelusuri dan dicatat |
| 3 | Hargai uang kecil | Catat setiap transaksi, termasuk biaya parkir, ongkos kirim, dan pembelian kecil | Kebocoran biaya cepat terlihat |
| 4 | Sabar dan konsisten | Tutup catatan setiap hari dan rekap setiap bulan | Laporan tahunan tersusun tanpa lembur di akhir tahun |
Hitungan sederhananya terlihat pada tabel berikut. Angka ini ilustrasi sebelum bunga, sekadar menunjukkan kekuatan kebiasaan harian.
| No | Sisihan per Hari | Hasil 1 Bulan (30 hari) | Hasil 1 Tahun (365 hari) |
|---|---|---|---|
| 1 | Rp10.000 | Rp300.000 | Rp3.650.000 |
| 2 | Rp20.000 | Rp600.000 | Rp7.300.000 |
| 3 | Rp50.000 | Rp1.500.000 | Rp18.250.000 |
| 4 | Rp100.000 | Rp3.000.000 | Rp36.500.000 |
Sisihan yang disimpan di bank juga terlindungi. Lembaga Penjamin Simpanan (LPS) menjamin simpanan hingga Rp2 miliar per nasabah per bank, dengan tingkat bunga penjaminan simpanan rupiah di bank umum sebesar 3,75 persen untuk periode 1 Oktober 2026 sampai 31 Januari 2027.
3. Siapa yang Boleh Mencatat dan Siapa yang Wajib Membukukan
Pilihan antara pencatatan dan pembukuan bergantung pada bentuk usaha, besar omzet, dan cara menghitung pajaknya. Tabel ini merangkum ketentuan yang berlaku pada 2026.
| No | Profil Wajib Pajak | Kewajiban | Catatan Penting |
|---|---|---|---|
| 1 | Orang pribadi berusaha, omzet di bawah Rp4,8 miliar, memakai norma penghitungan | Boleh pencatatan | Pemberitahuan pemakaian norma disampaikan dalam 3 bulan pertama tahun pajak |
| 2 | Orang pribadi berusaha yang dikenai PPh final 0,5 persen (PP 20/2026) | Boleh pencatatan | Omzet maksimal Rp4,8 miliar; omzet sampai Rp500 juta setahun tidak dikenai PPh |
| 3 | Orang pribadi dengan omzet di atas Rp4,8 miliar | Wajib pembukuan | Penghasilan neto dihitung dari pembukuan |
| 4 | PT, CV, firma, dan badan lainnya | Wajib pembukuan | Berlaku tanpa melihat besar omzet |
| 5 | Orang pribadi tanpa kegiatan usaha | Boleh pencatatan | Cukup mencatat penghasilan, harta, dan kewajiban |
PP Nomor 20 Tahun 2026 yang berlaku sejak 22 April 2026 membuat tarif PPh final 0,5 persen dapat dipakai orang pribadi, perseroan perorangan, dan koperasi selama masih memenuhi kriteria. Badan usaha seperti CV, firma, dan PT yang baru terdaftar memakai tarif umum, sehingga pembukuan yang rapi sejak awal menjadi semakin penting.
4. Dari Catatan Harian Menjadi Laporan Keuangan
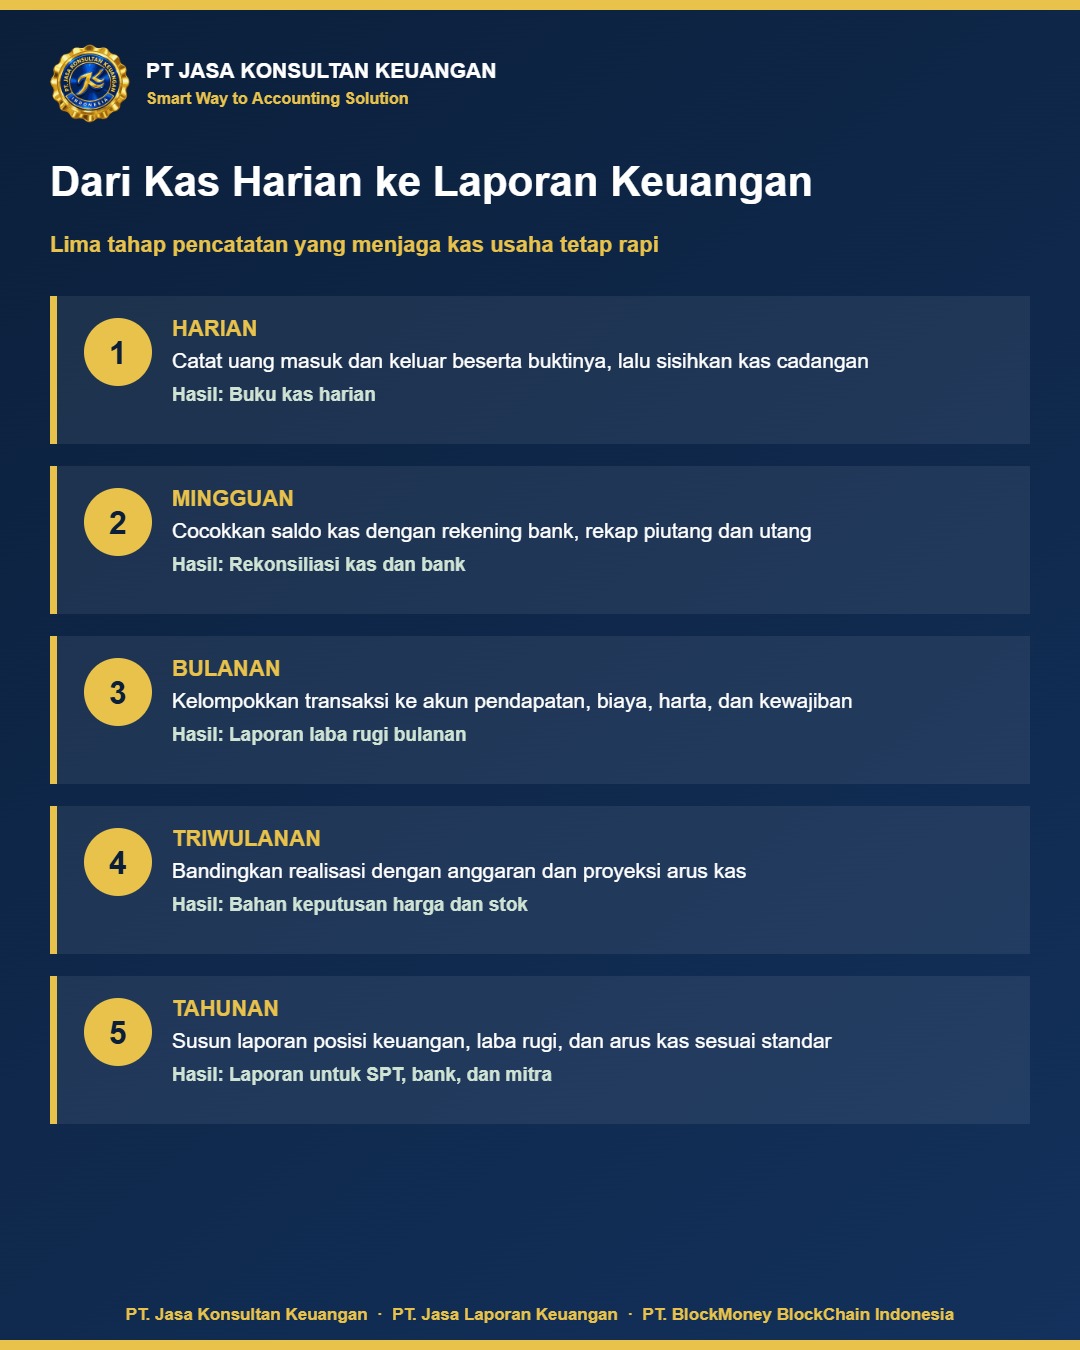
Pencatatan yang disiplin adalah bahan baku pembukuan. Berikut alur yang kami terapkan bersama klien usaha kecil dan menengah agar naik kelas secara bertahap.
| No | Tahap | Kegiatan | Hasil |
|---|---|---|---|
| 1 | Harian | Catat penerimaan dan pengeluaran beserta buktinya, lalu sisihkan kas cadangan | Buku kas harian |
| 2 | Mingguan | Cocokkan saldo kas dan rekening bank, rekap piutang dan utang | Rekonsiliasi kas dan bank |
| 3 | Bulanan | Kelompokkan transaksi ke akun pendapatan, biaya, harta, dan kewajiban | Laporan laba rugi bulanan |
| 4 | Triwulanan | Bandingkan realisasi dengan anggaran dan proyeksi arus kas | Bahan keputusan harga, stok, dan modal |
| 5 | Tahunan | Susun laporan posisi keuangan, laba rugi, dan arus kas sesuai standar akuntansi | Laporan keuangan untuk SPT, bank, dan mitra |
Untuk entitas yang membutuhkan laporan lengkap, Ikatan Akuntan Indonesia menyediakan Standar Akuntansi Keuangan Entitas Privat (SAK EP) yang berlaku efektif 1 Januari 2025, sementara usaha mikro dan kecil dapat memakai SAK EMKM sebagai pintu masuk.
5. Mengapa Usaha Perlu Naik Kelas ke Pembukuan
Hasil Survei Nasional Literasi dan Inklusi Keuangan 2026 dari OJK, LPS, dan BPS mencatat indeks literasi keuangan 69,57 persen dan inklusi keuangan 93,61 persen, naik dari 66,64 persen dan 92,74 persen pada 2025. Semakin banyak masyarakat yang memakai layanan keuangan, semakin besar pula manfaat laporan yang rapi bagi pemilik usaha.
| No | Kebutuhan Usaha | Peran Pembukuan |
|---|---|---|
| 1 | Pengajuan kredit atau KUR | Bank menilai kemampuan bayar dari laba dan arus kas yang tercatat |
| 2 | Tender dan kerja sama | Mitra meminta laporan keuangan sebagai bukti usaha sehat |
| 3 | Perhitungan pajak | Biaya yang tercatat dapat dibebankan sehingga pajak dihitung tepat |
| 4 | Penentuan harga jual | Harga pokok yang jelas menjaga margin tetap sehat |
| 5 | Pertumbuhan dan investor | Riwayat laporan menunjukkan perkembangan usaha dari tahun ke tahun |
Langkah Praktis yang Bisa Dimulai
- Buka rekening usaha terpisah. Semua penerimaan usaha masuk ke rekening ini, bukan ke rekening pribadi.
- Tetapkan persentase sisihan harian. Mulai dari 5–10 persen penerimaan untuk dana cadangan, kewajiban pajak, dan modal.
- Catat setiap transaksi hari itu juga. Simpan bukti berupa nota, faktur, atau tangkapan layar transfer.
- Tentukan pilihan pencatatan atau pembukuan. Sesuaikan dengan bentuk usaha dan omzet, lalu sampaikan pemberitahuan norma bila memakai norma penghitungan.
- Rekap setiap bulan. Susun laporan laba rugi sederhana dan bandingkan dengan bulan sebelumnya.
- Simpan dokumen 10 tahun. Gunakan folder digital per bulan agar mudah dicari saat dibutuhkan.
Pertanyaan yang Sering Diajukan
Apa beda pembukuan dengan pencatatan dalam usaha?
Pencatatan adalah kumpulan data penerimaan, biaya, harta, dan kewajiban yang dicatat urut tanggal sebagai dasar menghitung pajak. Pembukuan lebih lengkap: mencatat harta, kewajiban, modal, penghasilan, dan biaya secara teratur, lalu ditutup dengan laporan posisi keuangan dan laporan laba rugi setiap akhir tahun.
Siapa yang boleh hanya melakukan pencatatan?
Menurut PMK 54/PMK.03/2021, pencatatan boleh dilakukan oleh wajib pajak orang pribadi dengan peredaran bruto di bawah Rp4,8 miliar setahun yang memakai norma penghitungan penghasilan neto, orang pribadi yang tidak menjalankan usaha, serta orang pribadi yang penghasilan usahanya dikenai PPh final dan omzetnya tidak melebihi Rp4,8 miliar.
Apakah PT dan CV wajib menyelenggarakan pembukuan?
Ya. Wajib pajak badan, termasuk PT dan CV, wajib menyelenggarakan pembukuan sesuai Pasal 28 UU KUP tanpa melihat besar omzetnya. Buku, catatan, dan dokumen pendukungnya wajib disimpan selama 10 tahun di Indonesia.
Berapa yang sebaiknya disisihkan dari kas usaha setiap hari?
Tidak ada angka tunggal. Untuk permulaan, banyak pemilik usaha menyisihkan 5–10 persen dari penerimaan harian ke rekening terpisah untuk dana cadangan, kewajiban pajak, dan modal. Kuncinya disisihkan di awal, dicatat setiap hari, lalu disesuaikan dengan proyeksi arus kas.
Penutup
Kebiasaan menabung receh mengajarkan bahwa hasil besar datang dari langkah kecil yang dijalankan setiap hari. Hal yang sama berlaku untuk keuangan usaha: menyisihkan kas di awal, mencatat setiap transaksi, lalu menyusunnya menjadi laporan yang rapi. Dengan memahami beda keduanya sejak awal, pemilik usaha dapat memilih cara yang tepat hari ini dan siap naik kelas esok hari. PT Jasa Konsultan Keuangan bersama PT Jasa Laporan Keuangan siap mendampingi melalui layanan Jasa Accounting Service, penyusunan laporan keuangan, dan konsultasi pajak. Kenali kami lebih dekat di beranda PT Jasa Konsultan Keuangan.
Kata kunci: perbedaan pembukuan dan pencatatan usaha, pembukuan usaha 2026, pencatatan pajak orang pribadi, norma penghitungan penghasilan neto, PMK 54 2021, PP 20 2026, PPh final 0,5 persen, menabung receh, menyisihkan kas usaha, rekening usaha terpisah, laporan keuangan UMKM, Jasa Accounting Service, PT Jasa Laporan Keuangan, PT Jasa Konsultan Keuangan.
Ingin memastikan usaha Anda cukup dengan pencatatan atau sudah perlu pembukuan lengkap? Jadwalkan Konsultasi Awal melalui WhatsApp, atau isi formulir calon klien.
Informasi umum, bukan saran investasi. Angka simulasi bersifat ilustrasi. Topik diolah dari tayangan kanal YouTube Zona Berpikir.
Referensi
- Direktorat Jenderal Pajak — PMK 54/PMK.03/2021 tentang Tata Cara Pencatatan dan Pembukuan untuk Tujuan Perpajakan
- Direktorat Jenderal Pajak — Kewajiban pembukuan saat omzet melebihi Rp4,8 miliar (Pasal 28 UU KUP)
- Direktorat Jenderal Pajak — Panduan Pemberitahuan Penggunaan Norma Penghitungan Penghasilan Neto (2026)
- Direktorat Jenderal Pajak — PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi
- Badan Pusat Statistik — Hasil SNLIK 2026 bersama OJK dan LPS
- LPS pertahankan tingkat bunga penjaminan 3,75% hingga Januari 2027 (Kontan, 30 September 2026)
- Zona Berpikir — Trik Menabung Orang Cina: Simpel, Tapi Bikin Tajir (YouTube)
- Ikatan Akuntan Indonesia — Standar Akuntansi Keuangan Entitas Privat (SAK EP) dan SAK EMKM.
Usaha Anda saat ini memakai pencatatan atau pembukuan, dan kebiasaan apa yang paling membantu menjaga kas tetap rapi? Tuliskan di kolom komentar.
Baca juga: Mulai Usaha Modal Kecil 2026: Aset Non-Tunai, Uji Coba Bertahap, dan Pola Laba 70-20-10 · Tempat Aman Simpan Uang 2026: Penjaminan LPS Rp2 Miliar, Rekening Tetap Aktif, dan Emas Tercatat Rapi
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi — WhatsApp 0877 0070 0705
Tuti Alawiyah (PIC Layanan) — WhatsApp 0811 808 5705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950. Telp. (021) 5290 0252
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur. Telp. (021) 8694 2439
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Audit #Pajak #PPN