


SEBAB DAN AKIBAT
Mengutamakan pekerjaan yang menciptakan hasil usaha
KAJIAN PROFESIONAL PENGELOLAAN USAHA, PELAYANAN, LAPORAN KEUANGAN, DAN ARUS KAS
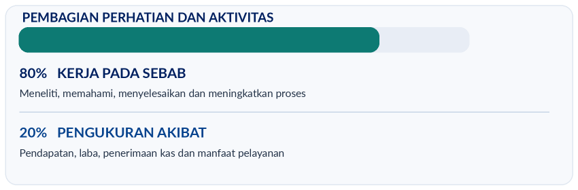
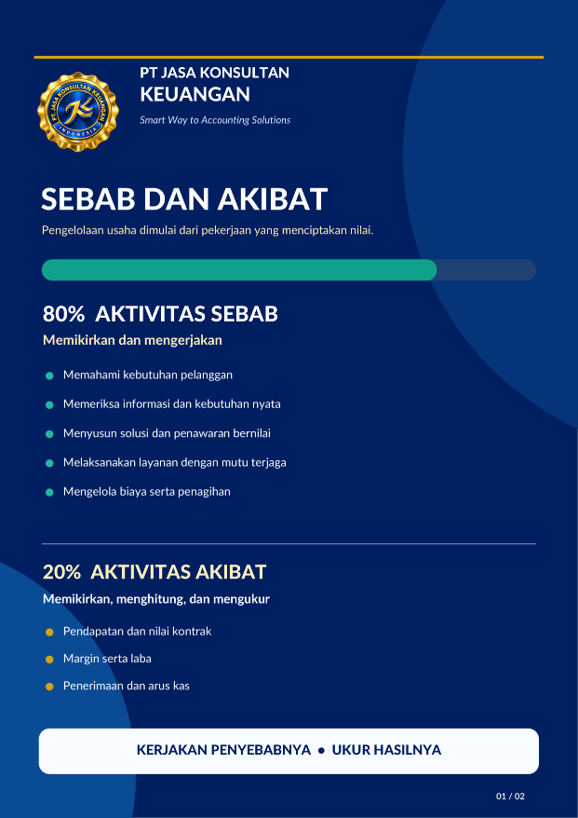
80% aktivitas pada SEBAB | 20% aktivitas pada AKIBAT
Oktober 2026 • Indonesia
Ringkasan Utama
| Prinsip pengelolaan Sebesar 80% perhatian dan pekerjaan diarahkan untuk memahami kebutuhan pelanggan, memperbaiki proses, memberikan layanan bermutu, dan melaksanakan penagihan. Sebesar 20% digunakan untuk menilai hasil berupa pelanggan, pendapatan, margin, laba, dan penerimaan kas. Pembagian ini merupakan ketetapan prioritas aktivitas manajemen, bukan rumus distribusi hasil penjualan. |
Pendapatan merupakan akibat dari transaksi dan pemenuhan kewajiban pelaksanaan yang relevan. Laba tidak sama dengan pendapatan, sedangkan penerimaan kas dapat terjadi pada periode berbeda dari pengakuan pendapatan. Oleh karena itu, perusahaan memerlukan penyebab yang terkelola baik dan pengukuran yang benar. [1] [2] [3] [10] [11]
Jasa Accounting Service membantu perusahaan memperoleh catatan yang tertib; layanan penyusunan laporan keuangan menghasilkan informasi untuk pengambilan keputusan; dan pendampingan keuangan membantu pengendalian biaya, transaksi, serta kelancaran proses usaha. Penentuan layanan selalu menyesuaikan kebutuhan dan kerangka standar akuntansi yang berlaku.
Peta isi kajian
- Hakikat sebab dan akibat dalam bisnis
- Pembagian aktivitas 80:20 serta contoh alokasi waktu
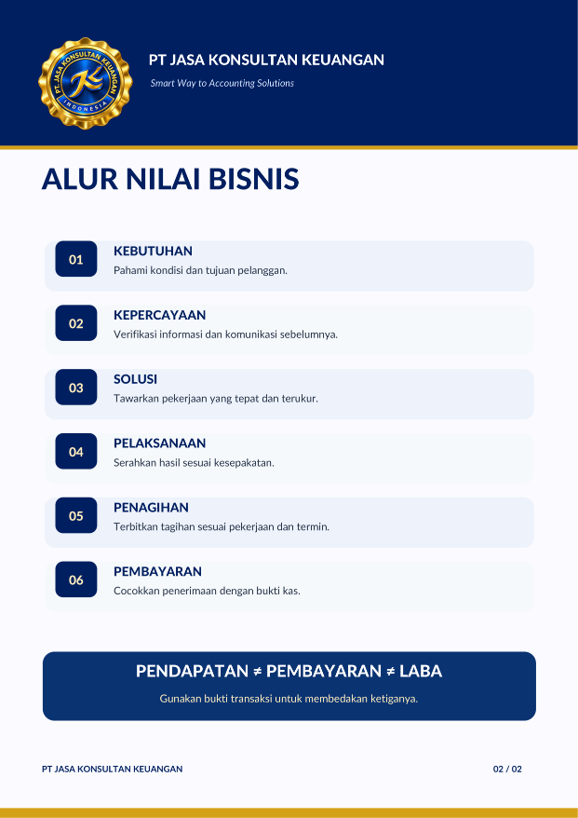
- Rantai penciptaan nilai dari kebutuhan hingga penerimaan kas
- Pengukuran kontrak, pendapatan, margin, laba, dan kas
- Analisis penyebab hambatan dengan pendekatan sistematis
- Penerapan pada layanan profesional dan tata kelola
- Studi kasus ilustratif dan sensitivitas pembayaran
- Indikator manajemen serta perbandingan praktik profesional
- Pertanyaan yang sering diajukan, kesimpulan, dan rujukan
1. Memahami Sebab dan Akibat
SEBAB adalah kondisi, keputusan, sumber daya, dan tindakan yang membuat suatu hasil menjadi mungkin: pemahaman kebutuhan, kualitas penawaran, kecakapan tim, kejelasan perjanjian, mutu penyelesaian jasa, serta ketepatan penagihan. AKIBAT adalah hasil yang diamati sesudah proses berjalan, seperti kontrak yang disetujui, pendapatan yang diakui, laba yang dihasilkan, dan kas yang diterima.
Sebuah hasil antara juga dapat menjadi masukan bagi tahap selanjutnya. Penawaran yang diterima adalah hasil proses penjualan sekaligus dasar pelaksanaan pekerjaan; pembayaran adalah akibat penagihan sekaligus sumber pembiayaan operasi. Pemisahan ini mencegah perusahaan menganggap satu indikator sebagai keseluruhan hasil.
Urutan sebab hingga hasil
| Urutan | Tahap | Peran pengelolaan |
| 1 | Kebutuhan pelanggan | Memastikan masalah, tujuan, periode, dan penerima hasil. |
| 2 | Informasi serta komunikasi | Memeriksa dokumen, percakapan relevan, dan keputusan yang sudah ada. |
| 3 | Ruang lingkup dan kesepakatan | Menyepakati hasil kerja, tarif, pembatasan, serta termin pembayaran. |
| 4 | Pelaksanaan layanan | Menghasilkan pekerjaan sesuai kesepakatan dan standar profesional. |
| 5 | Penagihan dan pengendalian biaya | Menagih tepat serta mengelola sumber daya dan perubahan pekerjaan. |
| 6 | Pengukuran hasil | Mencatat kontrak, pendapatan, margin, laba, dan kas secara terpisah. |
Rangkaian kegiatan disederhanakan sebagai ilustrasi proses; urutan dan kewajiban dapat berubah mengikuti jenis kontrak dan standar yang relevan.
2. Pembagian Aktivitas 80:20
Dalam pendekatan ini, angka 80% dan 20% merupakan penetapan pembagian perhatian serta kegiatan pengelolaan: 80% untuk memikirkan dan melaksanakan sebab; 20% untuk memikirkan, menghitung, memeriksa, dan mengevaluasi akibat. Persentase ini bukan klaim mengenai komposisi pendapatan, laba, ataupun jumlah klien.
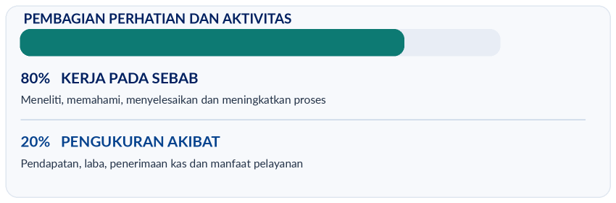
2.1 Pekerjaan sebab — 80%
- Menelusuri kebutuhan pelanggan dan data terkini sebelum memberi saran atau penawaran.
- Memilih tindakan yang tepat berdasarkan komunikasi, dokumen, dan situasi nyata.
- Menetapkan mutu, harga, biaya, tanggung jawab, tenggat, dan persyaratan hasil kerja.
- Melaksanakan jasa, menelaah hasil, menangani hambatan, dan menjaga hubungan baik.
- Menata prosedur penagihan serta melindungi data pelanggan dan perusahaan.
2.2 Pengukuran akibat — 20%
- Mengukur jumlah pekerjaan yang disepakati dan diselesaikan.
- Mencatat pendapatan sesuai standar dan membedakannya dari nilai penawaran.
- Menghitung margin serta laba menggunakan biaya relevan.
- Merekonsiliasi kas masuk terhadap transaksi bank dan piutang.
- Menggunakan hasil pengukuran untuk memperbaiki kegiatan penyebab.
3. Memusatkan Perhatian pada Penyebab
Kualitas keputusan dimulai dengan informasi yang benar. Sebelum membuat surat tindak lanjut, misalnya, riwayat komunikasi yang tersedia perlu dibaca agar perusahaan tidak mengulang pembahasan, mengajukan harga yang sudah disepakati, atau menawarkan layanan yang sudah berubah kebutuhannya. Tahapan pemeriksaan bergantung pada kesesuaian izin akses dan prinsip kerahasiaan. [7] [20] [29]
| No. | Pertanyaan sebelum bertindak | Hasil yang diharapkan |
| 1 | Apa kebutuhan pembeli yang sebenarnya? | Tujuan, hambatan, dan manfaat layanan terdefinisi. |
| 2 | Apa keputusan atau komunikasi terbaru? | Tidak mengulang kesepakatan yang sudah terjadi. |
| 3 | Apa bukti yang mendukung informasi? | Dokumen, sumber, dan periode dapat ditelusuri. |
| 4 | Apa pilihan tindakan paling tepat? | Tindakan spesifik, proporsional, dan dapat dilaksanakan. |
| 5 | Siapa yang berwenang dan bertanggung jawab? | Persetujuan serta tugas teralokasi dengan jelas. |
| 6 | Bagaimana mutu hasil dipastikan? | Kriteria penerimaan dan pengendalian risiko ditetapkan. |
Menemukan penyebab mendasar
Jika penawaran sering tidak menghasilkan pertemuan, perusahaan tidak langsung menaikkan target omzet. Periksa kesesuaian kebutuhan, riwayat hubungan, identitas pihak yang berwenang, kejelasan manfaat, dan ketepatan waktunya. Teknik lima pertanyaan “mengapa” dan diagram sebab-akibat dapat membantu menggali akar persoalan sebelum memilih solusi. [16] [17] [18]
4. Penerapan pada Seluruh Kegiatan Usaha
| Bidang | 80% — pekerjaan sebab | 20% — hasil yang diukur |
| Pengembangan pasar | Mengenali kebutuhan, menyeleksi peluang yang relevan, membangun hubungan. | Prospek memenuhi syarat, pertemuan, kontrak. |
| Penjualan jasa | Mendalami kebutuhan, merinci keluaran, menyepakati harga dan ketentuan. | Nilai kontrak dan tingkat penerimaan. |
| Pelayanan | Melaksanakan pekerjaan akurat, tepat waktu, dan sesuai ketentuan. | Kualitas hasil, pembelian ulang, kepuasan. |
| Keuangan | Mengendalikan biaya, rekonsiliasi, termin dan penagihan. | Margin, laba, kas, dan piutang. |
| Tenaga kerja | Memperjelas tugas, kompetensi dan pengawasan mutu. | Produktivitas, kesalahan dan beban kerja. |
| Sistem kerja | Mengurangi pengulangan, menata dokumen, menjaga kerahasiaan. | Waktu kerja, efisiensi dan keandalan. |
| Tata kelola | Menetapkan tanggung jawab, pengendalian dan perlindungan bukti. | Kepatuhan serta mutu keputusan. |
Pendekatan proses, peningkatan berkelanjutan, dan pengelolaan risiko memiliki dukungan pada pedoman ISO 9001:2026, ISO 31000 dan pendekatan manajemen praktik profesional IFAC. Penerapan prinsip tersebut tidak berarti perusahaan mengklaim sertifikasi tertentu. [12] [13] [21] [22]
5. Membedakan Lima Hasil Keuangan
Setiap ukuran menjawab pertanyaan berbeda. Menyatukannya dalam satu angka membuat keputusan harga, pembayaran, dan operasional dapat keliru. Pengakuan pendapatan bergantung pada kewajiban pelaksanaan sesuai kerangka pelaporan yang dipakai; arus kas mengikuti penerimaan dan pengeluaran kas yang terjadi. [1] [2] [3] [10] [11]
| Ukuran | Makna | Bukti atau perhitungan |
| Nilai penawaran | Harga yang diajukan kepada calon pelanggan. | Proposal; belum menjadi pendapatan. |
| Nilai kontrak | Nilai kesepakatan komersial yang berlaku. | Perjanjian; jadwal dan kewajiban pelaksanaan. |
| Pendapatan | Nilai jasa yang diakui ketika memenuhi ketentuan. | Catatan akuntansi dan bukti pemenuhan kewajiban. |
| Margin kontribusi | Pendapatan dikurangi biaya langsung yang terkait. | Rincian biaya langsung per pekerjaan. |
| Laba operasi | Kontribusi setelah beban operasi relevan. | Catatan alokasi beban yang konsisten. |
| Penerimaan kas | Uang yang benar-benar masuk. | Mutasi bank/kas dan bukti rekonsiliasi. |
6. Studi Kasus Ilustratif: Satu Kontrak Jasa
Misalkan layanan Accounting Professional dihargai Rp2.500.000 per bulan sesuai contoh struktur paket yang digunakan dalam kajian. Untuk simulasi ini, biaya langsung diasumsikan 45% dari tarif. Angka biaya merupakan asumsi ilustratif, bukan data realisasi PT Jasa Konsultan Keuangan.
| No. | Komponen | Perhitungan | Nilai |
| 1 | Pendapatan jasa per bulan | Tarif contoh | Rp2.500.000 |
| 2 | Biaya langsung | 45% × Rp2.500.000 | Rp1.125.000 |
| 3 | Kontribusi | Rp2.500.000 − Rp1.125.000 | Rp1.375.000 |
| 4 | Margin kontribusi | Rp1.375.000 / Rp2.500.000 | 55% |
| 5 | Alokasi beban umum (ilustrasi) | Asumsi | Rp400.000 |
| 6 | Alokasi biaya memperoleh klien | Asumsi | Rp200.000 |
| 7 | Sisa hasil operasi ilustratif | Rp1.375.000 − Rp600.000 | Rp775.000 |
Ilustrasi sebelum pajak dan pos lain yang relevan; tidak menunjukkan laba bersih aktual PT JKK.
Bagaimana menjaga kontribusi?
Pekerjaan penyebab meliputi kejelasan lingkup, ketepatan data pelanggan, pembatasan perubahan pekerjaan, produktivitas tim, pengendalian jam kerja, dan kesepakatan termin. Mengubah asumsi biaya langsung menjadi 55% tanpa menaikkan tarif akan menurunkan kontribusi menjadi Rp1.125.000 atau 45%. Analisis tersebut membantu mengambil tindakan pada penyebab biaya, bukan sekadar mengubah target laba.
7. Studi Kasus Ilustratif: Pendapatan dan Kas Tidak Bersamaan
Asumsi: jasa bulanan Rp2.500.000, biaya layanan kas Rp1.125.000 dibayar pada bulan yang sama, dan setiap tagihan pelanggan dibayar satu bulan kemudian. Pekerjaan selalu selesai sesuai ketentuan pendapatan. Tanpa pajak, saldo awal, dan biaya lain.
| Bulan | Pendapatan diakui | Kas diterima | Kas keluar | Arus kas bersih | Kas kumulatif |
| Januari | Rp2.500.000 | Rp0 | Rp1.125.000 | −Rp1.125.000 | −Rp1.125.000 |
| Februari | Rp2.500.000 | Rp2.500.000 | Rp1.125.000 | Rp1.375.000 | Rp250.000 |
| Maret | Rp2.500.000 | Rp2.500.000 | Rp1.125.000 | Rp1.375.000 | Rp1.625.000 |
Pada akhir Maret: pendapatan kumulatif Rp7.500.000, kas masuk Rp5.000.000, biaya kas Rp3.375.000, kas neto kumulatif Rp1.625.000, dan piutang dari pekerjaan Maret Rp2.500.000. Perbedaan kas dan pendapatan tidak selalu berarti kerugian; perusahaan harus mengendalikan termin dan modal kerja. [2] [11] [27]
Tindakan sebab yang lebih tepat
- Menentukan termin sejak sebelum kontrak ditandatangani.
- Memeriksa kelengkapan dokumen agar pekerjaan dapat diselesaikan tepat waktu.
- Mengirim invoice sesuai perjanjian dan menjaga bukti pengiriman.
- Mencocokkan pembayaran tanpa menganggap invoice sebagai kas.
- Menetapkan cadangan kas sesuai risiko keterlambatan pembayaran.
8. Mengatur Aktivitas 40 Jam: Contoh Pembagian 80:20
Sebagai contoh cara mengalokasikan perhatian kerja dalam satu pekan 40 jam, kegiatan sebab memperoleh 32 jam dan pengukuran akibat 8 jam. Ini hanya ilustrasi manajerial; tanggung jawab hukum dan mutu tetap dipenuhi tanpa mengurangi kewajibannya.
| Kelompok | Jenis kegiatan | Jam |
| Sebab | Riset dan pemahaman kebutuhan pelanggan | 8 |
| Sebab | Verifikasi informasi dan komunikasi | 6 |
| Sebab | Penawaran, koordinasi dan solusi | 8 |
| Sebab | Pelaksanaan dan pengendalian mutu layanan | 6 |
| Sebab | Administrasi penagihan dan tindak lanjut | 4 |
| Akibat | Pengukuran hasil kontrak dan layanan | 3 |
| Akibat | Perhitungan pendapatan dan margin | 2 |
| Akibat | Rekonsiliasi penerimaan kas dan piutang | 2 |
| Akibat | Umpan balik perbaikan proses | 1 |
| Makna pembagian 32 jam dipakai untuk memahami dan mengerjakan penyebab, sementara 8 jam dipakai untuk menghitung dan menilai hasil. Sebuah hasil yang kurang memuaskan mengembalikan perhatian pada proses yang mendahuluinya. |
9. Mengukur Tanpa Terjebak pada Angka Hasil
Indikator hasil diperlukan, tetapi tidak cukup untuk memperbaiki bisnis. Penjelasan penyebab berada pada kualitas data, komunikasi, pekerjaan, pelaksanaan, dan termin kontrak. Karena itu, dashboard yang bermanfaat memasangkan tindakan utama dengan hasil yang dapat ditelusuri, bukan hanya menampilkan omzet.
| Kegiatan sebab | Indikator pengukuran | Pertanyaan pengendalian |
| Memeriksa kebutuhan pelanggan | Prospek layak dan kebutuhan terkonfirmasi | Apakah solusi sesuai situasi pelanggan? |
| Menelaah riwayat komunikasi | Langkah berikutnya tidak mengulang tahap lama | Apakah keputusan terbaru sudah dibaca? |
| Menjaga mutu pelaksanaan | Pekerjaan diterima sesuai kesepakatan | Apakah hasil memenuhi lingkup dan standar? |
| Mengendalikan biaya | Margin per pekerjaan | Biaya mana yang dapat dikendalikan? |
| Menjalankan penagihan | Kas tertagih dan umur piutang | Apakah dokumen dan termin sudah sesuai? |
Contoh diagnosis masalah
Ketika terdapat banyak penawaran tetapi sedikit kontrak, pemeriksaan pertama bukan menaikkan angka target. Tinjau kebutuhan yang dinyatakan calon pelanggan, tingkat kecocokan solusi, penanggung jawab keputusan, kesinambungan komunikasi, serta struktur harga. Setelah penyebab yang terbukti ditemukan, lakukan perubahan terbatas dan ukur kembali hasilnya. [16] [18] [19]
10. Standar Pelayanan dan Tata Kelola
Penerapan sebab–akibat sejalan dengan prinsip manajemen mutu, kode etik profesi, pengendalian internal, dan pelindungan informasi. Pelayanan profesional wajib mempertahankan integritas, objektivitas, kompetensi, kerahasiaan, serta tanggung jawab terhadap pihak yang dilayani. [7] [15] [20] [23] [24] [25]
Perlindungan pelanggan dan informasi
- Gunakan data dan komunikasi bisnis berdasarkan kewenangan yang sah.
- Pisahkan data pelanggan dari materi publikasi; hilangkan identitas serta dokumen rahasia dari contoh.
- Patuhi kesepakatan ruang lingkup dan batas kompetensi setiap layanan.
- Simpan bukti pekerjaan yang diperlukan serta lindungi dari perubahan tanpa kewenangan.
- Berikan penjelasan jujur mengenai asumsi, batas data, biaya, dan risiko.
Pedoman ISO 9001:2026 menekankan pemenuhan kebutuhan pelanggan dan peningkatan sistem mutu; ISO 31000 mendukung pengelolaan risiko; ISO/IEC 27001 mendukung keamanan informasi; dan ISO 19011:2026 memberikan pedoman audit sistem manajemen. Penggunaan sebagai rujukan tidak menyatakan sertifikasi PT JKK. [12] [13] [14] [15]
11. Praktik Indonesia dan Internasional
| Bidang | Indonesia | Internasional | Manfaat bagi perusahaan |
| Pendapatan | PSAK 115 dan SAK yang sesuai | IFRS 15 | Mengakui hasil jasa pada waktu yang tepat. |
| Kas | PSAK 207 | IAS 7 | Memisahkan laba dan pergerakan kas. |
| Usaha privat | SAK Entitas Privat | IFRS for SMEs | Memilih dasar pelaporan yang sesuai. |
| Mutu layanan | Ketentuan profesi yang relevan | ISO 9001:2026 | Menjaga proses serta kepuasan pelanggan. |
| Risiko | Pengendalian dan UU PDP | ISO 31000; ISO/IEC 27001 | Mengelola risiko dan kerahasiaan. |
| Pemeriksaan | Ketentuan audit profesi | IIA; ISO 19011:2026 | Menguatkan proses penilaian berbasis bukti. |
Di Indonesia, SAK Entitas Privat berlaku mulai 1 Januari 2025 bagi entitas yang memenuhi persyaratannya. International Accounting Standards Board telah menerbitkan pembaruan IFRS for SMEs pada 2025 yang efektif untuk periode mulai 1 Januari 2027; penerapannya di Indonesia mengikuti ketentuan standar nasional dan regulator. [5] [6] [28] [29]
12. Peran Jasa Profesional Keuangan
Dalam praktik usaha, konsultan keuangan membantu organisasi memahami penyebab masalah akuntansi, tata kelola, proses, serta informasi keputusan. Nilai profesional bukan terletak pada jumlah laporan yang dihasilkan, tetapi pada kualitas data dan manfaat keputusan yang didukungnya. [8] [21]
Ruang layanan yang relevan
- Jasa Accounting Service dan pembukuan terstruktur untuk pencatatan transaksi.
- Penyusunan laporan keuangan dengan standar yang sesuai skala entitas.
- Rekonsiliasi akun, pengendalian piutang, utang, kas dan bank.
- Pelaporan manajemen, penetapan anggaran, dan pengendalian biaya.
- Penyusunan prosedur operasional serta telaah pengendalian internal.
- Analisis proyek, proyeksi kas, serta kesiapan data keputusan pendanaan.
PT Jasa Konsultan Keuangan mengarahkan penentuan ruang lingkup pelayanan berdasarkan kebutuhan pelanggan dan ketentuan profesional. Keputusan mengenai jenis penugasan, biaya, waktu, tanggung jawab, dan batas pekerjaan perlu diperjelas sejak tahap awal.
13. Pertanyaan yang Sering Diajukan
Apakah 80:20 dalam kajian ini pembagian pendapatan?
Tidak. Ini pembagian aktivitas manajemen: 80% memahami dan mengerjakan sebab, 20% mengukur akibat.
Apakah pendapatan sama dengan kas masuk?
Tidak. Pendapatan mengikuti dasar pengakuan akuntansi; kas masuk mengikuti pembayaran yang benar-benar diterima.
Apakah semua kontrak langsung menjadi pendapatan?
Tidak selalu. Pendapatan diakui dengan mempertimbangkan kewajiban pelaksanaan dan kerangka pelaporan yang digunakan.
Apakah margin kontribusi sama dengan laba bersih?
Tidak. Margin kontribusi belum memasukkan seluruh biaya operasi, pembiayaan, dan pajak yang relevan.
Apa yang diperiksa ketika penawaran belum mendapat tanggapan?
Periksa kebutuhan, riwayat komunikasi, kesesuaian penawaran, pihak yang berwenang, dan waktu tindak lanjut.
Apakah pembagian 80:20 membatasi pengawasan atau kepatuhan?
Tidak. Pemeriksaan, kerahasiaan, persetujuan, dan kewajiban hukum tetap harus dilakukan sesuai kebutuhan.
Bagaimana hubungan antara sebab dan hasil dapat dinilai?
Catat tindakan relevan, bukti pelaksanaan, perubahan yang teramati, serta kemungkinan faktor lain yang turut memengaruhi hasil.
14. Kesimpulan
| 80% MENGERJAKAN SEBAB | 20% MENGUKUR AKIBAT Keberhasilan pengelolaan keuangan bertumpu pada ketepatan memahami kebutuhan, mutu pelaksanaan, disiplin biaya, serta ketertiban penagihan. Pendapatan, margin, laba, dan kas adalah hasil yang diukur setelah proses berjalan. Hasil evaluasi digunakan kembali untuk memperkuat penyebab keberhasilan. |
Dengan pendekatan ini, perusahaan tidak terjebak pada pengulangan angka target, melainkan berfokus pada kegiatan yang memberikan nilai nyata kepada pelanggan. Sebab dikelola secara profesional; akibat dicatat dan dinilai dengan standar yang benar. Tujuan akhirnya adalah keputusan yang lebih baik, pelayanan yang dapat dipercaya, dan pertumbuhan usaha yang sehat.
Rujukan Profesional
Rujukan berikut menjadi pembanding penerapan proses, pelaporan, tata kelola, dan pelayanan. Ketentuan akuntansi, hukum, serta kerangka pelaporan yang dipakai pada kasus tertentu harus dipilih sesuai fakta dan periode berlakunya. Tautan aktif tersedia pada setiap entri.
- IAI — PSAK 115 — prinsip pengakuan pendapatan kontrak pelanggan. Lihat sumber
- IAI — PSAK 207 — laporan arus kas dan klasifikasi aktivitas. Lihat sumber
- IAI — PSAK 201 — penyajian laporan keuangan. Lihat sumber
- IAI — Daftar SAK Umum — rujukan standar pelaporan. Lihat sumber
- IAI — SAK Entitas Privat — pemilihan kerangka pelaporan. Lihat sumber
- IAI — SAK Entitas Privat — susunan bab pelaporan. Lihat sumber
- IAI — Kode Etik Akuntan Indonesia — integritas dan kerahasiaan. Lihat sumber
- DJP — UU KUP Pasal 28 — kewajiban pembukuan badan. Lihat sumber
- Bank Indonesia — SI APIK — penguatan pencatatan keuangan usaha. Lihat sumber
- IFRS Foundation — IFRS 15 — revenue from contracts with customers. Lihat sumber
- IFRS Foundation — IAS 7 — statement of cash flows. Lihat sumber
- ISO — ISO 9001:2026 — pengelolaan mutu dan kepuasan pelanggan. Lihat sumber
- ISO — ISO 31000 — pengelolaan risiko organisasi. Lihat sumber
- ISO — ISO 19011:2026 — audit sistem manajemen. Lihat sumber
- ISO — ISO/IEC 27001 — pengelolaan keamanan informasi. Lihat sumber
- ASQ — Diagram fishbone — pemetaan sebab dan akibat. Lihat sumber
- ASQ — Five Whys — penyelidikan penyebab mendasar. Lihat sumber
- ASQ — PDCA — peningkatan proses berkelanjutan. Lihat sumber
- ASQ — Problem solving — merumuskan dan menguji solusi. Lihat sumber
- Pemerintah RI — UU 27/2022 — pelindungan data pribadi. Lihat sumber
- IFAC — Practice Management Guide edisi 4 — tata kelola praktik jasa. Lihat sumber
- ISO — ISO 10002 — penanganan keluhan pelanggan. Lihat sumber
- COSO — Internal Control — Integrated Framework (pedoman implementasi). Lihat sumber
- The IIA — Global Internal Audit Standards — praktik pemeriksaan. Lihat sumber
- The IIA — Three Lines Model — peran tata kelola dan pengendalian. Lihat sumber
- World Bank — Enterprise Surveys — konteks kebutuhan organisasi. Lihat sumber
- U.S. SBA — Business plan and financial projections — perencanaan usaha. Lihat sumber
- IFRS Foundation — IFRS for SMEs — kerangka perusahaan kecil dan menengah. Lihat sumber
- IFRS Foundation — IFRS for SMEs 2025 — pembaruan standar dan jadwal efektif. Lihat sumber
- OECD — 2025 SME Digitalisation Survey — produktivitas dan tantangan alat digital. Lihat sumber
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).