


Kajian Profesional
Bisnis dan Keuangan
By PT Jasa Konsultan Keuangan
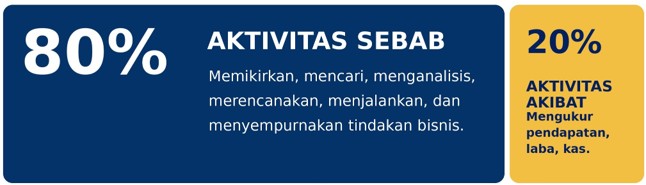
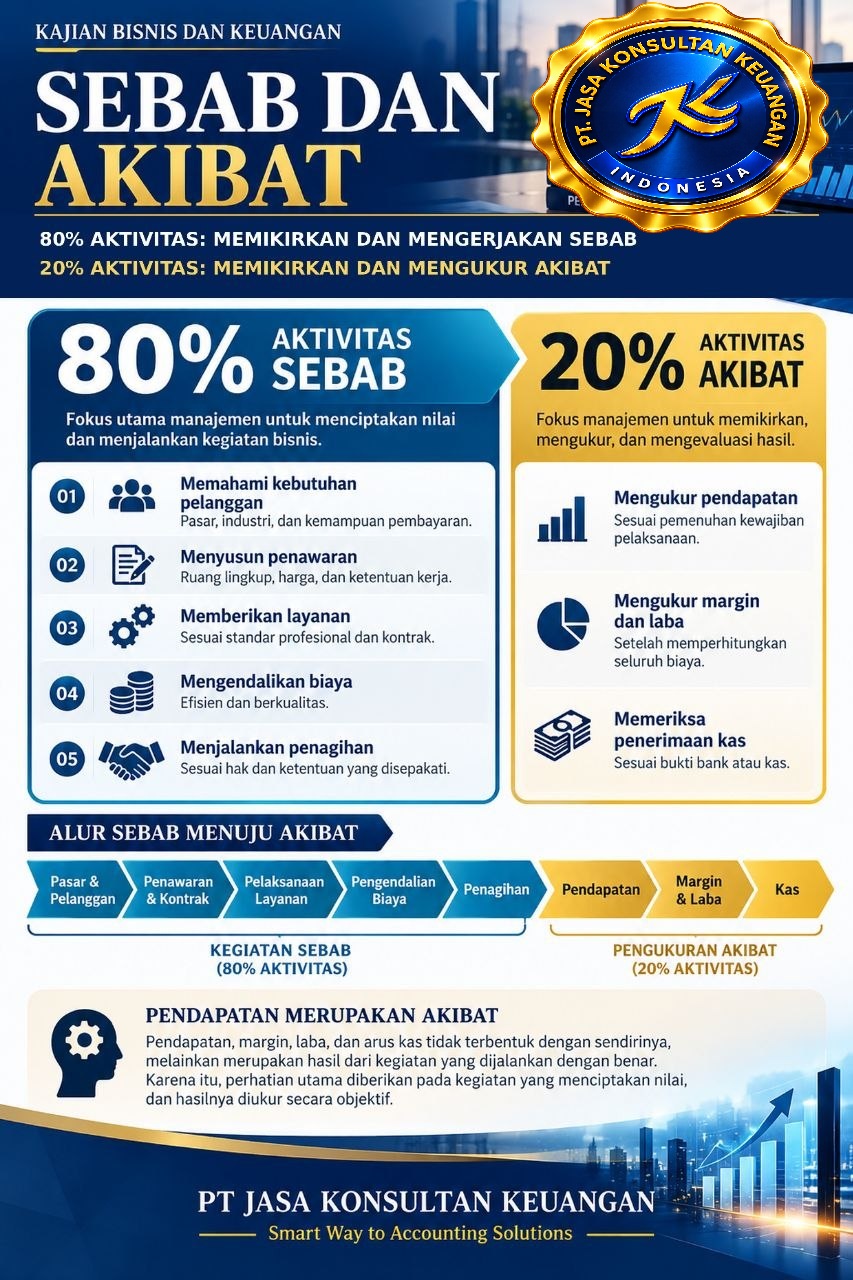
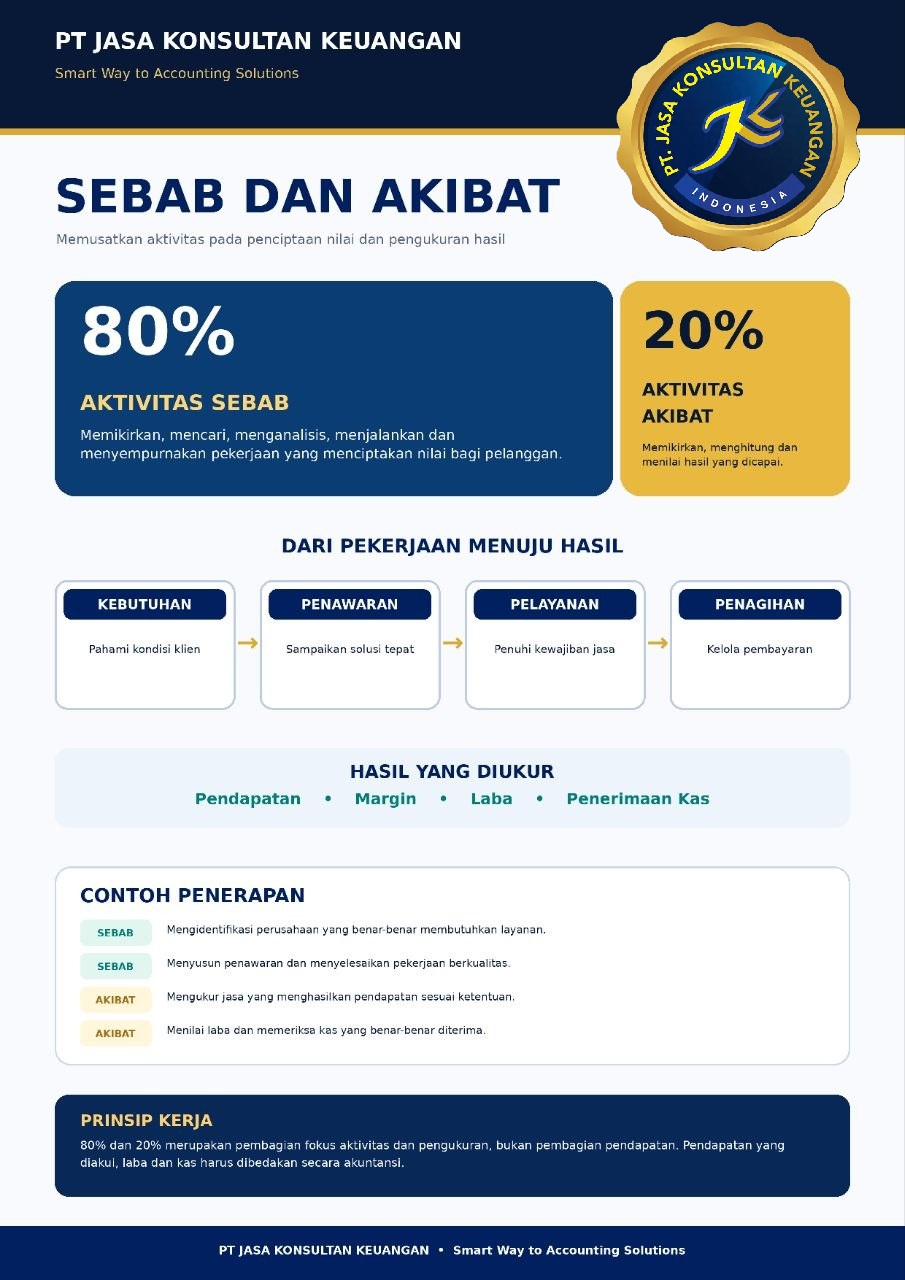
80% aktivitas memikirkan dan mengerjakan sebab.
20% aktivitas memikirkan dan mengukur akibat.
Pendapatan bukan titik awal kegiatan bisnis. Pendapatan merupakan hasil dari layanan yang relevan, pekerjaan yang terlaksana, pengendalian biaya, serta hubungan usaha yang dibangun secara profesional.
Pembahasan praktis mengenai aktivitas penciptaan nilai, kontrak jasa, pengakuan pendapatan, margin, penagihan, arus kas, dan keputusan manajemen berbasis bukti.
PT JASA KONSULTAN KEUANGAN
Smart Way to Accounting Solutions
27 Oktober 2026 | Kajian publikasi bisnis dan keuangan
FOKUS KAJIAN
Memahami penyebab nilai ekonomi tercipta; membedakan kontrak, pendapatan, laba, dan kas; serta menggunakan pengukuran untuk memperkuat mutu pekerjaan berikutnya.
PELAYANAN YANG TEPAT • PENGENDALIAN BIAYA • PENERIMAAN KAS YANG TERBUKTI
Ringkasan Utama
Pengelolaan usaha yang kuat dimulai dengan memperbaiki hal-hal yang menyebabkan pelanggan memperoleh manfaat. Dalam kerangka kerja ini, PT Jasa Konsultan Keuangan menempatkan 80% perhatian dan aktivitas pada pemikiran serta pelaksanaan sebab; 20% lainnya pada pemikiran, penghitungan, pemeriksaan, dan pengukuran akibat.
KETETAPAN POKOK
80% aktivitas sebab: kebutuhan pasar, calon pelanggan baru, kepercayaan, proposal, pelaksanaan jasa, kualitas, penetapan harga, pengendalian biaya, dan penagihan. 20% aktivitas akibat: penilaian kontrak, pendapatan yang diakui, margin, laba, piutang, dan penerimaan kas.
Pembagian tersebut merupakan pedoman fokus pekerjaan, bukan formula pembagian pendapatan. Pekerjaan pencatatan, pengendalian internal, ketentuan pajak, dan perlindungan data tetap dilaksanakan sesuai kewajiban yang berlaku.
Jawaban utama
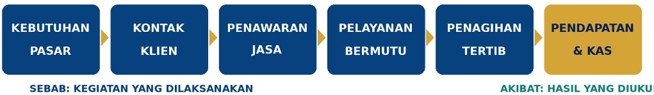
Pendapatan tergolong akibat. Penyebabnya adalah kegiatan yang membuat perusahaan mampu menawarkan dan menyerahkan jasa sesuai kebutuhan pelanggan. Margin dan laba mengikuti struktur harga serta biaya; kas mengikuti arus penerimaan dan pembayaran. Ketiganya tidak boleh disamakan.
Perbedaan praktis
| No. | Penyebab yang dikerjakan | Hasil yang dinilai |
| 01 | Mengenali persoalan dan kebutuhan pelanggan | Peluang layanan yang relevan |
| 02 | Membangun penawaran dan persetujuan kontrak | Kontrak yang terbentuk |
| 03 | Menyerahkan hasil pekerjaan sesuai perjanjian | Pendapatan yang memenuhi syarat pengakuan |
| 04 | Mengendalikan sumber daya dan biaya | Margin kontribusi dan laba |
| 05 | Membuat tagihan dan menindaklanjuti pembayaran | Kas yang diterima dan saldo piutang |
1. Pendapatan Merupakan Akibat
Pendapatan tidak tercipta hanya dengan menaikkan target omzet atau memperbanyak laporan internal. Pendapatan berasal dari pemenuhan kewajiban jasa kepada pelanggan dalam transaksi yang memenuhi syarat pengakuan. Untuk kontrak layanan, prinsip yang relevan dijelaskan dalam PSAK 115 dan IFRS 15 [1][3].
1.1 Urutan kerja yang menghasilkan nilai
- Memahami kebutuhan, kegiatan usaha, dan kemampuan pembayaran
- Merancang solusi jasa dengan manfaat dan ruang lingkup yang
- Menyepakati harga, ketentuan pelaksanaan, dokumentasi, dan jadwal
- Melaksanakan jasa serta memenuhi kewajiban dalam
- Mengakui pendapatan menurut ketentuan akuntansi yang digunakan
- Menerbitkan tagihan yang benar, menindaklanjuti, dan memeriksa
- Mengukur biaya, margin, laba, piutang, serta arus kas untuk memperbaiki aktivitas sebab
1.2 Kontrak, pendapatan, piutang, dan kas
| No. | Istilah | Perlakuan dan arti ekonomi |
| 01 | Kontrak | Perjanjian hak dan kewajiban; nilai total kontrak belum otomatis menjadi pendapatan. |
| 02 | Pendapatan | Imbalan yang diakui ketika atau selama kewajiban pelaksanaan terpenuhi. |
| 03 | Piutang | Hak tagih kepada pelanggan yang belum menyelesaikan pembayaran. |
| 04 | Invoice | Dokumen penagihan; penerbitannya tidak selalu sama dengan kas masuk. |
| 05 | Penerimaan kas | Jumlah yang nyata diterima sesuai bukti bank atau kas. |
| 06 | Margin kontribusi | Pendapatan dikurangi biaya langsung/variabel yang relevan untuk layanan. |
| 07 | Laba bersih | Hasil setelah seluruh beban dan pajak yang relevan diperhitungkan. |
Perbedaan tersebut juga penting bagi pengelolaan arus kas. PSAK 207 dan IAS 7 mengklasifikasikan arus kas ke dalam aktivitas operasi, investasi, dan pendanaan [2][4].
2. Prinsip 80:20 dalam Pengelolaan Perusahaan
Prinsip 80:20 yang diterapkan di sini adalah pembagian perhatian dan pekerjaan: 80% untuk memikirkan, menganalisis, mencari, merencanakan, menjalankan, dan menyempurnakan sebab; 20% untuk memikirkan, menghitung, mengukur, serta mengevaluasi akibat.
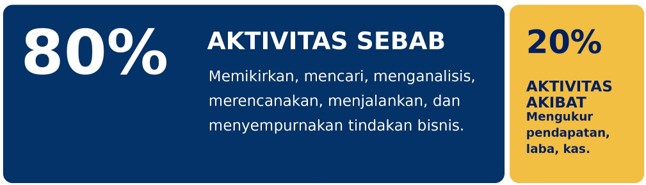
2.1 Aktivitas sebab: 80% perhatian dan pelaksanaan
- Riset kebutuhan pasar dan memilih kelompok pelanggan yang sesuai bidang
- Mengidentifikasi calon perusahaan baru, memeriksa identitas usaha, dan menggunakan informasi kontak bisnis yang sah.
- Mendengarkan persoalan pelanggan, menetapkan hasil kerja, dan membangun
- Menetapkan ruang lingkup, harga layak, jadwal penyelesaian, ketentuan tambahan pekerjaan, dan cara
- Mengelola tim, dokumen sumber, rekonsiliasi, serta mutu pekerjaan
- Mengendalikan biaya langsung, pemakaian sarana, dan waktu
- Menyiapkan penagihan secara tertib serta mempercepat penyelesaian dokumen
- Menjaga kerahasiaan data, ketentuan hukum, dan disiplin pengendalian
2.2 Aktivitas akibat: 20% perhatian dan evaluasi
- Mengevaluasi jumlah pelanggan dan kontrak baru yang
- Menghitung pendapatan sesuai periode dan pemenuhan kewajiban
- Menilai biaya per jenis layanan, margin kontribusi, laba usaha, dan laba
- Menilai kas yang diterima, tagihan jatuh tempo, piutang, dan kebutuhan modal
- Menghubungkan hasil pengukuran dengan penyebab untuk menguatkan pekerjaan
HUBUNGAN DUA KELOMPOK AKTIVITAS
Pengukuran bukan pengganti pelaksanaan. Data hasil menjadi umpan balik: bila kontrak sedikit, periksa kebutuhan dan proposal; bila margin turun, periksa biaya dan cakupan kerja; bila kas belum masuk, periksa persyaratan pembayaran dan penagihan.
3. Penerapan pada Layanan Keuangan
Jasa Accounting Service dan penyusunan laporan keuangan memerlukan akurasi dokumen, pelaksanaan jasa tepat waktu, kemampuan komunikasi, dan pengendalian biaya. Pelayanan yang baik menghubungkan penyebab operasional dengan hasil finansial yang dapat diperiksa.
| No. | Bidang jasa | Aktivitas sebab (80%) | Akibat dinilai (20%) |
| 01 | Pembukuan dan akuntansi | Menata transaksi, rekonsiliasi bank, penutupan buku, pemeriksaan saldo. | Ketepatan laporan, pendapatan jasa, biaya layanan. |
| 02 | Laporan keuangan | Memeriksa dokumen, menyusun laporan, dan melakukan telaah angka. | Kualitas keluaran, harga jasa, margin. |
| 03 | Kepatuhan perpajakan | Menentukan kewajiban dan dokumen, menyusun pelaporan sesuai ketentuan. | Ketepatan penyampaian serta hasil layanan. |
| 04 | Pengendalian biaya | Menelusuri pemicu biaya, merancang penghematan, memeriksa pelaksanaan. | Penghematan yang didukung bukti dan margin. |
| 05 | Arus kas dan penagihan | Menyelaraskan termin kerja, invoice, dan jadwal pembayaran. | Kas diterima, piutang, keterlambatan. |
| 06 | Pelaporan manajemen | Menghubungkan data proyek, anggaran, realisasi, dan keputusan. | Manfaat informasi dan kualitas pengambilan keputusan. |
| 07 | Penyusunan SOP | Mendokumentasikan alur, penanggung jawab, serta titik pengendalian. | Konsistensi proses dan pemborosan yang dihindari. |
| 08 | Pendampingan bisnis | Menentukan persoalan prioritas, melakukan analisis, dan mendampingi pelaksanaan. | Manfaat yang dapat diperiksa dan nilai kontrak. |
3.1 Pelayanan yang tepat dimulai dari kebutuhan
Perusahaan perdagangan dengan masalah piutang membutuhkan pendekatan berbeda dari perusahaan engineering yang menghadapi kendala biaya proyek. Oleh karena itu, penentuan jasa tidak semata-mata berdasarkan daftar tarif, melainkan pada tujuan, kompleksitas, volume pekerjaan, tenggat, dan risiko pelanggan. Pendekatan berbasis proses serta fokus pelanggan sejalan dengan ISO 9001:2026 [7][8].
3.2 Proses yang tidak perlu perlu disederhanakan
Pekerjaan berulang yang tidak memperbaiki pelayanan, keputusan, kepatuhan, atau bukti transaksi harus dievaluasi dari manfaat dan biayanya. Pencatatan yang diwajibkan serta bukti penting tidak boleh dihilangkan hanya untuk menghemat waktu. Pengendalian internal membantu menjaga keandalan informasi, operasi, dan kepatuhan [9].
4. Contoh Ekonomi: Satu Kontrak Layanan Bulanan
Sebagai contoh perhitungan, tarif Accounting Professional ditetapkan sebesar Rp2.500.000 per bulan sesuai dokumen benchmark tarif PT Jasa Konsultan Keuangan 2026. Seluruh biaya dan jumlah jam berikut adalah asumsi ilustratif, bukan data biaya aktual suatu pelanggan.
| No. | Komponen per bulan | Nilai |
| 01 | Nilai layanan bulanan | Rp2.500.000 |
| 02 | Pelaksanaan tenaga kerja langsung | Rp750.000 |
| 03 | Pemeriksaan hasil pekerjaan | Rp200.000 |
| 04 | Komunikasi dan kebutuhan lapangan | Rp100.000 |
| 05 | Sarana kerja terkait layanan | Rp75.000 |
| 06 | Jumlah biaya langsung | Rp1.125.000 |
| 07 | Margin kontribusi (55%) | Rp1.375.000 |
| 08 | Alokasi biaya umum (asumsi) | Rp350.000 |
| 09 | Alokasi biaya mendapatkan klien (asumsi) | Rp250.000 |
| 10 | Sisa hasil operasi ilustratif | Rp775.000 |
MAKNA PERHITUNGAN
Margin kontribusi dihitung dari (Rp2.500.000 – Rp1.125.000) / Rp2.500.000 = 55%. Setelah alokasi biaya umum Rp350.000 dan biaya mendapatkan klien Rp250.000, sisa hasil operasi ilustratif sebesar Rp775.000. Nilai tersebut belum menjadi laba bersih perusahaan apabila masih terdapat beban dan pajak lain.
4.1 Ilustrasi nilai satu kontrak dalam setahun
Jika jasa diberikan dan diakui selama 12 bulan penuh, pendapatan ilustratif sebesar Rp30.000.000. Dengan biaya langsung tetap 45%, kontribusi setahun menjadi Rp16.500.000 sebelum biaya umum. Nominal ini bukan jaminan pelanggan akan bertahan atau membayar tepat waktu.
4.2 Mengapa bukan omzet saja yang dinilai?
Dua kontrak dengan pendapatan sama dapat menghasilkan keuntungan sangat berbeda karena jumlah transaksi, waktu pemeriksaan, kebutuhan kunjungan, perubahan lingkup kerja, dan tingkat penagihan tidak sama. Karena itu, pengendalian biaya dan penyusunan ruang lingkup merupakan pekerjaan sebab yang sangat menentukan.
5. Perbedaan Waktu Pendapatan dan Kas
Asumsikan satu pekerjaan jasa Januari bernilai Rp2.500.000 selesai dan memenuhi persyaratan pengakuan pendapatan pada Januari. Tagihan dibayar pada Februari. Maka pendapatan Januari dapat tercatat, sementara kas masuk baru pada Februari [1][3][5].
| Periode | Pendapatan diakui | Kas diterima | Keterangan |
| Januari | Rp2.500.000 | Rp0 | Jasa diselesaikan, pembayaran belum diterima. |
| Februari | Rp0* | Rp2.500.000 | Pelanggan melunasi tagihan pekerjaan Januari. |
*Contoh hanya mengikuti satu pekerjaan Januari dan tidak memasukkan pekerjaan baru pada Februari.
5.1 Simulasi penundaan pembayaran dan kebutuhan kas
Dengan biaya langsung Rp1.125.000, biaya umum teralokasi Rp350.000, dan biaya mendapatkan klien Rp250.000 pada bulan pertama, arus kas bulan Januari dapat negatif apabila pelanggan belum membayar. Asumsi simulasi: penerimaan bulanan selalu mundur satu bulan.
| Bulan | Kas diterima | Kas keluar | Arus kas | Kumulatif |
| Januari | Rp0 | Rp1.725.000 | −Rp1.725.000 | −Rp1.725.000 |
| Februari | Rp2.500.000 | Rp1.475.000 | Rp1.025.000 | −Rp700.000 |
| Maret | Rp2.500.000 | Rp1.475.000 | Rp1.025.000 | Rp325.000 |
Contoh ini menunjukkan bahwa pendapatan dan kontribusi yang positif dapat terjadi bersamaan dengan kebutuhan modal kerja. Biaya dan penerimaan sebenarnya harus disesuaikan dengan kontrak, kebijakan penagihan, serta bukti bank.
5.2 Penagihan merupakan sebab, kas masuk merupakan akibat
Penagihan yang disertai dokumen lengkap, konfirmasi termin, dan tindak lanjut yang sopan adalah kegiatan penyebab penerimaan. Kas yang benar-benar masuk ke rekening merupakan akibat yang harus diverifikasi. Pengendalian piutang tidak cukup dilakukan dengan menghitung jumlah invoice.
6. Pembagian Waktu Kerja 80:20
Ilustrasi berikut menggunakan 40 jam kerja agar pembagian aktivitas lebih mudah dipahami. Ini merupakan pembagian perhatian operasional, bukan pembatasan terhadap kewajiban profesi dan kepatuhan.
| No. | Kelompok | Aktivitas | Jam |
| 01 | Sebab | Riset pasar dan kebutuhan calon klien baru | 8 |
| 02 | Sebab | Pertemuan, komunikasi, dan penyusunan penawaran | 9 |
| 03 | Sebab | Pelaksanaan dan peningkatan mutu pelayanan | 11 |
| 04 | Sebab | Pengendalian biaya dan penagihan | 4 |
| 05 | Akibat | Pemeriksaan pendapatan dan kontrak | 2 |
| 06 | Akibat | Pemeriksaan biaya, margin, dan laba | 3 |
| 07 | Akibat | Pemeriksaan kas, piutang, dan tindak lanjut keputusan | 3 |
| TOTAL | 32 jam sebab + 8 jam akibat | 40 |
6.1 Penyesuaian dilakukan menurut tanggung jawab
Bagian operasional, penjualan, pembukuan, serta pengawasan dapat mempunyai komposisi harian yang berbeda. Pembagian 80:20 di sini menggambarkan arah perhatian manajemen secara keseluruhan. Pelaksanaan pelaporan wajib, pemeriksaan mutu, dan pengendalian tetap dilaksanakan sesuai kebutuhan.
7. Menghubungkan Aktivitas dengan Hasil
Dashboard yang berguna mengaitkan tindakan dan hasil. Angka kegiatan tidak cukup tanpa menunjukkan relevansi, kualitas, dan konsekuensi ekonominya. Pendekatan pengukuran seimbang membantu melihat kaitan kinerja operasional dengan kinerja finansial [15][16].
| No. | Indikator sebab | Indikator akibat | Bukti |
| 01 | Perusahaan sasaran diverifikasi | Klien baru yang berkontrak | Profil publik dan kontrak |
| 02 | Proposal sesuai kebutuhan | Kontrak diterima | Proposal dan persetujuan |
| 03 | Pekerjaan selesai tepat waktu | Pendapatan yang diakui | Laporan hasil kerja |
| 04 | Biaya proyek terpantau | Margin jasa | Rincian biaya dan pendapatan |
| 05 | Tagihan benar dan tepat waktu | Kas diterima dan piutang | Invoice serta bukti bank |
| 06 | Layanan dievaluasi bersama pelanggan | Perpanjangan kerja sama | Kontrak lanjutan |
7.1 Contoh membaca dashboard secara benar
- Bila proposal banyak tetapi kontrak sedikit, periksa kualitas kebutuhan, penawaran, harga, dan
- Bila kontrak meningkat tetapi pekerjaan terlambat, periksa kapasitas tim, dokumen, dan pengendalian
- Bila pendapatan meningkat namun margin turun, periksa biaya tenaga kerja, pekerjaan tambahan, dan harga yang
- Bila laba terlihat baik tetapi kas tertahan, periksa termin pembayaran, umur piutang, dan kelengkapan
- Bila kas meningkat karena pinjaman, pisahkan dari arus kas usaha; tidak semua penambahan kas merupakan
7.2 Pilih satu tindakan berikutnya yang benar-benar berdampak
Setiap pemeriksaan hasil seharusnya menghasilkan keputusan atas penyebab: perubahan cara seleksi pelanggan, perjelasan proposal, peningkatan mutu pekerjaan, penertiban biaya, atau penyelarasan jadwal pembayaran.
Pemantauan yang tidak menghasilkan keputusan baru perlu disederhanakan.
8. Diagnosis Ketika Target Tidak Tercapai
Pemeriksaan dimulai dari akibat yang terlihat, kemudian menelusuri penyebab yang dapat ditindaklanjuti. Diagram sebab-akibat dan hubungan antar-faktor digunakan untuk memeriksa kemungkinan pemicu secara terstruktur [11][14].
| No. | Gejala yang tampak | Kemungkinan sebab yang diperiksa | Langkah pemeriksaan |
| 01 | Pendapatan belum bertambah | Sasaran pelanggan tidak tepat; kebutuhan belum jelas. | Telusuri kecocokan target dan pertemuan. |
| 02 | Penawaran jarang disetujui | Manfaat belum kuat; biaya dan ruang lingkup belum seimbang. | Bandingkan kebutuhan dengan isi proposal. |
| 03 | Pekerjaan tidak selesai tepat waktu | Dokumen tidak lengkap; kapasitas tidak cocok. | Periksa alur kerja serta penanggung jawab. |
| 04 | Margin turun | Waktu kerja berlebih; perubahan lingkup; biaya tidak terkendali. | Hitung jam, biaya langsung, dan perubahan harga. |
| 05 | Kas belum diterima | Termin tidak tegas; invoice terlambat; dokumen kurang. | Cocokkan kontrak, invoice, bukti penerimaan. |
| 06 | Pelanggan tidak memperpanjang | Manfaat layanan belum terbukti atau komunikasi kurang. | Periksa umpan balik dan mutu keluaran. |
8.1 Perbaikan berkelanjutan
Pendekatan yang dapat digunakan adalah merencanakan tindakan, melaksanakannya, memeriksa hasil, dan membakukan perbaikan yang efektif. Siklus ini sejalan dengan PDCA dari American Society for Quality [10].
9. Pengendalian Harga, Biaya, dan Margin
Harga penawaran perlu mempertimbangkan nilai manfaat, volume transaksi, keahlian, tingkat kesulitan, kebutuhan kunjungan, risiko kerja, dan waktu tim. Kegiatan menentukan harga serta mengendalikan biaya termasuk sebab; margin merupakan akibat.
9.1 Analisis sensitivitas satu layanan
Contoh memakai harga jasa Rp2.500.000 dan biaya langsung awal Rp1.125.000; nilai alternatif berikut menggambarkan perubahan dengan faktor lain tetap, bukan kebijakan harga yang sudah ditetapkan.
| No. | Skenario | Harga | Biaya langsung | Margin |
| 01 | Awal | Rp2.500.000 | Rp1.125.000 | 55,0% |
| 02 | Biaya langsung naik 10% | Rp2.500.000 | Rp1.237.500 | 50,5% |
| 03 | Harga didiskon 10% | Rp2.250.000 | Rp1.125.000 | 50,0% |
| 04 | Harga naik 5% | Rp2.625.000 | Rp1.125.000 | 57,1% |
Margin kontribusi = (Harga jasa − Biaya langsung) / Harga jasa × 100%. Keputusan harga harus tetap memperhatikan persaingan sehat, kemampuan pelanggan, dan kapasitas pelayanan yang tersedia.
9.2 Pengendalian yang mendukung laba
- Dokumentasikan layanan, jumlah transaksi, dan pekerjaan yang tidak termasuk
- Tetapkan biaya dan jam kerja yang wajar sebelum kontrak
- Periksa permintaan tambahan pekerjaan dan sepakati perubahan imbalan bila
- Catat penagihan sesuai termin dan pastikan penerimaan dapat
- Evaluasi profitabilitas per layanan tanpa menurunkan ketepatan dan mutu
10. Pengendalian Arus Kas dan Piutang
Pendapatan menunjukkan kinerja dari jasa yang telah diberikan; laporan arus kas menunjukkan penerimaan dan pengeluaran uang. Keduanya dibutuhkan untuk menilai kelangsungan pelayanan. PSAK 207 dan IAS 7 mengelompokkan arus kas operasi, investasi, dan pendanaan [2][4].
- Tentukan ketentuan uang muka dan termin pembayaran yang jelas dan dapat dipenuhi
- Selaraskan kemajuan pekerjaan dengan hak penagihan yang
- Pastikan dokumen hasil jasa dan invoice benar sebelum
- Periksa status pembayaran terhadap bukti bank secara
- Bandingkan umur piutang dengan kebutuhan gaji, pekerjaan, dan kewajiban
- Gunakan hasil pemeriksaan kas untuk menyesuaikan penjadwalan pekerjaan dan
11. Praktik Indonesia dan Internasional
Dasar pencatatan dan pelaporan keuangan Indonesia digunakan bersama kerangka internasional sebagai pembanding. Pada praktik manajemen, peningkatan mutu, pengendalian internal, dan pengukuran kinerja menjadi unsur yang saling mendukung.
| No. | Bidang | Rujukan Indonesia | Rujukan internasional |
| 01 | Pengakuan pendapatan | PSAK 115 | IFRS 15 |
| 02 | Laporan arus kas | PSAK 207 | IAS 7 |
| 03 | Mutu proses layanan | Praktik tata kelola dan SOP jasa | ISO 9001:2026 |
| 04 | Pengendalian internal | Praktik pengendalian operasional | COSO Internal Control |
| 05 | Peningkatan proses | Evaluasi pelayanan dan tindakan perbaikan | Siklus PDCA |
| 06 | Pengukuran kinerja | Indikator manajemen dan keuangan | Balanced Scorecard |
Pada 2026 ISO menerbitkan ISO 9001:2026 sebagai edisi terbaru sistem manajemen mutu, dengan penekanan pada kepemimpinan, budaya mutu, risiko serta peluang [7][8]. Kerangka tersebut menjadi rujukan prinsip proses, bukan pernyataan bahwa PT Jasa Konsultan Keuangan telah memperoleh sertifikasi tertentu.
Bank Indonesia juga menekankan pentingnya pencatatan transaksi dan laporan keuangan usaha melalui materi SI APIK dan pedoman pencatatan UMK [19][20]. Dalam pelayanan jasa konsultansi, ketertiban informasi membantu keputusan pemilik usaha dan komunikasi dengan lembaga pembiayaan.
12. Pertanyaan yang Sering Diajukan
Mengapa pendapatan disebut akibat?
Karena pendapatan mengikuti pelaksanaan transaksi dan jasa yang memenuhi ketentuan pengakuan, bukan sekadar target yang ditulis manajemen.
Apakah 80:20 berarti 20% pekerjaan menghasilkan 80% omzet?
Tidak. Dalam kebijakan operasional kajian ini, 80% aktivitas diarahkan kepada pemikiran dan pelaksanaan sebab, sementara 20% kepada pemikiran serta pengukuran akibat.
Apa yang termasuk kegiatan sebab?
Memahami kebutuhan pasar, mencari pelanggan, membuat penawaran, memberikan jasa, menetapkan harga, mengendalikan biaya, dan melakukan penagihan.
Apakah kontrak langsung menjadi seluruh pendapatan?
Tidak. Pengakuan mengikuti pemenuhan kewajiban jasa dan ketentuan akuntansi yang relevan.
Mengapa invoice berbeda dari kas?
Invoice berfungsi menagih imbalan, sedangkan kas baru dicatat masuk ketika dana diterima secara nyata.
Apakah margin kontribusi merupakan laba bersih?
Bukan. Margin kontribusi masih harus dikurangi beban tidak langsung serta komponen lain yang relevan.
Apakah kegiatan mengukur akibat tidak penting?
Tetap penting. Pengukuran memungkinkan manajemen mengetahui dampak tindakan dan menentukan perbaikan aktivitas sebab.
Apakah prinsip 80:20 menggugurkan kewajiban pelaporan?
Tidak. Semua kewajiban hukum, perpajakan, pencatatan, kualitas, dan perlindungan data tetap dipenuhi.
Bagaimana hasil pengukuran digunakan?
Hasil dikembalikan menjadi keputusan atas kegiatan sebab: sasaran pelanggan, harga jasa, mutu pelayanan, biaya, atau ketentuan pembayaran.
13. Kesimpulan
Prinsip 80:20 dalam pengelolaan PT Jasa Konsultan Keuangan menempatkan perhatian terbesar pada kegiatan yang menyebabkan layanan bernilai tercipta. Melalui aktivitas sebab yang jelas, perusahaan membangun peluang memperoleh pelanggan, menyediakan jasa yang profesional, mengendalikan biaya, dan menyelesaikan penagihan dengan tertib.
Sebanyak 20% aktivitas digunakan untuk memikirkan dan mengukur akibat: jumlah kontrak, pendapatan yang diakui, margin, laba, piutang, dan kas yang benar-benar diterima. Hasil pengukuran menjadi bahan keputusan untuk menguatkan pekerjaan berikutnya.
INTI PENGELOLAAN
80% MEMIKIRKAN DAN MENGERJAKAN SEBAB. 20% MEMIKIRKAN DAN MENGUKUR AKIBAT. Pendapatan adalah akibat; kualitas proses, ketepatan layanan, kedisiplinan biaya, dan penagihan adalah sebagian penyebab yang dapat dikerjakan dengan baik.
Dengan pengelolaan tersebut, PT Jasa Konsultan Keuangan berupaya mendukung informasi keuangan yang jelas, pelayanan yang dapat dipertanggungjawabkan, dan keputusan bisnis yang lebih baik bagi perusahaan pelanggan.
Rujukan Profesional
Rujukan dipilih berdasarkan relevansinya terhadap pengakuan pendapatan, pelaporan arus kas, pengendalian proses, peningkatan mutu, dan pengukuran kinerja. Tautan di bawah dapat dibuka pada dokumen digital.
- IAI — PSAK 115: Pendapatan dari Kontrak dengan Sumber resmi
- IAI — PSAK 207: Laporan Arus Sumber resmi
- IFRS Foundation — IFRS 15: Revenue from Contracts with Sumber resmi
- IFRS Foundation — IAS 7: Statement of Cash Sumber resmi
- IFRS Foundation — Conceptual Framework for Financial Sumber resmi
- IFRS Foundation — IFRS 18: Presentation and Disclosure in Financial Statements, efektif Sumber resmi
- ISO — ISO 9001:2026 Quality Management Systems – Sumber resmi
- ISO — ISO 9001:2026 – What Businesses Need to Sumber resmi
- COSO — Internal Control – Integrated Sumber resmi
- ASQ — Plan-Do-Check-Act (PDCA) Sumber resmi
- ASQ — Fishbone: Cause-and-Effect Sumber resmi
- ASQ — Pareto Chart: Analysis and Sumber resmi
- ASQ — Seven Basic Quality Sumber resmi
- ASQ — Relations Sumber resmi
- Kaplan & Norton, HBR — The Balanced Scorecard – Measures That Drive Performance (1992). Sumber resmi
- Kaplan & Norton, HBR — The Balanced Scorecard: Measures That Drive Performance (2005). Sumber resmi
- S. SBA — Plan Your Business: Market Research and Competitive Analysis. Sumber resmi
- S. SBA — Manage Your Business. Sumber resmi
- Bank Indonesia — SI APIK: Pencatatan Keuangan Sumber resmi
- Bank Indonesia — Pedoman Pencatatan Transaksi Keuangan untuk Sumber resmi
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).