

RUPST 2026 dan Jasa Accounting Service:
Panduan Kepatuhan Laporan Tahunan PT agar Akses SABH Tetap Aman
By PT Jasa Konsultan Keuangan
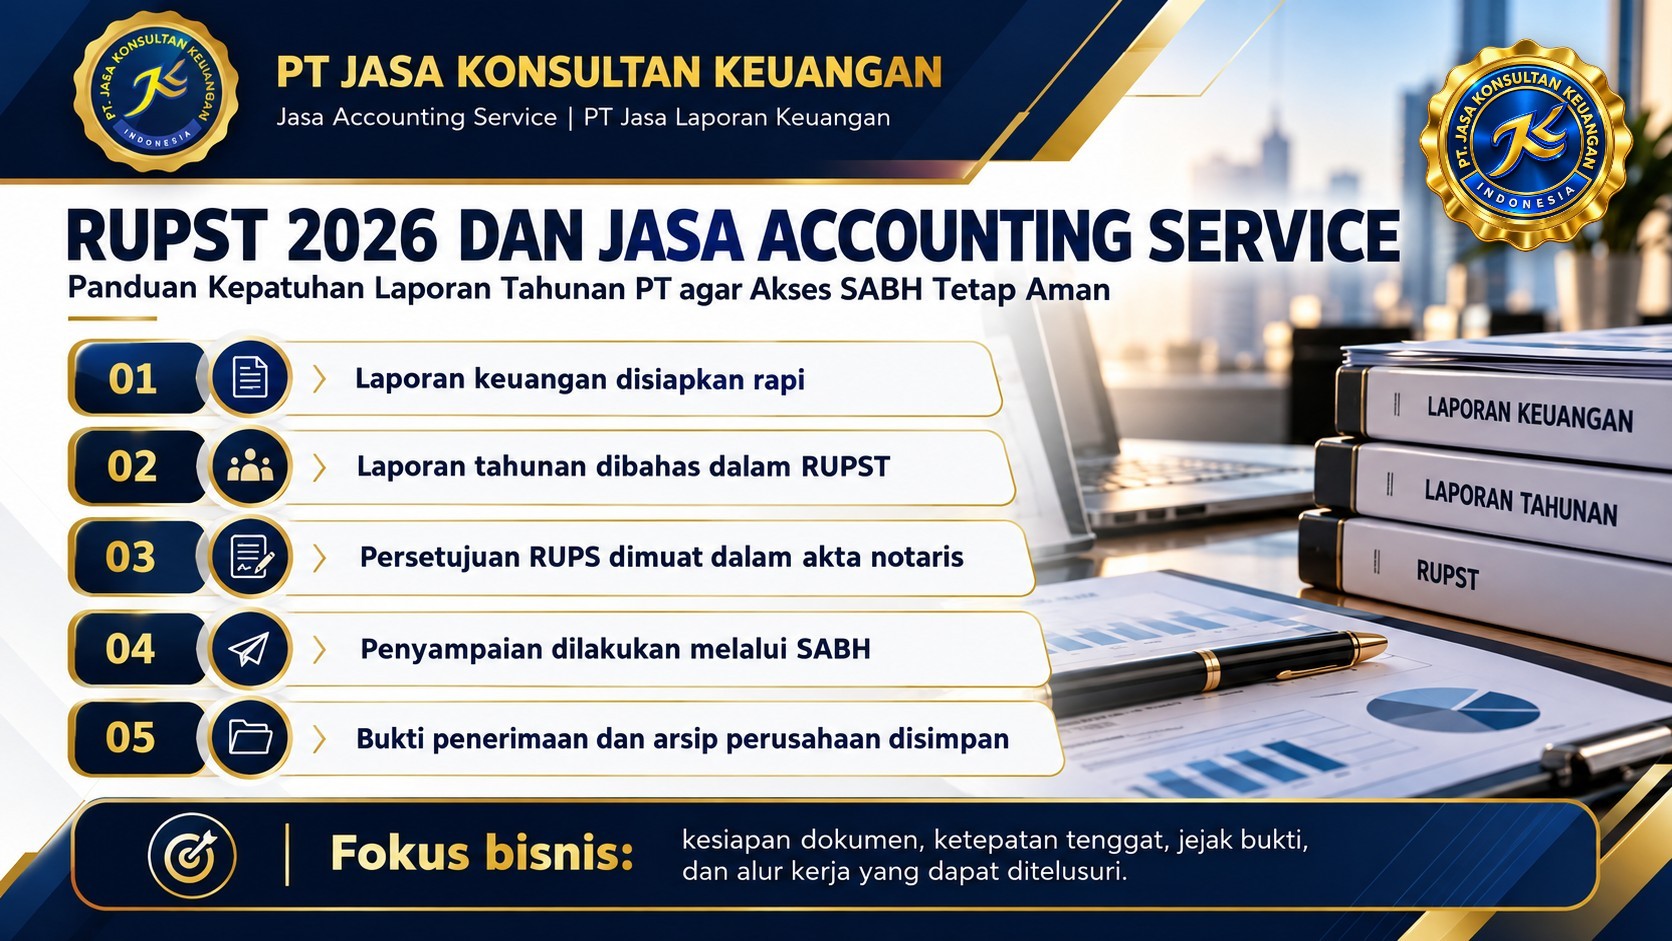
Kewajiban laporan tahunan Perseroan Terbatas perlu dibaca sebagai rangkaian kerja yang dimulai dari pembukuan, penyusunan laporan keuangan, persetujuan dalam Rapat Umum Pemegang Saham Tahunan, pembuatan akta notaris, penyampaian melalui Sistem Administrasi Badan Hukum, hingga penyimpanan bukti penerimaan. Dengan alur seperti ini, Jasa Accounting Service tidak lagi hanya berfungsi sebagai penyusun angka, tetapi sebagai penjaga tertib administrasi perusahaan.
Pemilik PT yang ingin alur ini dikerjakan tuntas dapat memakai layanan jasa laporan tahunan PT dari PT Jasa Konsultan Keuangan, mulai dari pembukuan hingga berkas siap diserahkan ke notaris.
Butuh dibantu menyusun laporan tahunan PT untuk RUPST 2026? Konsultasi awal 30 menit tanpa biaya — tim PT Jasa Konsultan Keuangan.
PT Jasa Konsultan Keuangan menempatkan isu RUPST 2026 sebagai peluang perbaikan tata kelola. Perusahaan yang menyiapkan laporan keuangan sejak awal akan lebih siap memenuhi permintaan notaris, pengurus, pemegang saham, dan kebutuhan unggah dokumen ke SABH.
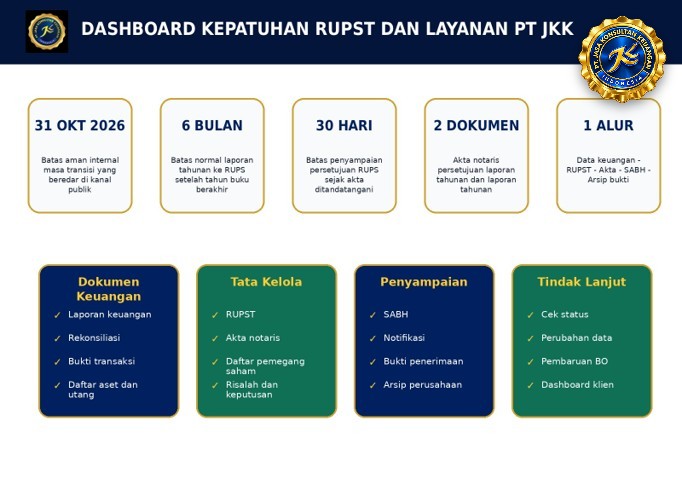
Tanggal 31 Oktober 2026 sebaiknya dipakai sebagai batas aman operasional berdasarkan isu publik dan komunikasi implementasi yang beredar. Namun, batas hukum utama tetap harus mengikuti ketentuan normal: laporan tahunan dibawa ke RUPS paling lambat 6 bulan setelah tahun buku berakhir, lalu persetujuannya disampaikan melalui notaris paling lama 30 hari sejak akta ditandatangani.
1. Ringkasan Utama
| No | Pokok | Penjelasan |
| 1 | Isu pasar | Pemilik dan pengurus PT sedang menaruh perhatian pada kewajiban RUPST, laporan tahunan, akta notaris, dan risiko pemblokiran akses SABH. |
| 2 | Dasar kerja | Permenkum 49/2025 mengatur penyampaian persetujuan laporan tahunan oleh RUPS kepada Menteri melalui notaris dan SABH. |
| 3 | Batas penting | Batas normal RUPS adalah 6 bulan setelah tahun buku berakhir; penyampaian persetujuan RUPS melalui SABH paling lama 30 hari sejak akta notaris ditandatangani. |
| 4 | Batas aman 2026 | 31 Oktober 2026 diperlakukan sebagai tanggal kendali internal agar proses tidak masuk risiko sanksi administratif mulai November 2026. |
| 5 | Peluang layanan | PT Jasa Konsultan Keuangan dapat menawarkan jalur kerja yang menggabungkan Jasa Accounting Service, penyusunan laporan tahunan, arsip bukti, dan dashboard status dokumen. |

2. Landasan Regulasi yang Perlu Dipahami
Bagian ini disusun untuk membantu pemilik PT memahami kewajiban secara sederhana. Penjelasan berikut bukan pengganti pendapat notaris atau penasihat hukum, tetapi dapat menjadi daftar kerja awal sebelum perusahaan menyampaikan dokumen ke pihak yang berwenang.
| No | Aspek | Makna Praktis | Dasar |
| 1 | Laporan tahunan | Direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah dewan komisaris paling lambat 6 bulan setelah tahun buku berakhir. | Pasal 16 ayat (1) Permenkum 49/2025 |
| 2 | Akta notaris | Persetujuan atas laporan tahunan oleh RUPS dimuat dalam akta notaris. | Pasal 16 ayat (2) |
| 3 | Penyampaian ke Menteri | Persetujuan laporan tahunan disampaikan oleh direksi melalui notaris paling lama 30 hari sejak tanggal akta ditandatangani. | Pasal 16 ayat (3) |
| 4 | Sistem elektronik | Penyampaian dilakukan melalui SABH dengan mengunggah dokumen pendukung. | Pasal 16 ayat (4) |
| 5 | Dokumen pendukung | Akta notaris mengenai persetujuan laporan tahunan dan laporan tahunan. | Pasal 16 ayat (5) |
| 6 | Isi laporan tahunan | Memuat laporan keuangan, kegiatan perseroan, tanggung jawab sosial dan lingkungan, masalah usaha, laporan pengawasan komisaris, susunan direksi-komisaris, serta remunerasi. | Pasal 16 ayat (6) |
| 7 | Sanksi administratif | Perseroan yang tidak memenuhi kewajiban atau melewati batas waktu dapat dikenai teguran tertulis dan pemblokiran akses. | Pasal 17-18 |

3. Diagnosa Kepatuhan untuk Pemilik PT
Pertanyaan pertama bukan hanya apakah RUPST sudah dilakukan, tetapi apakah laporan keuangan, laporan tahunan, akta, penyampaian SABH, dan arsip bukti sudah membentuk satu jejak kerja yang jelas. Perusahaan yang hanya memiliki laporan internal tanpa alur bukti berisiko mengalami hambatan saat melakukan perubahan data, penggantian pengurus, pengalihan saham, atau tindakan korporasi lain.
| No | Area | Pertanyaan Kontrol | Status Umum | Tindakan |
| 1 | Pembukuan | Apakah transaksi tahun buku sudah lengkap, direkonsiliasi, dan dapat ditelusuri? | Belum lengkap | Susun daftar kekurangan data dan jadwal cut-off. |
| 2 | Laporan keuangan | Apakah neraca, laba rugi, arus kas, perubahan ekuitas, dan catatan sudah siap? | Perlu review | Lakukan review angka sebelum dibawa ke RUPST. |
| 3 | Laporan tahunan | Apakah kegiatan usaha, masalah usaha, komisaris, direksi, dan informasi pendukung sudah tertulis? | Sering terlewat | Buat kerangka laporan tahunan sederhana. |
| 4 | RUPST | Apakah jadwal, peserta, keputusan, dan persetujuan sudah jelas? | Harus dijadwalkan | Siapkan agenda dan risalah sebelum bertemu notaris. |
| 5 | Akta notaris | Apakah persetujuan laporan tahunan sudah dimuat dalam akta? | Wajib untuk alur SABH | Koordinasikan dokumen dan tanda tangan. |
| 6 | SABH | Apakah penyampaian sudah dilakukan melalui notaris dan ada bukti penerimaan? | Perlu bukti | Simpan bukti penerimaan dan nomor referensi. |
| 7 | Arsip | Apakah semua file tersimpan dalam folder bukti yang mudah dicari? | Sering tercecer | Buat struktur folder tahun buku dan nomor dokumen. |
4. Alur Kerja Layanan PT Jasa Konsultan Keuangan
PT Jasa Konsultan Keuangan dapat mengemas layanan ini sebagai alur kerja terukur. Posisi Jasa Accounting Service berada pada fondasi data dan laporan keuangan, sedangkan notaris menjalankan fungsi pengaktaan dan penyampaian formal melalui SABH. Dengan pembagian peran seperti ini, setiap pihak bekerja pada ruang lingkup yang tepat.
| No | Tahap | Cara Kerja | Alat | Output |
| 1 | Intake klien | Menerima nama PT, tahun buku, status laporan, status RUPST, dan kebutuhan mendesak. | Form/WhatsApp/CRM | Data awal terekam |
| 2 | Pemeriksaan awal | Memeriksa kelengkapan laporan keuangan, akta, SK, susunan pengurus, dan data pemegang saham. | Checklist dokumen | Daftar kekurangan |
| 3 | Penyusunan angka | Merapikan pembukuan dan laporan keuangan sebagai dasar laporan tahunan. | Jasa Accounting Service | Draft laporan keuangan |
| 4 | Laporan tahunan | Menyusun rangka laporan tahunan yang siap dibahas dalam RUPST. | Template kerja | Draft laporan tahunan |
| 5 | Koordinasi RUPST | Menyiapkan agenda, keputusan, dan daftar data untuk notaris. | Agenda RUPST | Risalah/keputusan |
| 6 | Koordinasi notaris | Mendukung kelengkapan data untuk pembuatan akta notaris. | Folder bukti | Akta persetujuan |
| 7 | Penyampaian SABH | Notaris menyampaikan dokumen melalui SABH; PT JKK membantu kontrol status dan arsip bukti. | Dashboard status | Bukti penerimaan |
| 8 | Arsip dan tindak lanjut | Menyimpan dokumen akhir, bukti, dan daftar tindak lanjut tahunan. | Evidence folder | Arsip lengkap |
5. Paket Layanan yang Dapat Dibuat Lebih Ekonomis
Agar harga layanan dapat dijaga wajar, ruang lingkup harus dibatasi. Paket awal sebaiknya tidak menanggung pekerjaan tanpa batas. Harga layanan yang sehat akan tercapai apabila data dari klien rapi, transaksi dibatasi, revisi dibatasi, dan pekerjaan berat seperti sengketa pajak atau audit khusus dipisahkan sebagai layanan tambahan. Dalam revisi ini, seluruh indikasi tarif paket dinaikkan 100% dari rancangan awal. Biaya notaris ditetapkan terpisah sebesar Rp3,5 juta apabila diperlukan untuk pembuatan akta, dengan PNBP dan kebutuhan khusus tetap dipisahkan sesuai kondisi pekerjaan.
| No | Paket | Indikasi Harga | Isi Utama | Batasan | Segmen |
| 1 | Starter RUPST | Rp2,0-3,0 juta + notaris Rp3,5 juta | Checklist dokumen, review awal laporan, ringkasan kekurangan, arahan alur RUPST. | Tidak termasuk pembukuan ulang, pendampingan notaris penuh, PNBP, dan kebutuhan khusus. | UMKM/PT kecil |
| 2 | Accounting Ready | Rp5,0-8,0 juta + notaris Rp3,5 juta | Review pembukuan, laporan keuangan dasar, rekonsiliasi, draft data laporan tahunan. | Batas transaksi, revisi, PNBP, dan kebutuhan khusus ditentukan sejak awal. | PT aktif dengan data cukup rapi |
| 3 | RUPST Compliance | Rp10,0-16,0 juta + notaris Rp3,5 juta | Penyusunan laporan tahunan, koordinasi data notaris, dashboard status, arsip bukti. | Biaya notaris Rp3,5 juta, PNBP, dan kebutuhan khusus dipisah dari paket utama. | PT dengan struktur pengurus/pemegang saham jelas |
| 4 | Corporate Governance | Proposal khusus + notaris Rp3,5 juta | Konsolidasi data beberapa entitas, SOP tahunan, dashboard pengurus, folder bukti lintas tahun. | Perlu scoping, jadwal kerja, PNBP, dan rincian biaya tambahan sebelum penawaran final. | Grup usaha |
6. Bahan Website dengan Judul Mengandung Kata Kunci
RUPST 2026 dan Jasa Accounting Service: Cara Menyiapkan Laporan Tahunan PT agar Akses SABH Tetap Aman
Setiap Perseroan Terbatas perlu menyiapkan laporan tahunan secara tertib. RUPST bukan hanya forum formal pemegang saham, tetapi titik penting untuk menyetujui laporan tahunan, menguatkan pertanggungjawaban direksi, dan memastikan dokumen perusahaan dapat disampaikan melalui jalur administrasi yang benar.
Bagi perusahaan yang mencari Jasa Accounting Service, kebutuhan hari ini tidak berhenti pada pembukuan bulanan. Perusahaan juga perlu laporan keuangan yang siap dibaca pemegang saham, siap menjadi bahan RUPST, dan siap mendukung proses administrasi di SABH.
Bila pembukuan bulanan perusahaan belum tertib, langkah awalnya adalah pembukuan yang siap Coretax agar angka laporan tahunan sama dengan angka di SPT.
Mengapa RUPST 2026 Perlu Segera Diperhatikan
Regulasi terbaru membuat persetujuan laporan tahunan oleh RUPS perlu dimuat dalam akta notaris dan disampaikan secara elektronik melalui SABH. Karena itu, pemilik PT tidak cukup hanya menyimpan laporan internal. Dokumen perlu disusun, disetujui, disampaikan, dan diarsipkan dengan bukti yang jelas.
Peran PT Jasa Konsultan Keuangan
PT Jasa Konsultan Keuangan dapat membantu perusahaan menata pembukuan, menyiapkan laporan keuangan, menyusun kerangka laporan tahunan, membuat daftar dokumen yang diperlukan, dan mengawal status bukti setelah proses formal dilakukan. Dalam posisi ini, PT Jasa Konsultan Keuangan bekerja sebagai penghubung antara data usaha, kebutuhan pemegang saham, dan administrasi perusahaan.
Apa yang Harus Disiapkan Pemilik PT
| No | Dokumen | Kegunaan |
| 1 | Akta pendirian dan perubahan terakhir | Untuk memastikan data dasar perseroan, pengurus, dan pemegang saham. |
| 2 | SK Kemenkumham terakhir | Untuk mencocokkan status badan hukum dan perubahan terakhir. |
| 3 | Laporan keuangan tahun buku | Menjadi bagian utama laporan tahunan dan bahan persetujuan RUPST. |
| 4 | Laporan kegiatan usaha | Menjelaskan aktivitas, capaian, kendala, dan arah kerja perusahaan. |
| 5 | Data direksi dan komisaris | Diperlukan untuk laporan tahunan dan agenda pertanggungjawaban. |
| 6 | Daftar pemegang saham | Mendukung keputusan RUPS dan data notaris. |
| 7 | Bukti penerimaan sebelumnya | Membantu mengecek riwayat administrasi perusahaan. |
Kata Kunci Layanan yang Relevan
| No | Frasa | Penempatan Wajar |
| 1 | Jasa Accounting Service | Merapikan pembukuan dan laporan keuangan agar siap digunakan untuk RUPST. |
| 2 | PT Jasa Laporan Keuangan | Istilah pencarian calon klien yang membutuhkan penyusunan laporan keuangan dan laporan tahunan. |
| 3 | PT Jasa Konsultan Keuangan | Entitas layanan yang menggabungkan konsultasi, laporan, pajak, dan tata kelola dokumen. |
Kesimpulan untuk Pemilik PT
RUPST 2026 perlu diperlakukan sebagai pekerjaan tertib data. Perusahaan yang lebih dulu menata pembukuan, laporan keuangan, laporan tahunan, akta, penyampaian SABH, dan arsip bukti akan lebih siap menghadapi perubahan administrasi badan hukum. Bagi PT yang belum menyiapkan dokumen, langkah paling aman adalah melakukan pemeriksaan awal dan menyusun jadwal kerja sebelum batas waktu mendekat.
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi — WhatsApp 0877 0070 0705
Tuti Alawiyah (PIC Layanan) — WhatsApp 0811 808 5705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950.
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur.
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).
Tulisan ini mengingatkan kepatuhan laporan tahunan PT melalui RUPST agar akses SABH tetap aman. Apa risiko bagi PT bila laporan tahunan tidak disiapkan tepat waktu, dan bagaimana jasa laporan keuangan Jakarta dapat membantu?
Risikonya, proses RUPST tertunda dan layanan administrasi badan hukum melalui SABH dapat terganggu, sebagaimana diingatkan dalam tulisan ini. Karena laporan keuangan menjadi bagian inti laporan tahunan, penyusunannya sebaiknya selesai jauh sebelum jadwal RUPST. Penyusun laporan dapat membantu dengan menutup buku tepat waktu dan menyiapkan laporan yang siap dibahas direksi dan komisaris. Konsultasi awal 30 menit tanpa biaya: https://wa.me/628118085705