


Jasa Accounting Service Berbasis Bukti:
Dari Data Menjadi Keputusan, Arus Kas, dan Pertumbuhan Bisnis
By PT Jasa Konsultan Keuangan
PT Jasa Laporan Keuangan • PT Jasa Konsultan Keuangan • Sistem Kerja Finansial Terintegrasi
Oleh: Widi Prihartanadi | PT Jasa Konsultan Keuangan | 6 September 2026
| Jawaban Inti Manfaat terbesar sistem kerja ini adalah mengubah data keuangan yang tersebar menjadi satu rangkaian kerja yang tertib: data dikumpulkan, diverifikasi, direkonsiliasi, diubah menjadi laporan dan insight, diterjemahkan menjadi keputusan, lalu ditindaklanjuti sampai menghasilkan manfaat bisnis yang dapat dibuktikan. Bagi perusahaan, nilai akhirnya bukan pada banyaknya aplikasi, tetapi pada laporan yang lebih siap, pajak yang lebih tertata, arus kas yang lebih terlihat, tindak lanjut klien yang lebih cepat, bukti yang lebih kuat, serta waktu pimpinan yang lebih fokus pada keputusan penting. |
| Landasan Amanah dan Ikhtiar “Iyyaka na’budu” meneguhkan penyerahan kepada Allah SWT; “Wa iyyaka nasta’in” meneguhkan permohonan pertolongan; dan “Ihdinash shirathal mustaqim” meneguhkan kebutuhan akan petunjuk. Dalam pekerjaan profesional, nilai ini diterjemahkan menjadi amanah atas data, ketelitian, tanggung jawab, kehati-hatian, dan kesungguhan untuk memberi manfaat. Ya Allah, mudahkan ikhtiar yang baik, kuatkan langkah di tengah kesulitan, lapangkan rezeki yang halal dan berkah, serta jadikan karya ini bermanfaat bagi keluarga, klien, masyarakat, dan negeri. Aamiin Ya Rabbal ‘Alamin.” |
1. Mengapa Sistem Kerja Finansial Terintegrasi Menjadi Penting
Perusahaan sering memiliki data yang cukup, tetapi tidak selalu memiliki keterhubungan yang cukup antara dokumen, transaksi, laporan, pajak, piutang, kontrak, komunikasi klien, dan keputusan manajemen. Di sinilah Jasa Accounting Service modern berubah fungsi: bukan hanya mencatat transaksi, melainkan membangun keteraturan informasi sehingga manajemen dapat mengetahui apa yang terjadi, mengapa terjadi, apa yang harus dilakukan, dan bagaimana hasilnya dibuktikan.
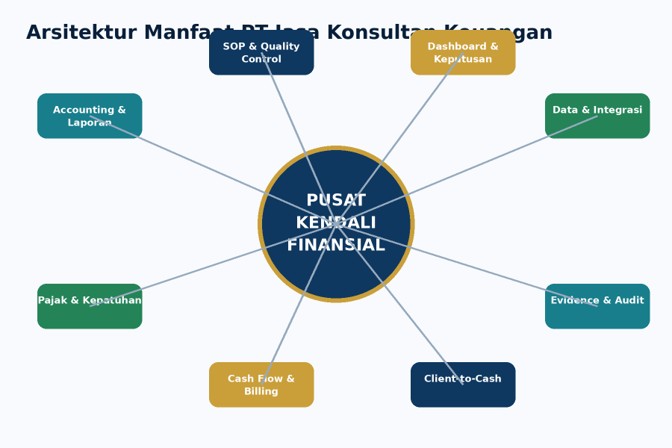
Sumber internal PT Jasa Konsultan Keuangan menempatkan workbook canonical, pusat kendali, evidence register, approval queue, multi-cloud knowledge, dashboard, SOP, dan jalur client-to-cash sebagai satu ekosistem kerja. Dokumen Enterprise 360 juga menegaskan bahwa teknologi dipakai untuk mempercepat pekerjaan berulang, sedangkan keputusan akuntansi, pajak, kontrak, harga, legal, dan komunikasi material tetap berada pada manusia berwenang.
Pendekatan ini sejalan dengan arah global: IFRS mendorong digital financial reporting agar informasi dapat dicari, diekstrak, dan dibandingkan secara lebih efisien; COSO menempatkan internal control sebagai fondasi kepercayaan informasi; sistem keuangan global seperti SAP dan Microsoft Dynamics menggabungkan transaksi, rekonsiliasi, analytics, planning, cash management, dan audit readiness dalam arsitektur yang semakin terpadu.
2. Empat Puluh Manfaat Utama bagi PT Jasa Konsultan Keuangan dan Klien
A. Manfaat Strategis & Kepemimpinan
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 1 | Satu sumber kebenaran | Dokumen, register, status pekerjaan, evidence, dan keputusan dirangkum dalam sumber yang terarah sehingga versi yang dipakai untuk bekerja lebih konsisten. | Keputusan lebih cepat dan lebih sedikit waktu terbuang mencari versi terakhir. |
| 2 | Fokus pimpinan pada keputusan material | Pekerjaan rutin dapat disiapkan sistem, sedangkan pimpinan berfokus pada persetujuan, negosiasi, tanda tangan, arah strategis, dan keputusan berisiko tinggi. | Waktu pimpinan berpindah dari administrasi menuju penciptaan nilai. |
| 3 | Prioritas berbasis dampak bisnis | Pekerjaan dapat diurutkan berdasarkan cash-now, money-soon, system repair, dan business scale. | Energi organisasi lebih dekat dengan omzet, arus kas, dan profit. |
| 4 | Keputusan berbasis evidence | Setiap keputusan penting dapat ditautkan ke dokumen, transaksi, approval, dan read-back. | Mengurangi keputusan berbasis asumsi. |
| 5 | Kontinuitas organisasi | Knowledge, SOP, status, dan evidence tidak hanya tersimpan di kepala satu orang. | Pergantian personel atau tekanan operasional tidak mudah menghilangkan konteks. |
B. Manfaat Accounting & Laporan Keuangan
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 6 | Intake data lebih tertib | Dokumen masuk dapat diklasifikasikan menurut klien, periode, jenis transaksi, pajak, bank, kontrak, dan evidence. | Mengurangi pekerjaan mencari dokumen saat tutup buku. |
| 7 | Pembukuan lebih konsisten | Template, mapping akun, checklist, dan review membuat proses pencatatan lebih seragam. | Kualitas output antarperiode lebih stabil. |
| 8 | Rekonsiliasi lebih kuat | Data buku, bank, invoice, payment, dan dokumen pendukung dapat dibandingkan secara terstruktur. | Selisih lebih cepat terlihat dan ditindaklanjuti. |
| 9 | Closing bulanan lebih terkontrol | Pekerjaan closing dapat dipetakan dengan checklist, deadline, status, dan owner. | Laporan lebih siap tepat waktu. |
| 10 | Laporan lebih mudah dibaca manajemen | Angka tidak berhenti pada neraca dan laba-rugi; dapat diringkas menjadi cash, aging, margin, tren, dan exception. | Manajemen lebih mudah mengambil keputusan. |
C. Manfaat Pajak & Kepatuhan
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 11 | Kesiapan data Coretax | Dokumen pajak, invoice, bukti potong, faktur, pembayaran, dan akun dapat disiapkan lebih tertib. | Pelaporan dan pemeriksaan menjadi lebih siap. |
| 12 | Keterkaitan pajak dengan accounting | Transaksi yang dicatat dapat dipetakan ke implikasi pajak dan evidence. | Mengurangi perbedaan antara pembukuan dan pelaporan pajak. |
| 13 | Kalender kewajiban lebih terkontrol | Due date dan tanggung jawab dapat dimasukkan ke workflow. | Risiko keterlambatan berkurang. |
| 14 | Jejak dokumen lebih jelas | Dokumen sumber dan hasil pelaporan dapat dilacak. | Mempermudah review internal dan klarifikasi. |
| 15 | Kesiapan saat pemeriksaan | Evidence pack dapat disusun sebelum dibutuhkan. | Respons terhadap permintaan data lebih cepat dan terstruktur. |
D. Manfaat Cash Flow, Billing & Collection
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 16 | Cash flow lebih terlihat | Arus masuk/keluar, saldo bank, kewajiban, piutang, dan kebutuhan kas dapat diringkas. | Manajemen dapat melihat tekanan kas lebih dini. |
| 17 | Pekerjaan selesai tidak mudah lupa ditagih | Milestone dapat dikaitkan dengan billing eligibility. | Mempercepat invoice issuance. |
| 18 | Invoice dan payment tidak tercampur | Status invoice, payment, bank match, cash, revenue, dan profit dipisahkan. | Mencegah pengakuan hasil yang terlalu dini. |
| 19 | Collection lebih tepat sasaran | Penagihan dilakukan setelah outstanding benar-benar terverifikasi. | Menjaga hubungan klien sekaligus disiplin kas. |
| 20 | Time-to-cash dapat diukur | Tanggal lead, kontrak, invoice, due date, payment, dan bank match dapat dibandingkan. | Bottleneck cash conversion menjadi terlihat. |
E. Manfaat Client-to-Cash & Pertumbuhan
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 21 | Lead baru lebih cepat terdeteksi | Intake prospek dapat langsung masuk pipeline. | Peluang respons lebih cepat. |
| 22 | Kualifikasi lead lebih disiplin | Kebutuhan, nilai potensial, urgensi, authority, dan next action dapat dipetakan. | Tim fokus pada peluang yang lebih relevan. |
| 23 | Follow-up lebih personal | Riwayat komunikasi dan kebutuhan menjadi dasar pesan. | Mengurangi kesan massal dan meningkatkan relevansi. |
| 24 | Proposal lebih konsisten | Executive summary, scope, deliverables, timeline, assumptions, dan pricing structure dapat distandarkan. | Waktu persiapan proposal lebih cepat. |
| 25 | Pipeline tidak berhenti di proposal | Workflow dilanjutkan ke negotiation, contract, delivery, invoice, payment, retention, repeat order, dan referral. | Pertumbuhan menjadi siklus, bukan transaksi satu kali. |
F. Manfaat Quality Control, Governance & Evidence
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 26 | Approval gate lebih jelas | Tindakan material dipisahkan dari pekerjaan rutin. | Mengurangi risiko tindakan penting tanpa otorisasi. |
| 27 | Audit trail lebih lengkap | Timestamp, object ID, before/after, action, read-back, dan evidence dapat dicatat. | Keterlacakan keputusan meningkat. |
| 28 | Fail-closed mencegah false pass | Jika bukti belum cukup, status tetap unknown/blocked, bukan dipaksa menjadi sukses. | Menjaga integritas laporan manajemen. |
| 29 | Version control lebih baik | Dokumen lama dapat dipertahankan sebagai arsip, sementara current truth diperbarui melalui superseding record. | Riwayat tetap ada tanpa membingungkan versi aktif. |
| 30 | Bukti digital selektif | Hash dan timestamp dapat dipakai untuk dokumen bernilai tinggi setelah validasi. | Menguatkan integritas versi dan waktu keberadaan dokumen. |
G. Manfaat Teknologi, Integrasi & Ketahanan
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 31 | Google Drive dan OneDrive saling melengkapi | Dokumen lintas cloud dapat dicari, dibaca, dan dibandingkan. | Mengurangi ketergantungan pada satu lokasi. |
| 32 | Connector/API mengurangi copy-paste | Data dan komunikasi dapat diproses melalui jalur resmi. | Mengurangi langkah manual dan potensi salah salin. |
| 33 | Read-back membuktikan tindakan | Sistem tidak cukup hanya mengirim perintah; hasil dibaca kembali dari provider. | Mengurangi false send/false update. |
| 34 | Auto-recovery menjaga kelangsungan | Jika satu jalur gagal, jalur resmi lain dapat digunakan tanpa menghentikan semua pekerjaan. | Downtime operasional berkurang. |
| 35 | Modularitas memudahkan skala | Fungsi accounting, tax, CRM, evidence, dashboard, collection, dan automation dapat dikembangkan bertahap. | Investasi dapat mengikuti prioritas bisnis. |
H. Manfaat Keamanan, Reputasi & Visibilitas
| No. | Manfaat | Cara Kerja | Dampak Bisnis |
| 36 | Least-privilege access | Akses hanya diminta sesuai kebutuhan minimum. | Mengurangi paparan data sensitif. |
| 37 | Credential tetap di tangan pemilik | Password, OTP, PIN, recovery code, dan private key tidak menjadi bahan kerja pihak lain. | Keamanan akun lebih terjaga. |
| 38 | Konten publik evidence-based | Materi publik menggunakan klaim yang dapat dipertanggungjawabkan. | Reputasi perusahaan lebih kuat. |
| 39 | Arsitektur konten lebih mudah ditemukan | Organization/LocalBusiness structured data, canonical URL, internal links, keyword cluster, dan FAQ membantu mesin pencari memahami situs. | Visibilitas organik lebih terstruktur. |
| 40 | Jasa Accounting Service menjadi platform keputusan | Layanan bergerak dari pembukuan menuju laporan, cash flow, pajak, kontrol, evidence, dashboard, dan advisory. | Nilai jasa meningkat karena manfaat manajemen lebih luas. |
3. Bagaimana Semua Manfaat Itu Saling Menguatkan
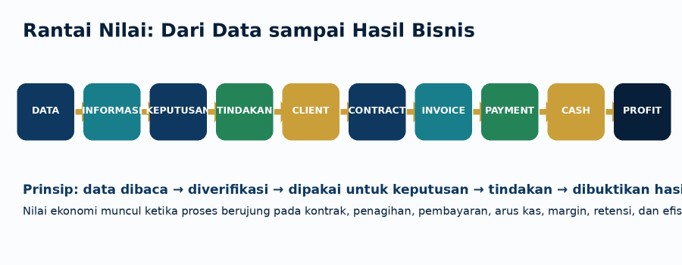
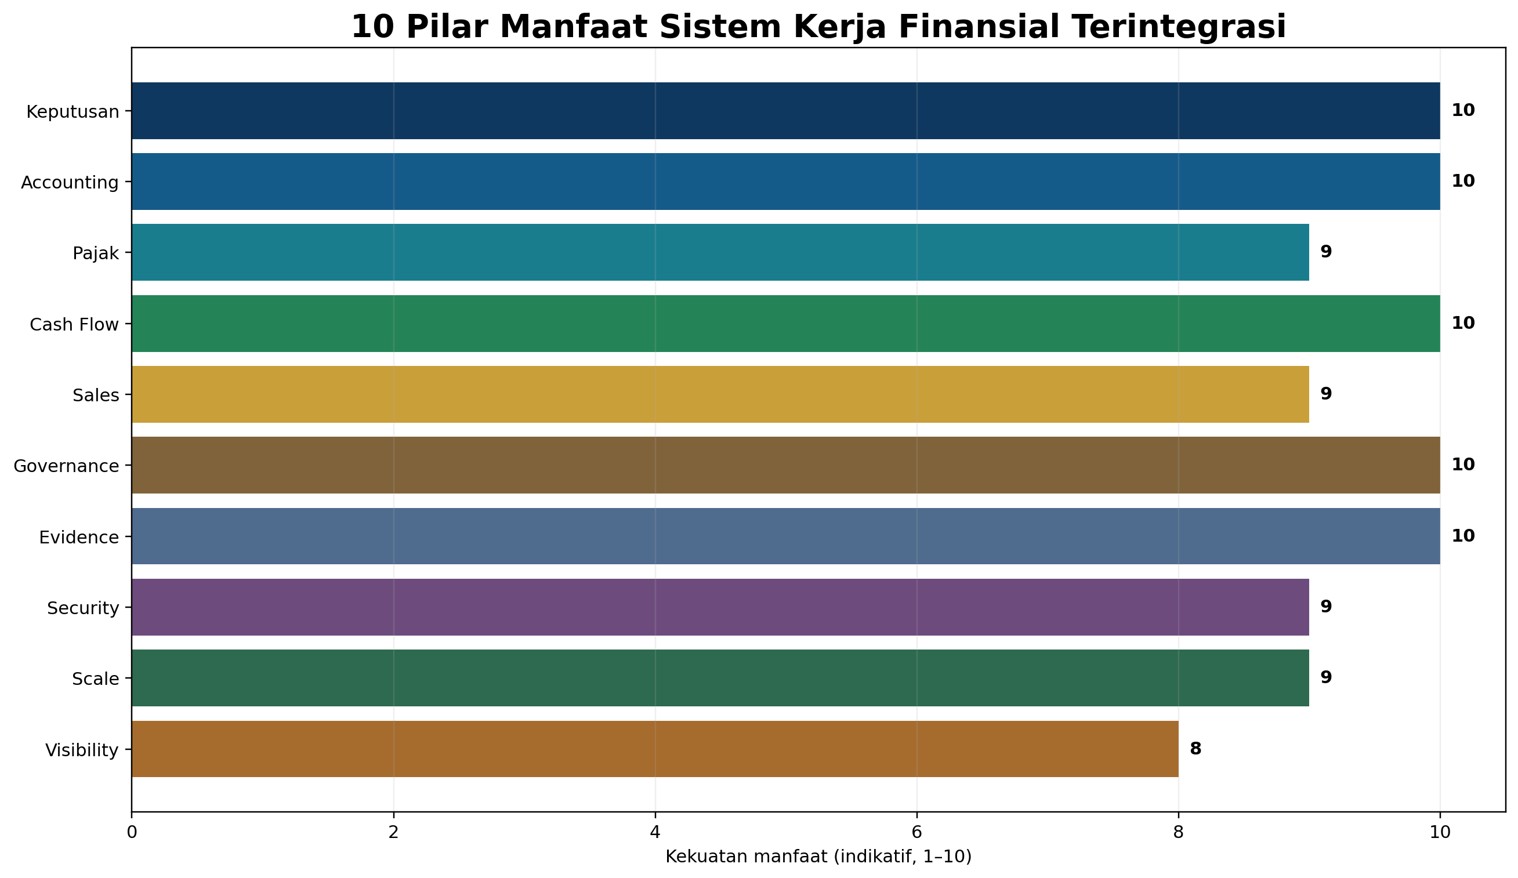
Manfaat di atas tidak berdiri sendiri. Nilai terbesar muncul ketika accounting, pajak, cash flow, client-to-cash, evidence, security, dan dashboard berada dalam satu alur yang terhubung. Hasilnya adalah siklus kerja yang lebih singkat: data masuk sekali, dipakai berkali-kali, diverifikasi pada titik penting, lalu dikembalikan menjadi keputusan dan tindakan.
4. Rantai Kerja dari Dokumen sampai Hasil Bisnis
| No. | Tahap | Isi | Output |
| 1 | Intake | Dokumen, email, spreadsheet, cloud storage | Data terdaftar dan diberi konteks |
| 2 | Validasi | Identitas klien, periode, transaksi, sumber | Data siap diproses |
| 3 | Accounting | Pembukuan, jurnal, buku besar, rekonsiliasi | Angka tersusun |
| 4 | Tax & Compliance | Pemetaan pajak, bukti, calendar, filing readiness | Kewajiban lebih tertata |
| 5 | Reporting | Neraca, laba-rugi, arus kas, aging, dashboard | Informasi manajemen |
| 6 | Decision | Exception, tren, prioritas, scenario | Keputusan lebih terarah |
| 7 | Action | Follow-up, billing, collection, proposal, review | Keputusan berubah menjadi tindakan |
| 8 | Outcome | Client, contract, invoice, payment, cash, retention | Manfaat bisnis terukur |
| 9 | Evidence | Read-back, approval, object ID, timestamp | Hasil dapat diperiksa kembali |
| 10 | Improvement | Before/after, root cause, patch, retest | Proses makin kuat dari waktu ke waktu |
5. Manfaat Menurut Pengguna
| No. | Pengguna | Yang Diterima | Manfaat |
| 1 | Owner / Direksi | Dashboard ringkas, exception, approval material, cash outlook, pipeline | Lebih sedikit waktu mencari data; lebih banyak waktu mengambil keputusan. |
| 2 | Finance | Cash flow, budget, aging, bank reconciliation, payment matching | Likuiditas dan kewajiban lebih terlihat. |
| 3 | Accounting | Checklist, mapping akun, closing, evidence, review | Closing lebih konsisten dan mudah diaudit. |
| 4 | Tax | Dokumen pajak, rekonsiliasi data, calendar, Coretax readiness | Kepatuhan lebih tertib dan bukti lebih siap. |
| 5 | Sales / Business Development | Lead, history, next action, proposal, follow-up | Pipeline lebih terarah menuju kontrak. |
| 6 | Project / Delivery | Scope, milestone, completion, billing eligibility | Pekerjaan selesai lebih cepat berubah menjadi invoice. |
| 7 | Auditor / Reviewer | Source, version, evidence ID, approval, read-back | Pemeriksaan lebih mudah ditelusuri. |
| 8 | Klien | Laporan lebih rapi, konsultasi lebih berbasis data, respons lebih cepat | Pengalaman layanan lebih jelas dan profesional. |
6. Perbandingan dengan Pola Teknologi Finansial Global
Perbandingan berikut bukan klaim bahwa PT Jasa Konsultan Keuangan identik atau lebih unggul daripada platform global. Fungsinya adalah melihat pola desain yang sama-sama bernilai bagi fungsi finance: single source, reconciliation, workflow, controls, evidence, CRM, dan digital reporting.
| No. | Acuan Global | Pola Utama | Relevansi bagi PT JKK |
| 1 | SAP S/4HANA Finance | Unified transactions, accounting, analytics, planning, Universal Journal | Satu sumber kebenaran, rekonsiliasi, reporting, decision support |
| 2 | Microsoft Dynamics 365 Finance | Forecast-to-close, cash, AR, collections, invoice automation, analytics | Cash-to-close, billing, collection, dashboard, automation |
| 3 | Salesforce Sales Cloud | Lead, account, opportunity, pipeline, guided selling | Lead-to-contract, follow-up, pipeline visibility |
| 4 | Xero | Bank feeds, matching, reconciliation, review | Bank reconciliation dan kontrol transaksi |
| 5 | Zoho Books | Bank reconciliation, bank rules, recurring transactions, automation | Automation ringan, matching, closing |
| 6 | Odoo Accounting | Invoices, bank transactions, reconciliation models | Invoice-payment-bank reconciliation |
| 7 | COSO | Internal control untuk keandalan informasi dan tujuan organisasi | Approval, control, audit trail, evidence |
| 8 | IFRS Digital Reporting | Structured, computer-readable financial reporting | Data terstruktur dan comparability |
| 9 | NIST CSF 2.0 | Governance dan cybersecurity risk outcomes | Risk-based access, security, recovery |
| 10 | Google Search Central | Organization, LocalBusiness, canonical, crawlable links | Entity consistency dan visibilitas digital |
7. Arsitektur Konten Digital: Mengapa Informasi yang Tertib Juga Meningkatkan Visibilitas
Halaman layanan yang kuat harus menjawab pertanyaan pengguna secara langsung: apa itu Jasa Accounting Service, siapa yang membutuhkan, apa ruang lingkupnya, hasil apa yang diterima, bagaimana prosesnya, dan bukti apa yang relevan.
Keyword utama “Jasa Accounting Service”, “PT Jasa Laporan Keuangan”, dan “PT Jasa Konsultan Keuangan” sebaiknya muncul secara natural pada judul, subjudul, paragraf pembuka, FAQ, anchor internal, dan metadata, bukan diulang secara mekanis.
Google merekomendasikan structured data Organization dan LocalBusiness agar identitas, alamat, kontak, URL, dan logo dapat dipahami lebih jelas. Canonical URL membantu mengonsolidasikan halaman yang duplikatif atau sangat mirip.
Konten yang paling bernilai bukan konten yang paling banyak jargon, melainkan yang paling jelas menjawab kebutuhan bisnis dan paling mudah diverifikasi.
| No. | Klaster | Turunan Kata | Peran |
| 1 | Jasa Accounting Service | accounting service perusahaan, pembukuan, rekonsiliasi bank, closing bulanan | Halaman layanan utama |
| 2 | PT Jasa Laporan Keuangan | jasa laporan keuangan, laporan keuangan perusahaan, laporan siap bank | Hub layanan pelaporan |
| 3 | PT Jasa Konsultan Keuangan | konsultan keuangan, cash flow, budgeting, SOP, internal audit, feasibility | Hub korporat |
| 4 | Cash Flow & Management Report | dashboard arus kas, aging piutang, profitabilitas, management report | Konten keputusan manajemen |
| 5 | Tax & Coretax | konsultasi pajak, Coretax, PPN, PPh, rekonsiliasi pajak | Konten kepatuhan |
| 6 | Financial Readiness | bank readiness, investor readiness, financing readiness, due diligence | Konten corporate finance |
8. Rencana Implementasi 90 Hari yang Praktis
| No. | Periode | Fokus | Output | Manfaat |
| 1 | Hari 1–15 | Standarisasi data klien | Checklist data, folder, naming, template intake | Data lebih mudah ditemukan |
| 2 | Hari 16–30 | Template laporan & quality control | Template, review list, log koreksi | Kualitas lebih konsisten |
| 3 | Hari 31–45 | Dashboard dasar | Kas, piutang, utang, laba, pajak | Owner mulai mendapat visibility |
| 4 | Hari 46–60 | Evidence pack | Bank, invoice, kontrak, pajak, approval | Audit trail lebih siap |
| 5 | Hari 61–75 | Client-to-cash | Lead, proposal, billing, collection, follow-up | Pipeline terhubung dengan cash |
| 6 | Hari 76–90 | Knowledge & publikasi | FAQ, studi kasus, service pages, source library | Visibilitas dan reuse knowledge meningkat |
9. Dashboard Manfaat yang Seharusnya Diukur
| No. | Area | Indikator | Makna |
| 1 | Accounting | Closing lead time, reconciliation exceptions, corrections | Kualitas dan kecepatan |
| 2 | Tax | Dokumen lengkap, due-date compliance, rekonsiliasi pajak | Kepatuhan |
| 3 | Cash | DSO, aging, cash forecast variance, unmatched payment | Likuiditas |
| 4 | Sales | Response time, meeting rate, proposal rate, win rate | Pertumbuhan |
| 5 | Billing | Completed-not-invoiced, invoice cycle time | Time-to-cash |
| 6 | Evidence | Read-back coverage, approval coverage, version traceability | Keterlacakan |
| 7 | Owner | Owner hours saved, decisions requiring escalation | Efisiensi pimpinan |
| 8 | Client | On-time delivery, repeat order, referral, issue resolution | Kualitas layanan |
10. Pertanyaan yang Paling Sering Muncul
Apa manfaat utama Jasa Accounting Service bagi perusahaan?
Merapikan transaksi, memperkuat rekonsiliasi, mempercepat closing, menyiapkan laporan, membuat arus kas lebih terlihat, dan menyiapkan bukti yang lebih mudah diperiksa.
Apa bedanya pembukuan biasa dengan sistem kerja terintegrasi?
Pembukuan biasa berfokus pada pencatatan. Sistem terintegrasi menghubungkan pencatatan dengan dokumen, pajak, bank, cash flow, dashboard, action, billing, dan evidence.
Apakah otomatisasi menggantikan peran profesional keuangan?
Tidak. Otomatisasi paling tepat untuk pekerjaan berulang, routing, matching, draft, dan monitoring. Keputusan material tetap membutuhkan penilaian dan otorisasi manusia.
Mengapa evidence dan read-back penting?
Karena perintah belum tentu sama dengan hasil. Read-back memastikan tindakan benar-benar terjadi pada sistem sumber dan evidence menjaga keterlacakan.
Mengapa invoice tidak boleh dianggap cash?
Invoice adalah tagihan. Cash baru terbukti setelah ada payment dan bank match. Pemisahan ini menjaga kualitas informasi keuangan.
Apa manfaat multi-cloud?
Dokumen dapat memiliki jalur cadangan, sinkronisasi, dan pencarian lintas sumber, sehingga ketergantungan pada satu lokasi berkurang.
Bagaimana sistem membantu pajak?
Dengan menata bukti transaksi, rekonsiliasi, due date, dokumen pelaporan, dan kesiapan Coretax sehingga proses pajak lebih tertib.
Bagaimana sistem membantu sales?
Dengan lead intake, kualifikasi, history, personalized follow-up, proposal, pipeline, dan kesinambungan sampai contract dan billing.
Mengapa perusahaan perlu dashboard?
Dashboard mengubah transaksi menjadi exception, tren, aging, cash, dan prioritas yang lebih cepat dipahami manajemen.
Apa hasil akhirnya?
Keuangan lebih tertib, keputusan lebih cepat, cash lebih terlihat, layanan lebih konsisten, dan pertumbuhan lebih dapat dipertanggungjawabkan.
11. Kesimpulan: Dari Administrasi Keuangan Menjadi Infrastruktur Keputusan
Jasa Accounting Service yang paling bernilai bukan hanya menghasilkan laporan, tetapi membangun disiplin data, disiplin bukti, disiplin tindakan, dan disiplin cash. Ketika semuanya terhubung, perusahaan memperoleh satu rantai yang utuh dari dokumen sampai keputusan dan dari keputusan sampai hasil bisnis.
PT Jasa Konsultan Keuangan menempatkan pembukuan, laporan keuangan, pajak, cash flow, internal control, dashboard, evidence, dan client-to-cash sebagai bagian dari satu arsitektur pelayanan. Pendekatan ini membuat layanan lebih mudah dijelaskan kepada owner, bank, investor, auditor, dan pihak lain yang membutuhkan informasi yang tertib.
Nilai akhirnya sederhana: angka yang lebih jelas, bukti yang lebih siap, keputusan yang lebih tenang, proses yang lebih cepat, dan manfaat bisnis yang lebih dapat diukur.
| Penutup Keuangan yang tertib membangun kepercayaan. Kepercayaan mempercepat keputusan. Keputusan yang tepat memperkuat arus kas. Arus kas yang sehat memberi ruang untuk bertumbuh. Di situlah Jasa Accounting Service, PT Jasa Laporan Keuangan, dan PT Jasa Konsultan Keuangan bertemu dalam satu tujuan: menjadikan informasi keuangan benar-benar berguna bagi kehidupan bisnis. |
12. Rujukan Terpilih — Lokal dan Global
| No. | Institusi | Rujukan | Sumber |
| 1 | PT Jasa Konsultan Keuangan | Enterprise 360 — Mesin Operasi Keuangan Berbasis Bukti, 22 Juli 2026 | Sumber internal / Google Drive |
| 2 | PT Jasa Konsultan Keuangan | Jasa Accounting Service Enterprise 360 — Publish Ready V5, 23 Agustus 2026 | Sumber internal |
| 3 | PT Jasa Konsultan Keuangan | JKK Accounting Service Model Bisnis Ramping Premium | Sumber internal |
| 4 | PT Jasa Konsultan Keuangan | Struktur Organisasi Digital — JKK Command Center & Action Engine, 2026 | Sumber internal |
| 5 | PT Jasa Konsultan Keuangan | Company Profile & Financial Services Track Record, 2026 | Sumber internal |
| 6 | PT Jasa Konsultan Keuangan | Jejak Widi Prihartanadi — Evolusi Layanan PT JKK, 2026 | Sumber internal |
| 7 | PT Jasa Konsultan Keuangan | Peta Kata Kunci Google & Arsitektur Visibilitas Digital, 17 Agustus 2026 | Sumber internal |
| 8 | PT Jasa Konsultan Keuangan | Lead-to-Cash untuk PT Jasa Konsultan Keuangan | https://jasakonsultankeuangan.co.id/lead-to-cash-untuk-pt-jasa-konsultan-keuangan-arsitektur-lead-intake-normalisasi-verifikasi-kualifikasi-audit-trail-dan-cashflow-yang-terukur |
| 9 | PT Jasa Konsultan Keuangan | Jasa Accounting Service Modern 2026 | https://jasakonsultankeuangan.co.id/jasa-accounting-service-modern-2026-pt-jasa-konsultan-keuangan-dan-pt-jasa-laporan-keuangan-untuk-laporan-pajak-arus-kas-dan-aset-data |
| 10 | PT Jasa Konsultan Keuangan | Amanah Data Keuangan | https://jasakonsultankeuangan.co.id/amanah-data-keuangan-accounting-service-pt-jasa-laporan-keuangan-dan-sistem-kerja-finansial-berjejak-untuk-bisnis-indonesia |
| 11 | Ikatan Akuntan Indonesia | SAK Entitas Privat | https://web.iaiglobal.or.id/SAK-IAI/Tentang%20SAK%20Entitas%20Privat%20%28EP%29 |
| 12 | Ikatan Akuntan Indonesia | Standar Akuntansi Keuangan | https://web.iaiglobal.or.id/beranda |
| 13 | Direktorat Jenderal Pajak | Implementasi Coretax DJP | https://www.pajak.go.id/coretaxdjp |
| 14 | Direktorat Jenderal Pajak | Coretax — Reformasi Sistem Inti Administrasi Perpajakan | https://pajak.go.id/id/reformdjp/coretax |
| 15 | Direktorat Jenderal Pajak | Keputusan Implementasi Sistem Inti Administrasi Perpajakan | https://pajak.go.id/id/peraturan/implementasi-sistem-inti-administrasi-perpajakan |
| 16 | IFRS Foundation | Digital Financial Reporting | https://www.ifrs.org/digital-financial-reporting/ |
| 17 | IFRS Foundation | IFRS Accounting Taxonomy | https://www.ifrs.org/issued-standards/ifrs-taxonomy/ |
| 18 | IFRS Foundation | IFRS Accounting Taxonomy 2025 remains current for 2026 reporting | https://www.ifrs.org/news-and-events/news/2026/02/ifrs-accounting-taxonomy-2025-to-remain-current-for-2026/ |
| 19 | IFRS Foundation | Digital Taxonomies Architecture Guide Update | https://www.ifrs.org/news-and-events/news/2026/06/ifrs-foundation-updates-guide-digital-taxonomies-architecture/ |
| 20 | COSO | Internal Control — Integrated Framework | https://www.coso.org/internal-control |
| 21 | NIST | Cybersecurity Framework 2.0 | https://www.nist.gov/publications/nist-cybersecurity-framework-csf-20 |
| 22 | Google Search Central | Organization Structured Data | https://developers.google.com/search/docs/appearance/structured-data/organization |
| 23 | Google Search Central | LocalBusiness Structured Data | https://developers.google.com/search/docs/appearance/structured-data/local-business |
| 24 | Google Search Central | Canonical URL Guidance | https://developers.google.com/search/docs/crawling-indexing/consolidate-duplicate-urls |
| 25 | Google Developers | Apps Script Triggers | https://developers.google.com/apps-script/guides/triggers/ |
| 26 | Google Developers | Apps Script Installable Triggers | https://developers.google.com/apps-script/guides/triggers/installable |
| 27 | Microsoft | Dynamics 365 Finance | https://www.microsoft.com/en-us/dynamics-365/products/finance |
| 28 | Microsoft Learn | Dynamics 365 Finance Documentation | https://learn.microsoft.com/en-us/dynamics365/finance/ |
| 29 | Microsoft Learn | Microsoft Graph sendMail | https://learn.microsoft.com/en-us/graph/api/user-sendmail?view=graph-rest-1.0 |
| 30 | Microsoft Learn | Microsoft Graph DriveItem / OneDrive | https://learn.microsoft.com/en-us/graph/api/resources/driveitem?view=graph-rest-1.0 |
| 31 | Salesforce | Sales Cloud — Lead and Opportunity Management | https://help.salesforce.com/s/articleView?id=000372249&language=en_US&type=3 |
| 32 | SAP | SAP S/4HANA Cloud Finance | https://learning.sap.com/products/financial-management/s4hana-cloud-public-finance |
| 33 | SAP Help | Universal Journal | https://help.sap.com/docs/SAP_S4HANA_CLOUD/6b39bd1d0e5e4099a5b65d835c29c696/23e1ab80c6d94710b3970abe21856fee.html |
| 34 | Xero | Bank Reconciliation | https://www.xero.com/id/accounting-software/reconcile-bank-transactions/ |
| 35 | Zoho Books | Bank Reconciliation | https://www.zoho.com/in/books/accounting-software/bank-reconciliation/ |
| 36 | Zoho Books | Accounting Automation | https://www.zoho.com/in/books/accounting-software/accounting-automation/ |
| 37 | Odoo | Bank Reconciliation — Accounting | https://www.odoo.com/documentation/19.0/applications/finance/accounting/bank/reconciliation.html |
PT JASA KONSULTAN KEUANGAN | JKK
Jasa Accounting Service • PT Jasa Laporan Keuangan • PT Jasa Konsultan Keuangan
KEUANGAN LEBIH TERTIB. KEPUTUSAN LEBIH CEPAT. ARUS KAS LEBIH TERLIHAT.
| No. | Ruang Lingkup | Manfaat |
| 1 | Pembukuan & Rekonsiliasi | Transaksi, bank, buku besar, hutang-piutang lebih tertata. |
| 2 | Laporan Keuangan | Neraca, laba-rugi, cash flow, aging dan ringkasan manajemen. |
| 3 | Pajak & Coretax Readiness | Dokumen, bukti, rekonsiliasi dan kalender kewajiban lebih siap. |
| 4 | Dashboard Owner | Kas, piutang, utang, margin, exception dan prioritas lebih mudah dibaca. |
| 5 | Client-to-Cash | Lead → proposal → contract → invoice → payment → cash. |
| 6 | Evidence & Quality Control | Checklist, approval, source, version, read-back dan audit trail. |
Untuk UMKM, perusahaan keluarga, kontraktor, distributor, jasa, manufaktur kecil-menengah, dan perusahaan yang membutuhkan laporan lebih rapi serta keputusan finansial yang lebih terarah.
DATA → LAPORAN → KEPUTUSAN → TINDAKAN → CONTRACT → INVOICE → PAYMENT → CASH
www.jasakonsultankeuangan.co.id
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
Jasa Accounting Service
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN