

PT JASA KONSULTAN KEUANGAN
SADAR KAYA
Regulasi Diri, Menunda Keinginan, Literasi Keuangan,
dan Pembentukan Kesejahteraan Sejak Anak hingga Dewasa
Kerangka multidisiplin keluarga: psikologi perkembangan • perilaku • ekonomi • finansial • produktivitas • risiko • integritas
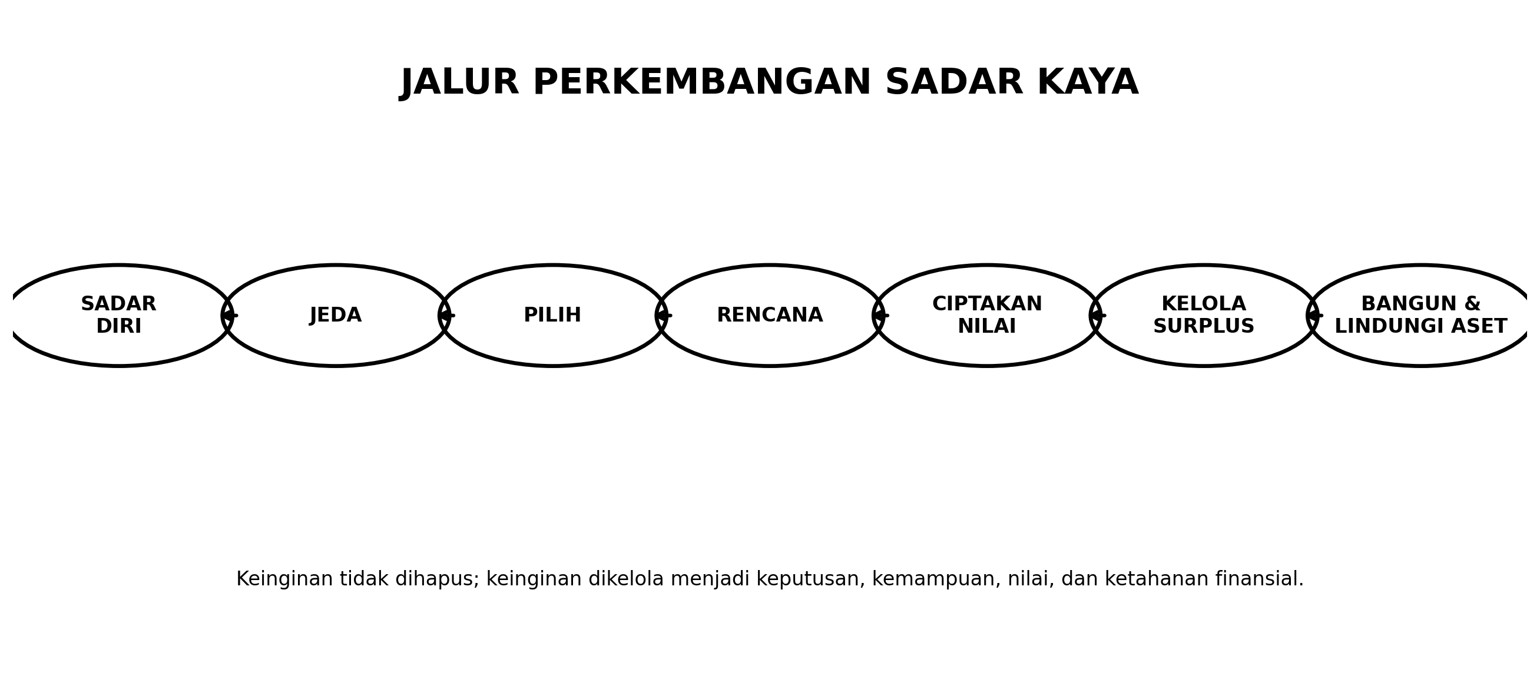
| GAGASAN UTAMA Kesejahteraan finansial yang sehat tidak dimulai dari investasi. Fondasinya adalah kemampuan mengenali dorongan, menahan diri, menunda kepuasan, menilai pilihan, menciptakan nilai, mengelola sumber daya, memahami risiko, dan bertindak dengan integritas. |
Widi Prihartanadi | PT Jasa Konsultan Keuangan | 2026
Ringkasan Utama
Sadar Kaya bukan istilah ilmiah baku dan bukan teori akademik tunggal. Dalam naskah ini, Sadar Kaya digunakan sebagai kerangka integratif untuk menghubungkan regulasi diri, fungsi eksekutif, kebiasaan finansial, literasi keuangan, pengambilan keputusan, produktivitas, perlindungan risiko, pembangunan aset, tanggung jawab sosial, dan integritas.
Kerangka ini tidak menjanjikan kekayaan dan tidak menyederhanakan masa depan anak menjadi satu faktor. Hasil kehidupan dipengaruhi banyak hal: keluarga, kesempatan, kesehatan, lingkungan, kemampuan, kebijakan, kondisi ekonomi, pendidikan formal, relasi sosial, dan keputusan sepanjang hidup.
| DEFINISI KERJA Sadar Kaya adalah kesadaran dan kemampuan untuk mengelola emosi, keinginan, waktu, pengetahuan, keterampilan, uang, aset, risiko, peluang, hubungan, dan produktivitas secara bertanggung jawab sehingga mendukung kesejahteraan yang sehat, berkelanjutan, dan bernilai. |
| No. | Prinsip | Makna Praktis |
| 1 | Keinginan boleh ada | Tidak semua keinginan harus dipenuhi sekarang. |
| 2 | Emosi boleh dirasakan | Perilaku tetap mempunyai batas keselamatan dan penghormatan. |
| 3 | Jeda sebelum keputusan | Berhenti, berpikir, memeriksa informasi, lalu memilih. |
| 4 | Uang mempunyai alternatif | Setiap penggunaan uang memiliki biaya peluang. |
| 5 | Nilai lebih penting dari simbol | Konsumsi tidak sama dengan kekayaan. |
| 6 | Produktivitas mendahului akumulasi | Keterampilan dan kemampuan memecahkan masalah dapat menciptakan nilai. |
| 7 | Risiko harus dipahami | Return tidak pernah dipisahkan dari risiko, biaya, likuiditas, dan legalitas. |
| 8 | Integritas tidak dapat ditawar | Cara memperoleh dan menggunakan sumber daya sama pentingnya dengan jumlahnya. |
Konteks Indonesia
SNLIK 2025 OJK-BPS mencatat indeks literasi keuangan 66,46% dan indeks inklusi keuangan 80,51% dengan metode keberlanjutan. Selisih ini menunjukkan bahwa penggunaan atau akses layanan keuangan tidak identik dengan kecakapan memahami dan mengambil keputusan finansial. Karena itu, keluarga perlu membangun bukan hanya akses, tetapi juga pengetahuan, kebiasaan, penilaian risiko, dan kemampuan mengambil keputusan.
- Dari Pola Eskalasi Menuju Regulasi Diri
Salah satu titik awal Sadar Kaya adalah pola yang sangat sederhana: bagaimana seseorang bereaksi ketika keinginannya tidak segera terpenuhi. Pada anak, frustrasi adalah normal. Yang perlu dibentuk adalah cara mengelola frustrasi tersebut.
| No. | Pola Reaktif | Pola Adaptif |
| 1 | Ingin → harus sekarang | Ingin → sadari keinginan |
| 2 | Ditolak → tekanan meningkat | Ditolak → toleransi terhadap kecewa |
| 3 | Memaksa → berharap keputusan berubah | Jeda → bicara → mencari alternatif |
| 4 | Mendapat → eskalasi berpotensi terpelihara | Menunggu/berusaha → keputusan lebih terencana |
| 5 | Fokus pada hasil segera | Fokus pada proses, nilai, dan konsekuensi |
Dalam teori belajar, perilaku yang berulang kali menghasilkan konsekuensi bernilai dapat menjadi lebih mungkin diulang. Pada pola keluarga koersif, anak dapat belajar bahwa eskalasi efektif, sementara orang tua dapat belajar bahwa mengalah menghentikan konflik. Karena itu perubahan perlu menyentuh kedua sisi interaksi.
| KALIMAT KELUARGA Kamu boleh marah, sedih, kecewa, dan berbeda pendapat. Tetapi kemarahan tidak otomatis mengubah ‘tidak’ menjadi ‘ya’. Setelah tenang, kita dapat membicarakan pilihan, rencana, dan jalan yang lebih baik. |
- Lima Belas Lapisan Sadar Kaya
| No. | Lapisan | Kemampuan yang Dibangun |
| 1 | Sadar Diri | Mengenali emosi, kekuatan, keterbatasan, dan dorongan. |
| 2 | Sadar Keinginan | Memahami bahwa keinginan tidak selalu harus dipenuhi segera. |
| 3 | Sadar Kebutuhan | Membedakan kebutuhan, keinginan, dan impuls. |
| 4 | Sadar Waktu | Menghubungkan keputusan hari ini dengan akibat masa depan. |
| 5 | Sadar Uang | Memahami asal, fungsi, keterbatasan, dan arus uang. |
| 6 | Sadar Nilai | Menilai manfaat, kualitas, durasi manfaat, bukan hanya harga. |
| 7 | Sadar Biaya Peluang | Memahami bahwa memilih A berarti melepaskan alternatif B. |
| 8 | Sadar Risiko | Menilai ketidakpastian, kerugian, legalitas, biaya, dan likuiditas. |
| 9 | Sadar Produktivitas | Berorientasi pada penciptaan nilai, bukan konsumsi semata. |
| 10 | Sadar Kompetensi | Memperlakukan pengetahuan dan keterampilan sebagai modal. |
| 11 | Sadar Aset | Membedakan konsumsi, cadangan, aset produktif, dan kewajiban. |
| 12 | Sadar Pertumbuhan | Memahami akumulasi, reinvestasi, dan nilai waktu. |
| 13 | Sadar Proteksi | Melindungi data, uang, aset, dan keputusan dari risiko yang tidak perlu. |
| 14 | Sadar Sosial | Memahami keluarga, berbagi, tanggung jawab, dan dampak sosial. |
| 15 | Sadar Integritas | Memperoleh dan menggunakan sumber daya secara sah, jujur, dan bertanggung jawab. |
- Fondasi Psikologis: Kendali Diri dan Fungsi Eksekutif
Kendali diri bukan kepatuhan buta. Intinya adalah kemampuan untuk mempunyai dorongan tanpa harus langsung mengikuti dorongan tersebut. Fungsi eksekutif mendukung perencanaan, perhatian, memori kerja, pemecahan masalah, pengendalian perilaku dan emosi, serta kemampuan menunda imbalan.
Kerangka CFPB menempatkan tiga blok yang saling terhubung: fungsi eksekutif; kebiasaan dan norma finansial; serta pengetahuan dan keterampilan pengambilan keputusan finansial. Perkembangannya bertahap dan saling tumpang tindih sejak masa kanak-kanak hingga dewasa muda.
- Menunda Keinginan Tanpa Mematikan Keinginan
Menunda kepuasan berarti mampu menahan respons segera ketika terdapat alasan yang lebih baik untuk menunggu. Ini bukan latihan untuk membuat anak takut meminta, melainkan latihan agar anak dapat memilih waktu, prioritas, dan cara.
| No. | Pertanyaan Jeda | Tujuan |
| 1 | Apakah ini kebutuhan, keinginan, atau impuls? | Mengenali jenis dorongan. |
| 2 | Apakah saya masih menginginkannya besok? | Mengurangi keputusan sesaat. |
| 3 | Apa manfaatnya dan berapa lama dipakai? | Menilai nilai guna. |
| 4 | Apa alternatif yang lebih baik atau lebih murah? | Membuka pilihan. |
| 5 | Apa yang tertunda jika uang dipakai sekarang? | Memahami biaya peluang. |
| 6 | Apakah keputusan ini aman dan sesuai kemampuan? | Menilai risiko dan batas. |
Penelitian longitudinal mengenai self-control menunjukkan hubungan dengan sejumlah outcome dewasa, tetapi hubungan tersebut tidak berarti satu kemampuan secara tunggal menentukan kekayaan. Konteks sosial-ekonomi, kesehatan, kesempatan, keluarga, kemampuan kognitif, dan pengalaman hidup tetap penting.
- Need, Want, Impulse dan Metakognisi Finansial
| No. | Kategori | Ciri | Respons |
| 1 | Kebutuhan | Fungsi penting, terkait keselamatan, kesehatan, sekolah/kerja, atau kehidupan sehari-hari. | Prioritaskan sesuai kemampuan. |
| 2 | Keinginan | Menyenangkan atau berguna, tetapi dapat ditunda. | Bandingkan manfaat, harga, dan tujuan. |
| 3 | Impuls | Muncul cepat karena emosi, tren, teman, iklan, FOMO, atau stimulus digital. | Gunakan jeda; jangan langsung transaksi. |
Tujuan akhirnya adalah metakognisi: seseorang mampu mengamati proses pikirnya sendiri sebelum mengeluarkan uang. Pertanyaan bergeser dari ‘uangnya ada?’ menjadi ‘apakah ini penggunaan sumber daya yang paling bernilai dibanding alternatifnya?’.
- Uang Saku sebagai Laboratorium Keputusan
Uang saku dapat menjadi ruang latihan yang aman. Tujuannya bukan membuat anak takut menghabiskan uang, melainkan mengalami konsekuensi pilihan dalam skala yang sesuai usia.
| SIKLUS LATIHAN TERIMA → BAGI → GUNAKAN → CATAT → SIMPAN → EVALUASI |
| No. | Pos | Fungsi |
| 1 | Pakai | Kebutuhan dan kesenangan yang telah dipertimbangkan. |
| 2 | Simpan | Tujuan jangka pendek dan menengah. |
| 3 | Berbagi | Empati, tanggung jawab sosial, dan nilai keluarga. |
| 4 | Kembangkan kemampuan | Buku, alat, kursus, proyek, atau pengalaman yang membangun kompetensi. |
| 5 | Cadangan | Mengenal konsep ketidakpastian dan proteksi. |
Tidak perlu menetapkan persentase yang kaku untuk semua keluarga. Yang penting anak memahami bahwa uang memiliki beberapa fungsi dan setiap pembagian mencerminkan prioritas.
- Dari Konsumen ke Pencipta Nilai
Hemat penting, tetapi mempunyai batas. Kesejahteraan jangka panjang juga memerlukan kemampuan menghasilkan nilai. Karena itu orientasi perlu bergerak dari konsumsi menuju kompetensi dan produktivitas.
| RANTAI NILAI PENGETAHUAN → KETERAMPILAN → PEMECAHAN MASALAH → PRODUKTIVITAS → NILAI → PENDAPATAN → SURPLUS → ASET → KETAHANAN |
| No. | Orientasi | Pertanyaan |
| 1 | Konsumen | Apa yang dapat saya beli? |
| 2 | Pembelajar | Kemampuan apa yang perlu saya kuasai? |
| 3 | Pemecah masalah | Masalah apa yang dapat saya bantu selesaikan? |
| 4 | Pencipta nilai | Bagaimana solusi menjadi bermanfaat dan konsisten? |
| 5 | Pengelola sumber daya | Bagaimana hasilnya disimpan, dilindungi, dan dikembangkan secara bertanggung jawab? |
- Aset, Arus Kas, dan Ketahanan Finansial
Anak dan remaja sebaiknya tidak menilai kekayaan dari simbol konsumsi. Barang mahal tidak memberi informasi lengkap tentang aset bersih, utang, arus kas, dana cadangan, kewajiban, atau sumber pembiayaan.
| RUMUS DASAR ASET BERSIH = ASET – KEWAJIBAN KETAHANAN FINANSIAL tidak sama dengan PENAMPILAN KONSUMSI. |
Pada usia yang sesuai, konsep berkembang dari uang → tabungan → dana cadangan → arus kas → aset produktif → investasi → diversifikasi → proteksi. Investasi harus selalu dipahami bersama risiko, biaya, likuiditas, legalitas, horizon waktu, dan kemungkinan kehilangan modal.
- Nilai Waktu dan Akumulasi
Compounding adalah contoh matematis tentang bagaimana waktu dapat memperbesar akumulasi ketika hasil diinvestasikan kembali. Rumus dasar FV = PV(1+r)^n membantu menjelaskan konsep, tetapi tingkat hasil investasi nyata tidak tetap dan tidak dijamin.
| No. | Komponen | Makna |
| 1 | PV | Nilai awal. |
| 2 | r | Tingkat pertumbuhan per periode; dalam kehidupan nyata dapat berubah dan bahkan negatif. |
| 3 | n | Jumlah periode. |
| 4 | FV | Nilai matematis pada akhir periode berdasarkan asumsi. |
Pelajaran yang lebih penting daripada mengejar angka return adalah membangun kebiasaan lebih awal: menyisihkan, merencanakan, menghindari biaya yang tidak perlu, meningkatkan kompetensi, dan memberi waktu bagi keputusan baik untuk berakumulasi.
- Risiko, Proteksi, dan Keamanan Digital
| PROTOKOL PEMERIKSAAN SIAPA → PRODUK → LEGALITAS → MANFAAT/RETURN → RISIKO → BIAYA → LIKUIDITAS → KONTRAK → DATA → KEPUTUSAN |
- Jangan pernah memberikan OTP, PIN, password, atau kode autentikasi kepada pihak lain.
- Bedakan informasi, promosi, testimoni, dan bukti.
- Waspadai janji keuntungan tinggi yang digambarkan seolah tanpa risiko.
- Periksa legalitas dan pihak yang menawarkan produk.
- Pahami paylater, pinjaman, bunga/biaya, denda, dan konsekuensi keterlambatan.
- Kenali phishing, social engineering, penipuan investasi, perjudian terselubung, dan tekanan FOMO.
- Untuk anak, data finansial keluarga tidak perlu disebarkan atau disimpan pada sistem publik yang tidak relevan.
- Sosialisasi Finansial Keluarga
Keluarga memengaruhi cara anak memahami uang melalui keteladanan, percakapan, dan pengalaman langsung. Pesan verbal akan lemah bila bertentangan dengan perilaku orang dewasa yang diamati setiap hari.
| No. | Mekanisme | Contoh |
| 1 | Keteladanan | Orang tua membandingkan harga, menghindari transaksi impulsif, membayar kewajiban tepat waktu. |
| 2 | Percakapan | Membahas kebutuhan, prioritas, tujuan, biaya, risiko, dan konsekuensi. |
| 3 | Pengalaman | Anak mengelola uang terbatas, membuat pilihan, menunggu, mencatat, dan mengevaluasi. |
| 4 | Refleksi | Hasil pembelian dibahas sebagai bahan belajar untuk menilai pilihan berikutnya tanpa mempermalukan anak. |
- Tahap Perkembangan
| No. | Usia | Fokus Utama | Contoh Praktik |
| 1 | 3-5 | Jeda, giliran, pilihan terbatas, fungsi eksekutif awal. | Menunggu sebentar; memilih satu dari dua opsi; menyimpan koin untuk tujuan sederhana. |
| 2 | 6-9 | Kebutuhan vs keinginan, harga, tujuan sederhana. | Membandingkan dua pilihan; menabung untuk benda tertentu. |
| 3 | 10-12 | Anggaran kecil, catatan, biaya peluang. | Membuat rencana penggunaan uang; mengevaluasi pembelian. |
| 4 | 13-15 | Transaksi digital, iklan, biaya, risiko, utang. | Simulasi anggaran; memahami paylater, phishing, dan konsekuensi utang. |
| 5 | 16-18+ | Arus kas, kontrak, pajak dasar, investasi, diversifikasi, usaha. | Simulasi portofolio tanpa janji hasil; membaca syarat; membuat proyek penciptaan nilai. |
Urutan perkembangan lebih penting daripada kecanggihan istilah. Anak kecil tidak memerlukan analisis instrumen investasi; ia memerlukan fondasi regulasi diri, bahasa emosi, kebiasaan menunggu, dan pengalaman memilih.
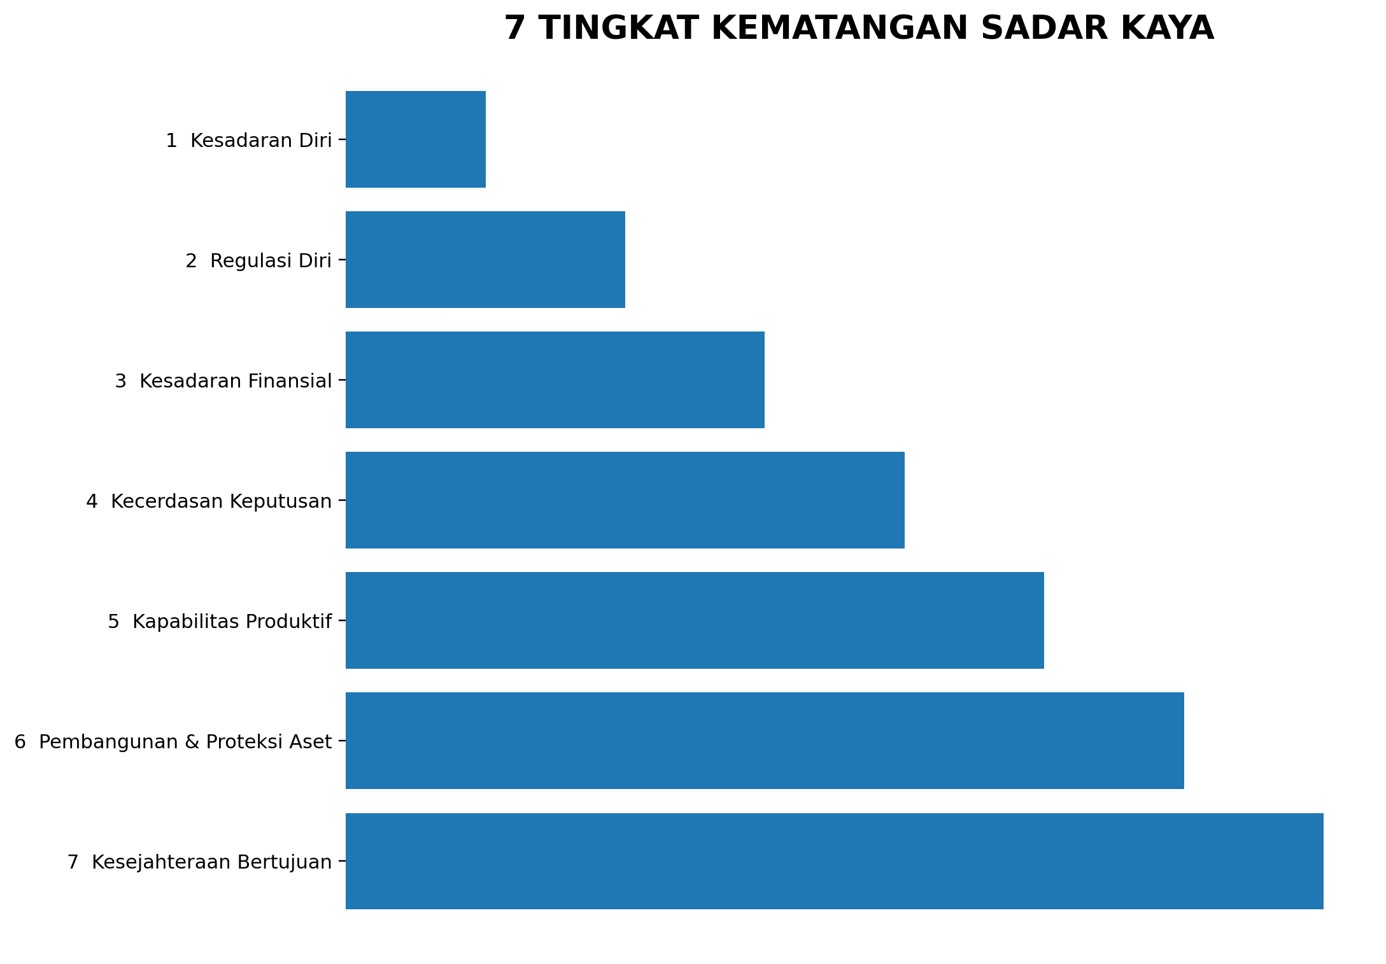
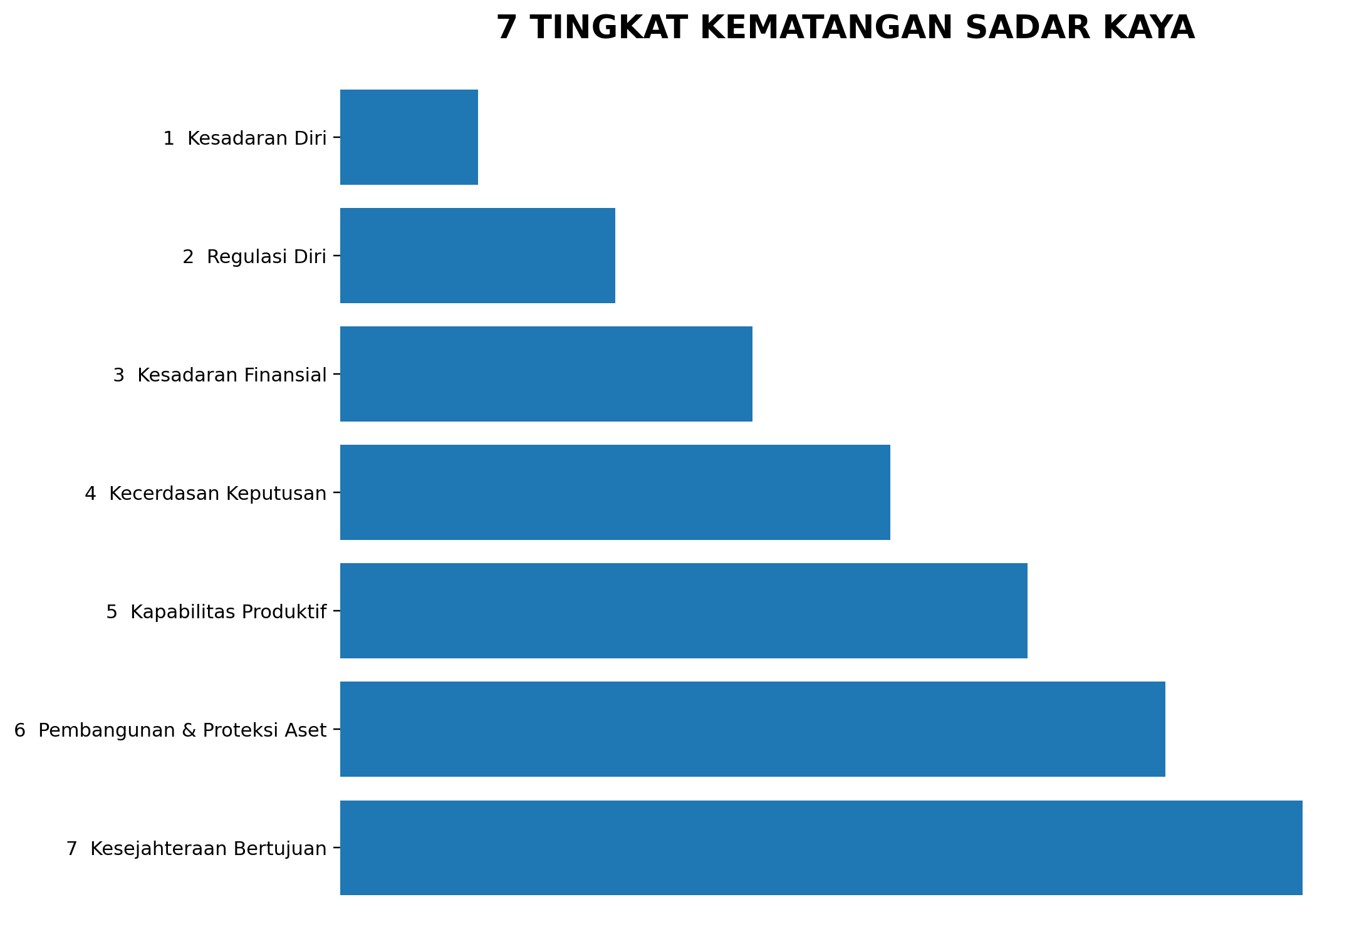
- Tujuh Tingkat Kematangan
| No. | Tingkat | Indikator |
| 1 | Kesadaran diri | Mengenali apa yang dirasakan, diinginkan, dan memicu keputusan. |
| 2 | Regulasi diri | Tidak harus mengikuti setiap dorongan; mampu menunda. |
| 3 | Kesadaran finansial | Memahami uang, harga, keterbatasan, kebutuhan, dan tujuan. |
| 4 | Kecerdasan keputusan | Membandingkan data, manfaat, risiko, dan biaya peluang. |
| 5 | Kapabilitas produktif | Menciptakan nilai melalui pengetahuan, keterampilan, kerja, dan kolaborasi. |
| 6 | Pembangunan & proteksi aset | Mengelola surplus, cadangan, risiko, dan aset dengan disiplin. |
| 7 | Kesejahteraan bertujuan | Menggunakan sumber daya untuk keamanan, pilihan hidup, keluarga, kontribusi, dan tujuan yang bernilai. |
- Perbandingan Kerangka Global
| No. | Kerangka | Fokus | Hubungan dengan Sadar Kaya |
| 1 | OJK-BPS / SNLIK | Literasi dan inklusi keuangan Indonesia. | Memberi konteks nasional tentang pengetahuan, perilaku, akses, dan kebutuhan penguatan kecakapan. |
| 2 | CFPB Youth Financial Capability | Fungsi eksekutif; kebiasaan/norma; pengetahuan dan keputusan. | Menegaskan bahwa fondasi finansial berkembang sejak dini dan tidak dimulai dari produk investasi. |
| 3 | OECD / PISA Financial Literacy | Pengetahuan, perilaku, transaksi digital, tabungan, perbandingan harga, lingkungan keluarga. | Memberi pembanding internasional dan pentingnya diskusi orang tua. |
| 4 | Behavioral Economics | Bias, impuls, present bias, framing, pilihan. | Membantu memahami mengapa keputusan nyata tidak selalu rasional. |
| 5 | Family Financial Socialization | Keteladanan, percakapan, pengalaman. | Menjelaskan keluarga sebagai lingkungan belajar finansial. |
| 6 | Developmental Psychology | Regulasi emosi, fungsi eksekutif, perkembangan sosial-kognitif. | Menjaga tuntutan agar sesuai usia dan tidak menyamakan anak dengan orang dewasa. |
- Dashboard 30 Hari Keluarga
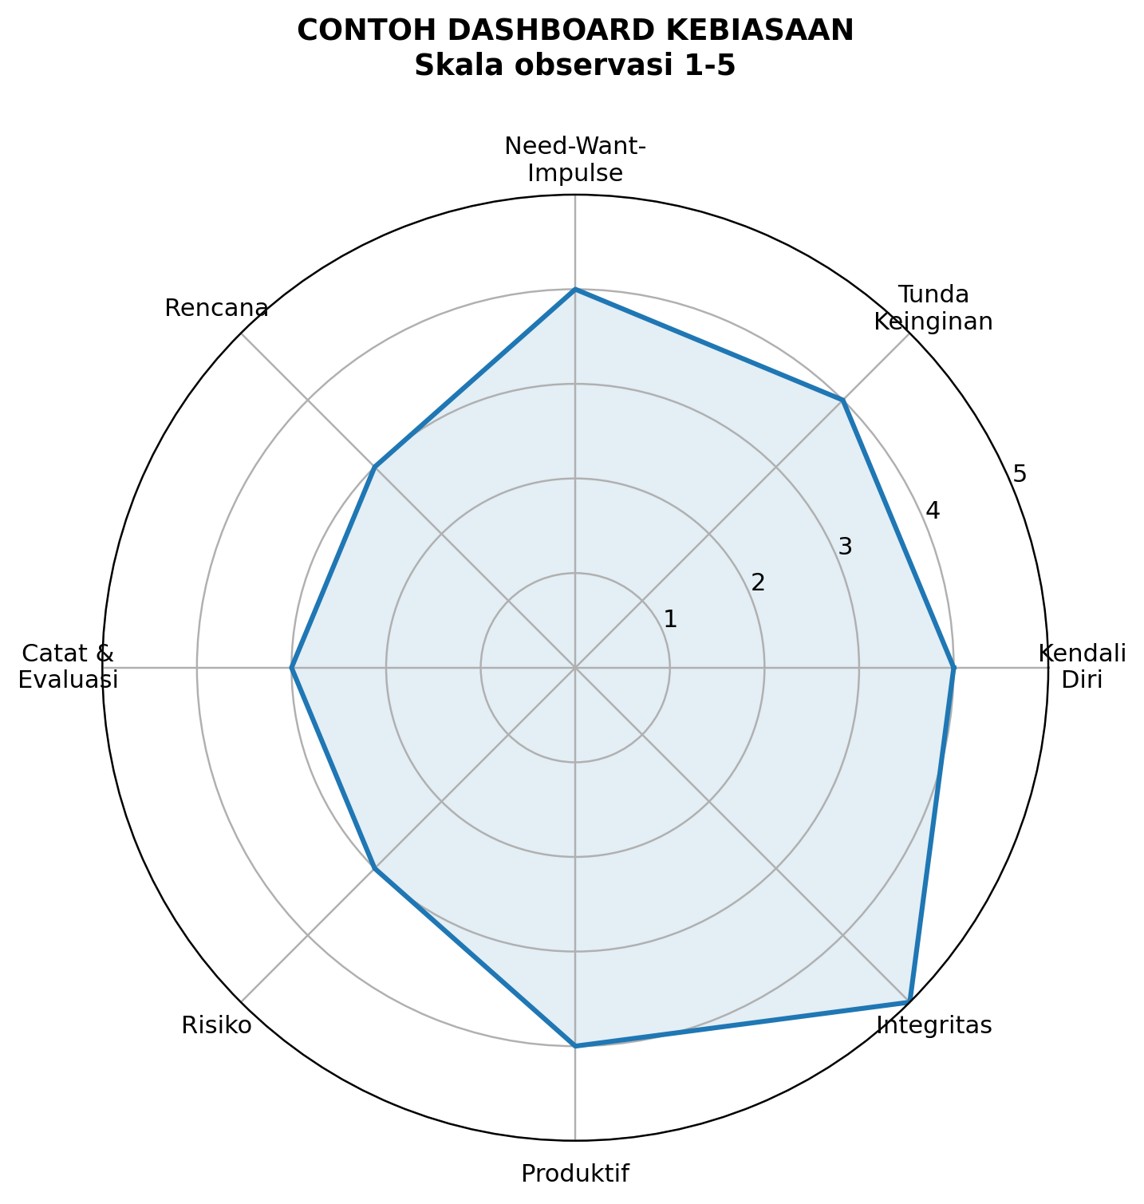
Dashboard tidak mengukur ‘seberapa kaya’ anak. Ia mengukur proses yang dapat diamati. Skala 1-5 dapat digunakan secara sederhana: 1 = sangat jarang; 5 = konsisten sesuai usia.
| No. | Indikator | Pertanyaan Observasi |
| 1 | Jeda | Apakah anak mampu berhenti sejenak sebelum bertindak? |
| 2 | Menerima batas | Apakah penolakan dapat diterima tanpa kekerasan/intimidasi? |
| 3 | Need-Want-Impulse | Apakah anak mulai dapat membedakan ketiganya? |
| 4 | Menunda | Apakah ia mampu menunggu untuk tujuan yang lebih penting? |
| 5 | Perencanaan | Apakah ada tujuan dan langkah sederhana? |
| 6 | Pencatatan | Apakah penggunaan uang dapat diingat/dicatat dan dibahas? |
| 7 | Risiko | Apakah ia bertanya tentang keamanan, biaya, dan konsekuensi? |
| 8 | Produktivitas | Apakah ia melihat keterampilan dan pemecahan masalah sebagai sumber nilai? |
| 9 | Integritas | Apakah keputusan menghormati aturan, kejujuran, dan hak orang lain? |
| 10 | Refleksi | Apakah hasil keputusan dapat dievaluasi dengan tenang tanpa defensif atau menyalahkan? |
- Protokol Praktis Keluarga
| PROTOKOL HARIAN TENANG → SADARI → JEDA → BEDAKAN KEBUTUHAN/KEINGINAN → PERIKSA PILIHAN → NILAI RISIKO → BUAT RENCANA → LAKSANAKAN → CATAT → EVALUASI |
Dalam konflik emosional, gunakan urutan yang lebih pendek: TENANG → VALIDASI EMOSI → BATAS PERILAKU → AMANKAN → TUNGGU → BICARA → LATIH → PERKUAT.
| No. | Situasi | Respons yang Disarankan |
| 1 | Anak meminta barang impulsif | Akui keinginan, gunakan masa jeda, bandingkan manfaat dan alternatif. |
| 2 | Anak marah karena ditolak | Validasi emosi; jangan memberi hadiah karena eskalasi; jaga keselamatan. |
| 3 | Anak menabung untuk tujuan | Bantu membuat target, waktu, dan pencatatan sederhana. |
| 4 | Anak salah membeli | Evaluasi keputusan dan biaya peluang; hindari mempermalukan. |
| 5 | Remaja melihat investasi viral | Periksa legalitas, risiko, biaya, likuiditas, sumber informasi, dan kemungkinan rugi. |
| 6 | Orang tua berubah keputusan | Jelaskan informasi baru atau alasan; jangan membuat kesan bahwa intimidasi mengubah keputusan. |
- Batas Ilmiah dan Kehati-hatian
- Sadar Kaya adalah kerangka integratif, bukan diagnosis, terapi, atau teori ilmiah tunggal.
- Kemampuan menunda kepuasan tidak menjamin kekayaan atau keberhasilan hidup.
- Hubungan self-control dengan outcome dewasa bersifat probabilistik dan dipengaruhi konteks.
- Kondisi neurodevelopmental, kesehatan mental, temperamen, trauma, lingkungan, dan kebutuhan khusus dapat memerlukan pendekatan berbeda.
- Kebutuhan dasar anak tidak boleh ditunda untuk ‘melatih disiplin’.
- Jika terdapat agresi berat, ancaman serius, perusakan berulang, bahaya terhadap diri/orang lain, atau gangguan fungsi yang bermakna, pertimbangkan evaluasi profesional.
- Investasi dan produk keuangan harus dipahami sesuai usia, legalitas, risiko, dan kapasitas; tidak ada return yang pasti hanya karena contoh matematika terlihat menarik.
- Rumus Konseptual
| MODEL SADAR KAYA = KESADARAN DIRI × PENGENDALIAN DIRI × PENGETAHUAN × KETERAMPILAN × PRODUKTIVITAS × KEPUTUSAN FINANSIAL × WAKTU × MANAJEMEN RISIKO × INTEGRITAS |
Tanda perkalian bersifat konseptual, bukan persamaan ilmiah. Pesannya adalah bahwa kelemahan serius pada satu unsur dapat mengurangi kualitas keseluruhan: pendapatan tinggi tanpa kendali diri dapat habis; investasi tanpa pengetahuan dapat berubah menjadi spekulasi; ambisi tanpa integritas dapat merusak; dan pengetahuan tanpa praktik tidak otomatis menjadi kebiasaan.
- Kesimpulan
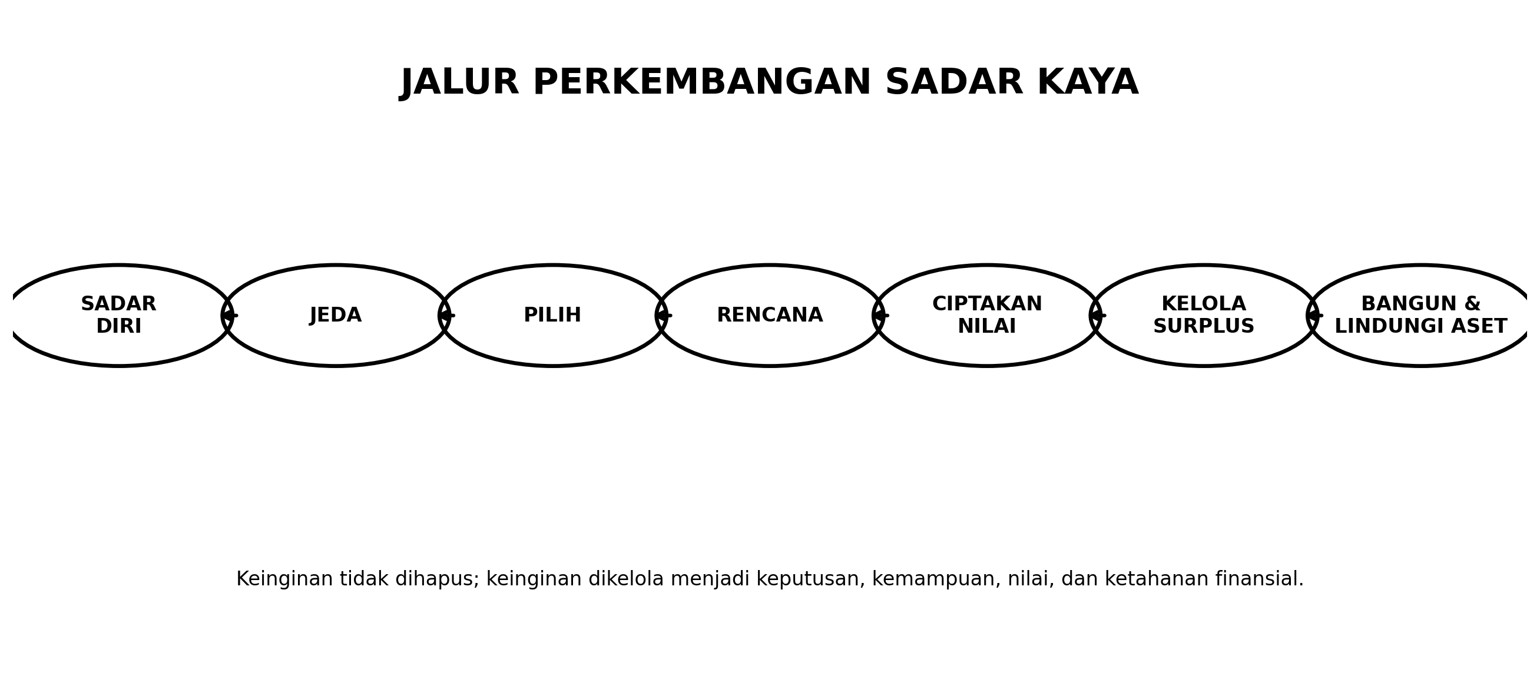
Ilmu Sadar Kaya yang sehat tidak dimulai dari investasi. Ia dimulai dari kemampuan menguasai diri, memahami keinginan, menunda ketika perlu, membuat prioritas, menggunakan informasi, menciptakan nilai, mengelola surplus, memahami risiko, membangun dan melindungi aset, serta menggunakan kesejahteraan secara bertanggung jawab.
| RANGKAIAN INTI SADAR DIRI → SADAR EMOSI → SADAR KEINGINAN → MENAHAN DIRI → MENUNDA → SADAR UANG → SADAR NILAI → SADAR RISIKO → SADAR PRODUKTIVITAS → MENCIPTAKAN NILAI → MENGELOLA SURPLUS → MEMBANGUN ASET → MELINDUNGI ASET → MENGEMBANGKAN ASET → KESEJAHTERAAN BERTANGGUNG JAWAB |
- Tanya Jawab Ringkas
Apakah Sadar Kaya berarti mengajari anak mengejar uang?
Tidak. Fokusnya adalah regulasi diri, keputusan, kompetensi, nilai, risiko, integritas, dan kesejahteraan.
Apakah anak harus selalu menunda keinginan?
Tidak. Penundaan digunakan ketika masuk akal. Kebutuhan dasar, kesehatan, keselamatan, dan kebutuhan perkembangan tidak dijadikan latihan menunda.
Apakah uang saku harus dibagi dengan persentase tertentu?
Tidak harus. Struktur dapat disesuaikan usia, nilai keluarga, kemampuan, dan tujuan belajar.
Kapan investasi diperkenalkan?
Setelah fondasi uang, tabungan, tujuan, risiko, biaya, dan keputusan dipahami; kedalaman materi disesuaikan usia.
Apakah barang mahal berarti kaya?
Tidak. Konsumsi tidak mengungkap aset bersih, utang, arus kas, cadangan, atau ketahanan finansial.
Apa ukuran keberhasilan?
Kemajuan proses: mampu menunggu, membuat pilihan, memahami konsekuensi, mencatat, merencanakan, menilai risiko, menciptakan nilai, dan menjaga integritas.
PT JASA KONSULTAN KEUANGAN | JKK
SADAR KAYA
Menahan Diri Hari Ini • Membangun Pilihan Masa Depan
| No. | Dari | Menjadi |
| 1 | Ingin harus sekarang | Ingin → jeda → pikir |
| 2 | Belanja karena impuls | Nilai kebutuhan, manfaat, dan alternatif |
| 3 | Uang untuk dihabiskan | Uang untuk dipakai, disimpan, dilindungi, dan dikembangkan |
| 4 | Kaya = barang mahal | Kesejahteraan = ketahanan, pilihan, aset, kemampuan, dan integritas |
| 5 | Fokus konsumsi | Fokus penciptaan nilai dan produktivitas |
| PESAN KELUARGA Kita boleh mempunyai keinginan. Tidak semua keinginan harus dipenuhi sekarang. Kita berhenti, berpikir, menentukan prioritas, membuat rencana, berusaha, menunggu, dan menggunakan sumber daya dengan bijak agar keputusan hari ini membantu kehidupan di masa depan. |
21. Fokus Usia 3-9 Tahun: Fondasi Sadar Kaya yang Sesuai Perkembangan
Pada usia 3-9 tahun, sasaran utama bukan membuat anak memahami instrumen investasi. Sasaran yang lebih mendasar adalah membangun kemampuan menunggu, menerima batas, memilih, menyelesaikan tugas, merawat barang, mengenali fungsi uang, membedakan kebutuhan dan keinginan, serta mengalami hubungan sederhana antara usaha, nilai, pilihan, dan konsekuensi.
| PRINSIP USIA 3-9 | SEDIKIT KATA -> BANYAK CONTOH -> LATIHAN KECIL -> KONSEKUENSI NYATA -> ULANGI -> PUJI PROSES. Orang tua membangun kebiasaan, bukan mengejar kemampuan finansial orang dewasa pada anak kecil. | |||
| No. | Usia | Kemampuan Utama | Latihan Harian | Bahasa Orang Tua |
| 1 | 3-4 | Jeda dan giliran | Menunggu 1-3 menit; memilih 1 dari 2 pilihan; merapikan satu benda sebelum pindah aktivitas. | Kamu boleh ingin. Kita tunggu sebentar. |
| 2 | 4-5 | Menerima batas sederhana | Daftar keinginan; tidak membeli setiap kali melihat barang; satu tujuan tabungan sangat kecil. | Tidak sekarang bukan berarti tidak pernah. |
| 3 | 5-6 | Kebutuhan vs keinginan | Kelompokkan gambar/barang: perlu, ingin, bisa menunggu. | Ini perlu sekarang atau bisa direncanakan? |
| 4 | 6-7 | Uang dan pilihan | ||
Tulisan ini menjelaskan bahwa setiap penggunaan uang memiliki biaya peluang. Bagaimana prinsip ini diterapkan oleh pemilik usaha yang masih mencampur kebutuhan pribadi dalam pembukuan UMKM?
Penerapannya dimulai dengan memisahkan uang usaha dan uang pribadi, lalu menetapkan gaji tetap untuk pemilik. Dengan begitu, setiap pengambilan uang di luar gaji terlihat jelas sebagai pengurang modal usaha yang sebenarnya dapat dipakai untuk stok atau pengembangan. Seperti dijelaskan dalam tulisan ini, menyadari biaya peluang membantu menahan pengeluaran yang tidak direncanakan. Konsultasi awal 30 menit tanpa biaya: https://wa.me/628118085705