


PT JASA KONSULTAN KEUANGAN
JASA ACCOUNTING SERVICE
DARI DATA KEUANGAN MENJADI KEPUTUSAN BISNIS YANG DAPAT DIPERTANGGUNGJAWABKAN
Laporan Keuangan • Internal Control • Digital Reporting • Evidence Trail • Financial Decision Support
| Inti Pembahasan Jasa Accounting Service yang relevan bagi perusahaan modern bukan sekadar pencatatan transaksi. Nilainya terletak pada kemampuan mengubah data menjadi laporan yang tertib, dapat ditelusuri, aman, konsisten, dan berguna untuk keputusan manajemen. |
Bismillahirrahmanirrahim
Ringkasan Eksekutif
| Jawaban singkat PT Jasa Konsultan Keuangan menempatkan Jasa Accounting Service sebagai sistem kerja end-to-end: penerimaan dan validasi data, rekonsiliasi, penyusunan laporan, pengendalian, review, pelacakan bukti, perlindungan data, sampai penyajian informasi yang dapat dipakai manajemen. Arsitektur SOP perusahaan yang tersedia telah berkembang dari rumpun layanan keuangan 2025 sampai pengendalian siklus calon klien 2026. |
Perusahaan membutuhkan lebih dari angka yang selesai dihitung. Mereka membutuhkan angka yang memiliki sumber, konteks, kontrol, jejak perubahan, dan hubungan yang jelas dengan keputusan bisnis. Karena itu, PT Jasa Laporan Keuangan yang matang perlu memadukan disiplin akuntansi, internal control, tata kelola data, keamanan informasi, digital reporting, dan human review.
Arah tersebut sejalan dengan perkembangan global. IFRS Foundation menempatkan structured digital financial reporting sebagai sarana agar laporan dapat dicari, diekstrak dan dibandingkan secara efisien. XBRL International menekankan business reporting yang machine-readable. COSO menempatkan internal control sebagai fondasi kepercayaan atas informasi, sedangkan ISO/IEC 27001 dan NIST CSF 2.0 memberi kerangka pengelolaan keamanan dan risiko siber.
1. Mengapa Jasa Accounting Service Berubah
1.1 Dari pencatatan menuju sistem informasi keuangan
Pencatatan transaksi tetap merupakan fondasi. Namun, kebutuhan manajemen telah bergerak menuju informasi yang lebih cepat, konsisten dan dapat ditelusuri. Perubahan ini membuat Jasa Accounting Service perlu membangun satu rantai kerja yang menjaga hubungan antara dokumen sumber, jurnal, buku besar, rekonsiliasi, laporan, analisis dan keputusan.
1.2 Enam kualitas informasi keuangan yang semakin penting
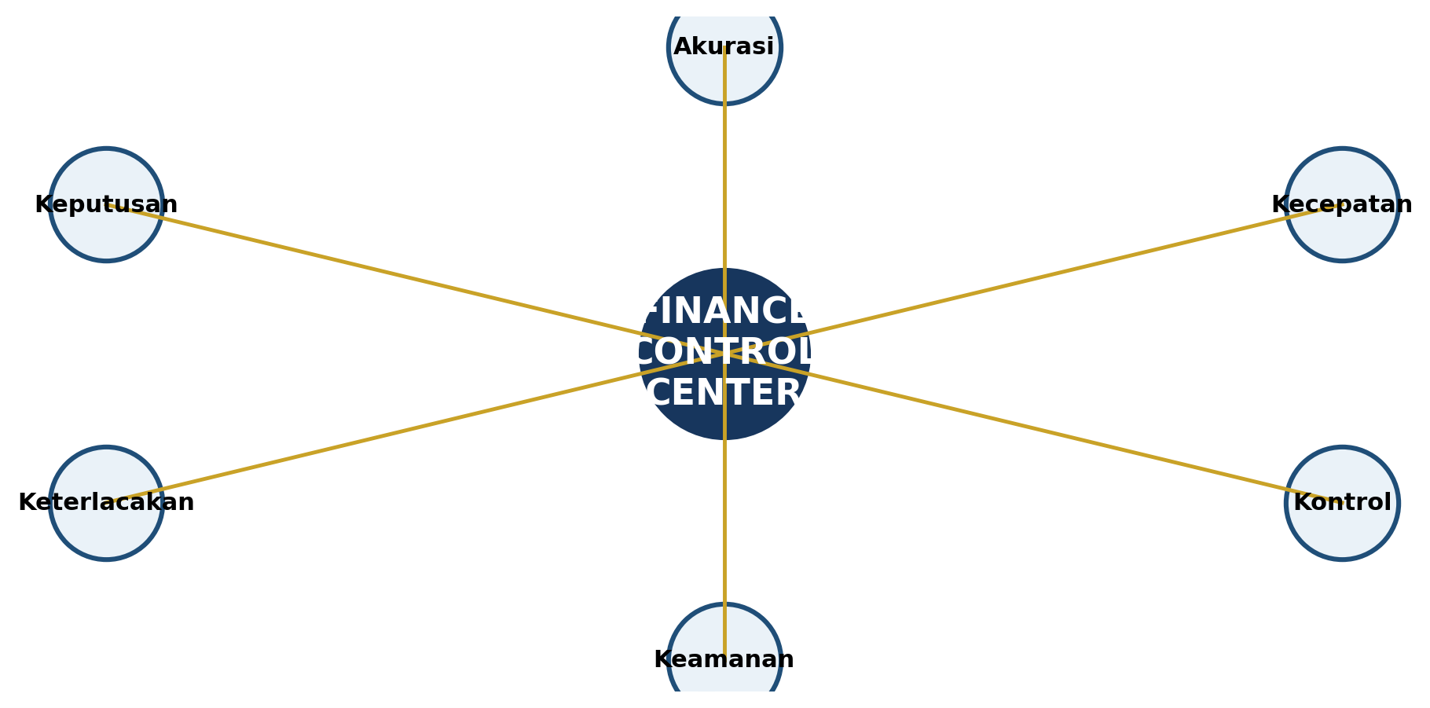
| No. | Kualitas | Makna Praktis |
| 1 | Akurat | Angka didukung sumber dan rekonsiliasi. |
| 2 | Tepat waktu | Informasi tersedia saat keputusan diperlukan. |
| 3 | Dapat ditelusuri | Perubahan dan sumber data mempunyai jejak yang jelas. |
| 4 | Konsisten | Definisi akun, periode dan perlakuan digunakan secara tertib. |
| 5 | Aman | Akses data dibatasi dan dikelola sesuai kebutuhan. |
| 6 | Berguna | Laporan membantu memahami posisi, arus kas, profitabilitas dan tindakan berikutnya. |
2. Arsitektur PT Jasa Konsultan Keuangan: 116 SOP sebagai Peta Kendali
Dokumen sumber internal menunjukkan Master SOP 2025 memuat SOP 001-090 dalam rumpun Accounting Service, peningkatan profit, audit, investigation audit, review laporan keuangan, penyusunan laporan keuangan, management audit/due diligence, konsultasi, pajak, feasibility study, pembiayaan, perizinan, digital marketing, ekosistem digital, ekonomi digital, serta rumpun teknologi finansial. Dokumen 2026 kemudian memperluas pengendalian siklus layanan dan calon klien sampai SOP 116.
| No. | Rentang | Rumpun | Peran |
| 1 | SOP 001-008 | Accounting Service | Validasi data, jurnal, rekonsiliasi, pelaporan, analisis, keamanan dan penyimpanan. |
| 2 | SOP 009-015 | Profit & Performance | Profitabilitas, arus kas, biaya, risiko dan kinerja. |
| 3 | SOP 016-040 | Audit, Review & Due Diligence | Audit umum/khusus, review laporan, pelaporan dan management audit. |
| 4 | SOP 041-065 | Advisory, Tax & Business | Konsultasi, pajak, studi kelayakan, pembiayaan dan perizinan. |
| 5 | SOP 066-090 | Digital & Financial Technology | Data, ekosistem digital, transaksi, keamanan dan infrastruktur finansial. |
| 6 | SOP 091-115 | Client End-to-End | Tahapan layanan klien dari discovery sampai delivery, cash, retention dan KPI. |
| 7 | SOP 116 | Calon Klien Lead-to-Cash | Stage-gate dari discovered sampai payment verified, delivery, revenue/profit dan retention. |
| Prinsip yang tidak boleh dicampur Kontak bukan respons. Respons bukan qualification. Proposal bukan kontrak. Kontrak bukan kas. Invoice bukan pembayaran. Pembayaran, revenue, dan profit adalah status yang berbeda dan harus dibuktikan pada gate masing-masing. |
3. Model Kerja Jasa Accounting Service yang Dapat Dipertanggungjawabkan
| No. | Tahap | Kontrol Utama |
| 1 | Intake Data | Dokumen sumber diterima, diklasifikasikan, dicek kelengkapan dan periodenya. |
| 2 | Validation | Identitas transaksi, nilai, tanggal, akun dan bukti pendukung diperiksa. |
| 3 | Recording | Transaksi dicatat ke jurnal dan buku besar dengan kebijakan akun yang konsisten. |
| 4 | Reconciliation | Bank, piutang, utang, pajak dan akun penting direkonsiliasi. |
| 5 | Closing | Cut-off, accrual, adjustment dan review periode diselesaikan. |
| 6 | Reporting | Laporan keuangan dan management reporting disajikan secara konsisten. |
| 7 | Review | Anomali, perubahan material, tren dan kebutuhan koreksi ditinjau manusia. |
| 8 | Decision Support | Informasi dikemas menjadi insight, opsi tindakan dan prioritas. |
| 9 | Evidence Trail | Sumber, versi, approval dan perubahan dipelihara untuk audit trail. |
4. Teknologi Finansial yang Relevan – Tanpa Menggantikan Pertimbangan Profesional
Teknologi paling bernilai ketika dipakai untuk memperkuat proses yang sudah jelas: mengurangi pekerjaan berulang, mempercepat rekonsiliasi, menjaga version control, memperbaiki keterlacakan, dan membuat data lebih mudah dianalisis. Teknologi tidak menghapus kebutuhan atas pertimbangan profesional, approval, dokumen sumber, bukti bank, kontrak, dan kontrol manusia.
| No. | Kapabilitas | Nilai Bisnis | Praktik |
| 1 | Structured digital reporting | Data laporan dapat dibaca manusia dan sistem, lebih mudah dicari dan dibandingkan. | IFRS digital taxonomy, XBRL. |
| 2 | Workflow automation | Tahapan rutin dapat dipicu berdasarkan status dan kelengkapan evidence. | RPA/workflow dengan approval gate. |
| 3 | Evidence integrity | Hash/checksum dapat menjadi fingerprint dokumen untuk mendeteksi perubahan. | Fingerprint, timestamp, version reference. |
| 4 | Secure cloud & access | Akses berbasis peran, backup, logging dan kontrol perubahan. | ISMS, least privilege, audit log. |
| 5 | Analytics | Tren, exception dan variance dapat disorot lebih cepat. | Dashboard, ratio, variance, anomaly review. |
| 6 | Cyber resilience | Risiko siber dikelola sebagai bagian governance, bukan hanya urusan perangkat. | NIST CSF 2.0, ISO/IEC 27001. |
5. Perbandingan dengan Praktik Global
Perbandingan berikut bukan peringkat perusahaan. Ini adalah pemetaan karakteristik kerangka global terhadap arsitektur kerja yang relevan untuk PT Jasa Konsultan Keuangan.
| No. | Rujukan | Fokus | Pelajaran | Arah Penerapan |
| 1 | IFRS Digital Financial Reporting | Structured, computer-readable reporting | Laporan lebih mudah dicari, diekstrak dan dibandingkan. | Bangun data dictionary dan output terstruktur. |
| 2 | XBRL International | Machine-readable business reporting | Tag data, validasi, interoperabilitas. | Siapkan mapping akun dan taxonomy layer. |
| 3 | COSO | Internal control & confidence in information | Kontrol operasi, reporting dan compliance. | Control matrix dan evidence per proses. |
| 4 | ISO/IEC 27001 | Information security management | Confidentiality, integrity, availability. | Role-based access, risk treatment, review. |
| 5 | NIST CSF 2.0 | Cybersecurity risk governance | Govern, identify, protect, detect, respond, recover. | Cyber control profile untuk data klien. |
| 6 | COBIT | Governance & management of enterprise information/technology | Alignment teknologi dengan tujuan bisnis. | Ownership, decision rights, performance measures. |
| 7 | OECD Corporate Governance | Accountability & checks and balances | Governance, disclosure dan monitoring. | Approval matrix dan management oversight. |
| 8 | FATF Digital Transformation | Technology-supported AML/CFT with privacy safeguards | Analitik dan information sharing yang aman. | Risk-based review bila layanan relevan. |
| 9 | Bank Indonesia BSPI 2030 | Infrastructure, industry, innovation, international, Digital Rupiah | Konteks ekonomi-keuangan digital Indonesia. | Pantau implikasi untuk transaksi dan ekosistem klien. |
| 10 | OJK ITSK | Kerangka inovasi teknologi sektor keuangan | Kepatuhan inovasi bila aktivitas masuk ruang regulasi. | Legal/regulatory gate sebelum implementasi material. |
6. Diagnosis Strategis: Dari SOP Menjadi Sistem Kerja Bernilai
Kekuatan utama arsitektur PT Jasa Konsultan Keuangan adalah luasnya cakupan proses: data, accounting, audit, review, pajak, advisory, keamanan, komersial, delivery dan cash. Nilai terbesar muncul ketika seluruh SOP tidak berdiri sebagai dokumen terpisah, melainkan dihubungkan oleh satu register status dan satu evidence trail.
| No. | Lapisan | Single Source of Truth yang Dijaga |
| 1 | Data Layer | Sumber, periode, pemilik, klasifikasi, versi. |
| 2 | Accounting Layer | Jurnal, ledger, rekonsiliasi, closing. |
| 3 | Reporting Layer | Laporan keuangan, management report, structured output. |
| 4 | Control Layer | Approval, exception, segregation, evidence. |
| 5 | Client Layer | Lead, qualification, engagement, deliverable, acceptance. |
| 6 | Cash Layer | Invoice, payment matching, revenue basis, cost, profit. |
| 7 | Governance Layer | Authority, audit trail, retention, security, review. |
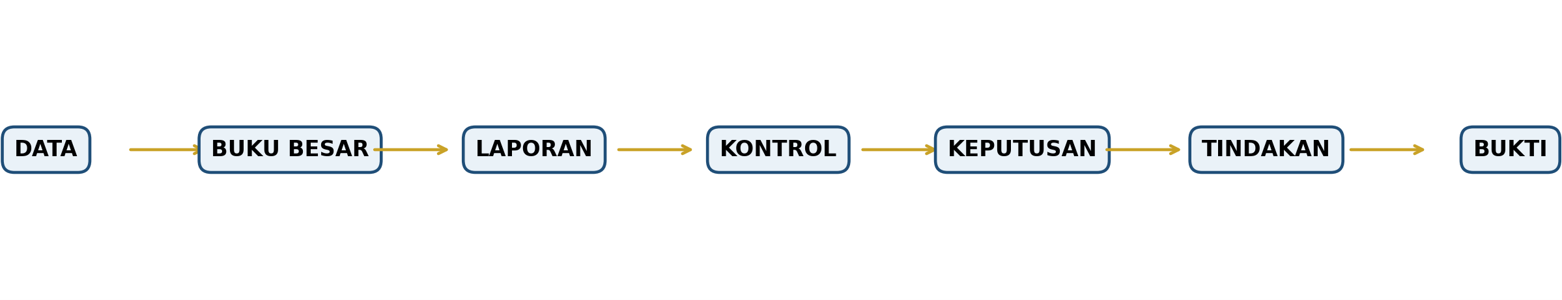
| Formula operasional DATA → INFORMASI → KONTROL → KEPUTUSAN → TINDAKAN → BUKTI → HASIL. Setiap perpindahan status harus mempunyai dasar yang dapat diperiksa kembali. |
7. Dashboard Eksekutif yang Layak Dimiliki Perusahaan
| No. | Dashboard | Isi Inti |
| 1 | Closing Readiness | % akun selesai rekonsiliasi; outstanding adjustment; cut-off status. |
| 2 | Cash Visibility | Saldo bank; cash-in/cash-out; aging; collection status. |
| 3 | Reporting Quality | Open exception; unreconciled items; late source documents. |
| 4 | Profitability | Revenue; direct cost; contribution; margin per layanan/klien. |
| 5 | Client Pipeline | Qualified; meeting; proposal; contracted; invoiced; paid. |
| 6 | Evidence Quality | % stage dengan evidence lengkap; approval completeness. |
| 7 | Data Security | Access review; backup status; incidents; recovery readiness. |
| 8 | Management Action | Keputusan terbuka; PIC; due date; evidence of completion. |
8. Mengapa PT Jasa Laporan Keuangan Harus Berpikir Lebih Luas dari Laporan
Laporan keuangan adalah keluaran penting, tetapi manfaat bisnisnya baru terasa ketika manajemen dapat memahami apa yang berubah, mengapa berubah, apa dampaknya terhadap kas dan profit, risiko apa yang perlu dikendalikan, dan tindakan apa yang harus diprioritaskan. Karena itu, PT Jasa Konsultan Keuangan memandang accounting service sebagai financial control system yang menghubungkan transaksi dengan keputusan.
8.1 Untuk pemilik usaha
Fokus utamanya adalah keterlihatan kas, profitabilitas, kewajiban, piutang, biaya, dan keputusan yang membutuhkan perhatian segera.
8.2 Untuk manajemen keuangan
Fokusnya adalah closing discipline, reconciliation, supporting documents, consistency, exception management dan audit trail.
8.3 Untuk pihak yang membutuhkan laporan
Fokusnya adalah informasi yang tertib, konsisten, dapat dijelaskan, dan memiliki dasar dokumen yang memadai sesuai tujuan penggunaan.
9. Prinsip Integritas Data dan Evidence
| No. | Prinsip | Makna |
| 1 | Source before conclusion | Kesimpulan tidak mendahului dokumen sumber. |
| 2 | Version before release | Versi yang dikirim harus jelas dan dapat dibedakan dari working copy. |
| 3 | Approval before material action | Tindakan material menunggu otorisasi yang sesuai. |
| 4 | Bank evidence before paid | Klaim pembayaran harus cocok dengan evidence bank. |
| 5 | Revenue basis before revenue | Penerimaan kas tidak otomatis sama dengan pengakuan pendapatan. |
| 6 | Cost evidence before profit | Profit dihitung setelah biaya relevan mempunyai dasar. |
| 7 | Privacy by design | Data sensitif diproses seperlunya dan akses dibatasi. |
| 8 | Fail-closed | Jika evidence tidak cukup, status berhenti; tidak dinaikkan secara asumtif. |
10. Nilai Kerja: Amanah, Ketelitian, Kemanfaatan
Bismillahirrahmanirrahim. Dalam pekerjaan keuangan, ketelitian bukan hanya persoalan teknis. Ia berkaitan dengan amanah: menjaga data, menjelaskan angka dengan jujur, tidak membuat klaim tanpa bukti, serta menggunakan informasi untuk keputusan yang membawa kemanfaatan.
| Doa dan niat “Ya Allah, Engkaulah yang Maha Menjaga dan Maha Menjamin. Jadikan setiap usaha dan karya ini jalan kemanfaatan, jalan keberkahan, jalan kebaikan untuk keluarga, masyarakat, dan negeri ini. Limpahkan rezeki yang halal, luas, dan berkah. Teguhkan kesabaran, percepat pertolongan, dan mudahkan jalan. Aamiin Ya Rabbal ‘Alamin.” |
11. Pertanyaan yang Sering Diajukan
1. Apa yang dimaksud Jasa Accounting Service?
Layanan pengelolaan proses akuntansi dari data sumber, pencatatan, rekonsiliasi, closing dan pelaporan sampai informasi manajemen, dengan kontrol dan bukti yang memadai.
2. Apa bedanya accounting service dan sekadar input transaksi?
Input transaksi hanya salah satu tahap. Accounting service yang matang mencakup validasi, rekonsiliasi, cut-off, review, reporting, exception handling dan audit trail.
3. Mengapa rekonsiliasi penting?
Rekonsiliasi membantu memastikan saldo dalam catatan konsisten dengan sumber independen seperti rekening bank atau sub-ledger.
4. Apakah teknologi menggantikan konsultan keuangan?
Tidak. Teknologi mempercepat pekerjaan terstruktur, sedangkan pertimbangan profesional, otorisasi, konteks bisnis dan tanggung jawab tetap memerlukan manusia.
5. Apa manfaat digital reporting?
Data yang terstruktur lebih mudah dicari, dibandingkan dan dianalisis, serta dapat mengurangi pekerjaan manual berulang.
6. Bagaimana menjaga data klien?
Gunakan akses berbasis peran, data minimization, backup, logging, version control, kebijakan retensi dan review keamanan.
7. Apakah fingerprint dokumen sama dengan menyimpan dokumen di blockchain?
Tidak. Fingerprint/hash hanya representasi integritas. Dokumen sumber tetap harus disimpan secara aman, dan klaim on-chain hanya sah jika benar-benar ada transaksi dan bukti jaringan.
8. Apa yang membuat laporan berguna bagi manajemen?
Konsistensi, ketepatan waktu, keterlacakan, konteks, penjelasan perubahan dan hubungan dengan keputusan.
9. Apa arti evidence-first?
Status dan kesimpulan dibangun dari bukti yang dapat diperiksa, bukan dari asumsi.
10. Mengapa revenue dan profit dipisahkan?
Revenue adalah pendapatan berdasarkan basis pengakuannya; profit baru terlihat setelah biaya relevan diperhitungkan.
12. Kesimpulan
| Dari angka menuju kendali Masa depan Jasa Accounting Service bukan sekadar membuat laporan lebih cepat. Tujuannya adalah membangun informasi keuangan yang akurat, aman, dapat ditelusuri, mudah digunakan, dan tetap berada dalam kontrol manusia. PT Jasa Konsultan Keuangan memiliki fondasi SOP yang luas; nilai strategis berikutnya adalah menghubungkannya menjadi satu arsitektur data, evidence, workflow, dashboard dan keputusan. |
Bagi perusahaan, ukuran keberhasilan bukan banyaknya teknologi yang disebut, melainkan kualitas hasil: data lebih tertib, closing lebih terkendali, laporan lebih dapat dijelaskan, keputusan lebih cepat, risiko lebih terlihat, dan setiap status penting mempunyai bukti.
13. Flyer Ringkas – PT Jasa Konsultan Keuangan
| PT JASA KONSULTAN KEUANGAN JASA ACCOUNTING SERVICE DATA YANG TERTIB. LAPORAN YANG DAPAT DIJELASKAN. KEPUTUSAN YANG LEBIH TERKENDALI.Validasi Data • Rekonsiliasi • Closing • Laporan Keuangan Internal Control • Evidence Trail • Dashboard • Financial Decision Support Dari transaksi menjadi informasi. Dari informasi menjadi keputusan. Dari keputusan menjadi tindakan yang dapat dipertanggungjawabkan. |
14. Referensi Utama – Lokal dan Global
| No. | Referensi | Alamat / Keterangan |
| 1 | Master SOP PT Jasa Konsultan Keuangan – ISO 2025 | Sumber internal PT JKK; SOP 001-090. |
| 2 | Master SOP Pelayanan Klien End-to-End PT JKK 2026 | Sumber internal; SOP 091-115. |
| 3 | SOP 116 – SOP Baku Calon Klien PT JKK | Sumber internal; 24 September 2026. |
| 4 | IFRS Foundation – Digital Financial Reporting | https://www.ifrs.org/digital-financial-reporting/ |
| 5 | XBRL International – What is XBRL? | https://www.xbrl.org/the-standard/what/what-is-xbrl/ |
| 6 | XBRL International – How the Standard Works | https://www.xbrl.org/the-standard/what/how-the-xbrl-standard-works/ |
| 7 | COSO – Internal Control Integrated Framework | https://www.coso.org/internal-control |
| 8 | ISO/IEC 27001:2022 | https://www.iso.org/standard/27001 |
| 9 | ISO/IEC 27000 Family | https://www.iso.org/standard/iso-iec-27000-family |
| 10 | NIST Cybersecurity Framework 2.0 | https://www.nist.gov/cyberframework |
| 11 | NIST CSF 2.0 Publication | https://csrc.nist.gov/pubs/cswp/29/the-nist-cybersecurity-framework-csf-20/final |
| 12 | OECD – G20/OECD Principles of Corporate Governance 2023 | https://www.oecd.org/en/publications/2023/09/g20-oecd-principles-of-corporate-governance-2023_60836fcb.html |
| 13 | ISACA – COBIT | https://www.isaca.org/resources/cobit |
| 14 | ISACA – COBIT 2019 Governance & Management Objectives | https://www.isaca.org/store2/product/CB19FGMP-C |
| 15 | Bank Indonesia – Blueprint Sistem Pembayaran Indonesia 2030 | https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/blueprint/default.aspx |
| 16 | Bank Indonesia – BSPI 2030 Kajian | https://www.bi.go.id/id/publikasi/kajian/Pages/Blueprint-Sistem-Pembayaran-Indonesia-2030.aspx |
| 17 | Bank Indonesia – PBI No. 10 Tahun 2025 | https://www.bi.go.id/id/publikasi/peraturan/Pages/PBI_102025.aspx |
| 18 | OJK – POJK No. 3 Tahun 2024 ITSK | https://ojk.go.id/id/regulasi/Pages/POJK-3-2024-Penyelenggaraan-Inovasi-Teknologi-Sektor-Keuangan.aspx |
| 19 | FATF – Digital Transformation of AML/CFT | https://www.fatf-gafi.org/en/publications/Digitaltransformation/Digital-transformation.html |
| 20 | FATF – Digitalisation | https://www.fatf-gafi.org/en/topics/digitalisation.html |
| 21 | IFAC – Digital Transformation and Accounting & Finance Professionals | https://www.ifac.org/knowledge-gateway/artificial-intelligence-technology/publications/digital-transformation-and-role-accounting-and-finance-professionals-new-era |
| 22 | IFAC – PAO Digital Transformation Series | https://www.ifac.org/knowledge-gateway/discussion/pao-digital-transformation-series |
| 23 | IFAC – People-Centered Profession | https://www.ifac.org/what-we-do/speak-out-global-voice/points-view/embracing-people-centered-profession |
| 24 | BIS – Data Governance in Financial Services | https://www.bis.org/publications/fsi-insight-73-data-we-trust-emerging-policy-and-supervisory-approaches-ai-data-use-financial-services |
| 25 | BIS – Digital Finance and Financial Stability | https://www.bis.org/speeches/20260126-financial-stability-implications-artificial-intelligence-and-digital-finance |
| 26 | SEC – Inline XBRL | https://www.sec.gov/data-research/structured-data/inline-xbrl |
| 27 | SEC – Inline XBRL Filing of Tagged Data | https://www.sec.gov/rules-regulations/2018/06/inline-xbrl-filing-tagged-data |
| 28 | ENISA – Finance Cybersecurity | https://www.enisa.europa.eu/topics/cybersecurity-of-critical-sectors/finance |
| 29 | AWS – Indonesia Financial Services Compliance Center | https://aws.amazon.com/financial-services/security-compliance/compliance-center/id/ |
| 30 | Microsoft – Financial Services Trust & Compliance Resources | https://learn.microsoft.com/en-us/industry/financial-services/resources-evidence-fsi |
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN