


PT JASA KONSULTAN KEUANGAN | 2026
JASA ACCOUNTING SERVICE 2026
Dari Laporan Keuangan Menjadi Infrastruktur Kepercayaan Finansial
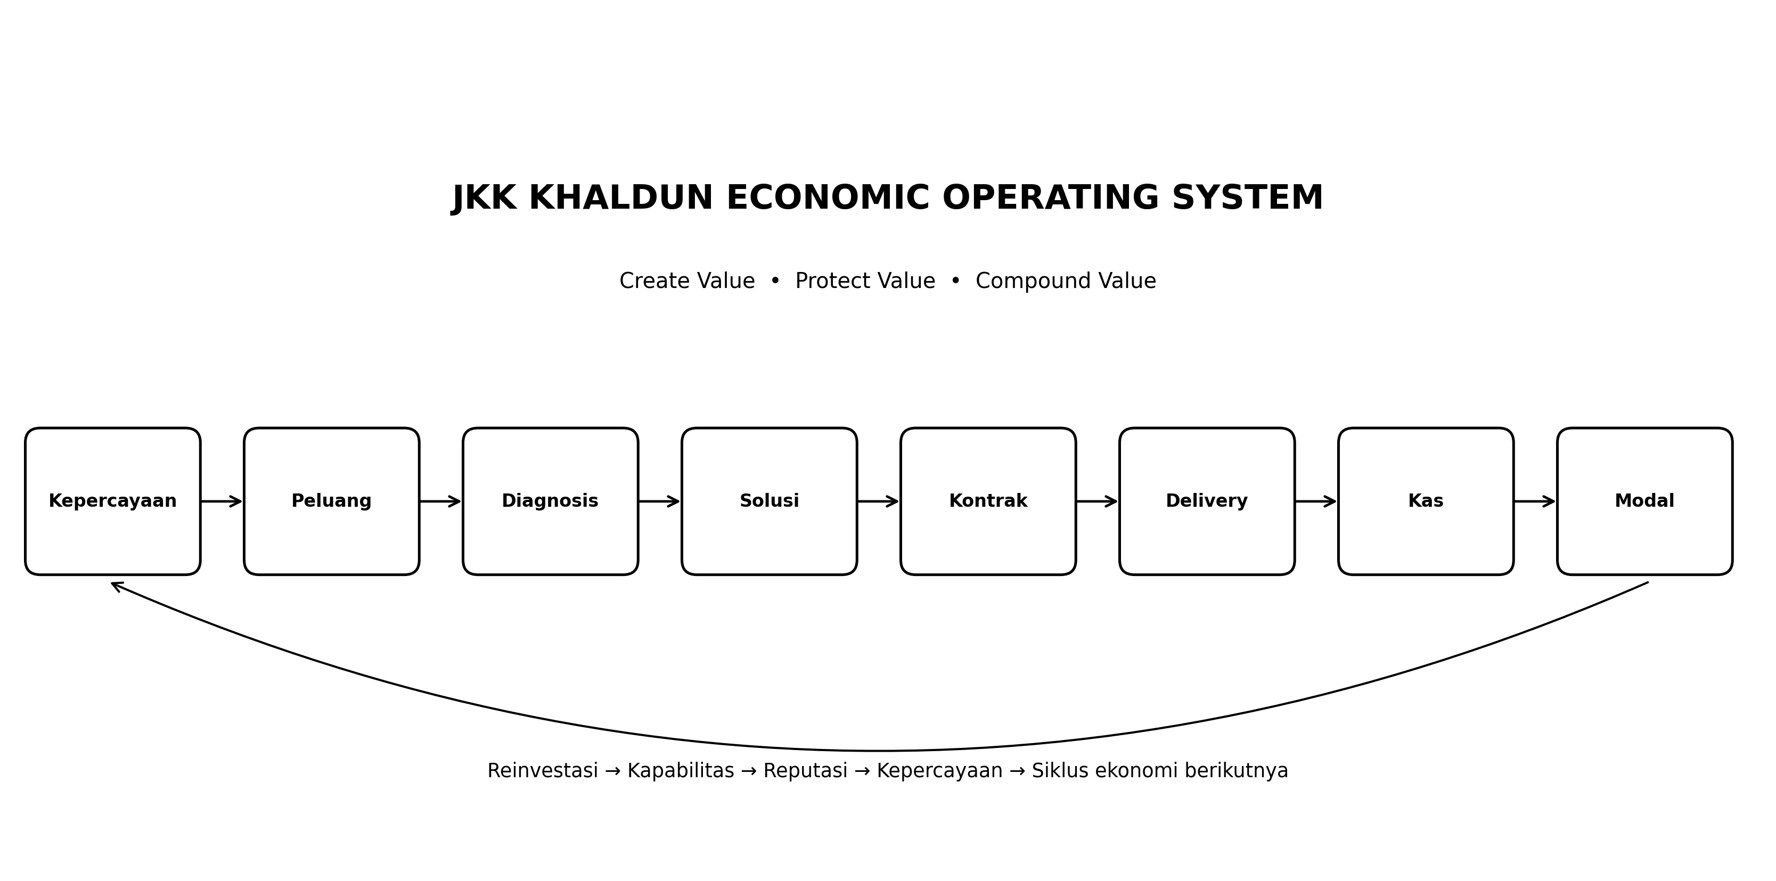
JKK Khaldun Economic Operating System: kepercayaan, produktivitas, kas, modal, tata kelola, dan ketahanan bisnis dalam satu alur yang terukur.
Ringkasan Utama
| Jawaban singkat Laporan keuangan yang baik bukan sekadar keluaran administrasi. Nilai ekonominya muncul ketika data yang tertib dan dapat ditelusuri membantu pemilik usaha, manajemen, bank, investor, dan pihak terkait memahami posisi keuangan, kinerja, arus kas, kewajiban, serta kapasitas perusahaan mengambil keputusan. JKK-KEOS menghubungkan rantai tersebut dari kepercayaan dan peluang hingga kontrak, delivery, kas, cadangan, modal produktif, dan penguatan kapabilitas. |
| No. | Pokok | Makna Praktis |
| 1 | Kepercayaan | Informasi yang konsisten, dapat ditelusuri, dan disajikan secara bertanggung jawab mengurangi ketidakpastian. |
| 2 | Nilai | Jasa keuangan bernilai ketika membantu menjawab masalah bisnis, bukan hanya menghasilkan dokumen. |
| 3 | Produktivitas | Spesialisasi, SOP, teknologi, dan review manusia meningkatkan output tanpa harus menambah biaya secara linear. |
| 4 | Kas | Kontrak dan laba belum sama dengan kas; pengelolaan piutang dan waktu penagihan tetap menentukan likuiditas. |
| 5 | Modal | Surplus yang dipertahankan dan dialokasikan dengan disiplin memperbesar pilihan strategis perusahaan. |
| 6 | Ketahanan | Kontrol, cadangan, keamanan informasi, diversifikasi pendapatan, dan tata kelola memperkuat daya tahan. |
1. Mengapa Pembahasan Ini Penting
Transformasi fungsi keuangan bergerak dari pencatatan menuju penyediaan informasi yang membantu keputusan. Kerangka pelaporan internasional menekankan kegunaan informasi bagi investor, pemberi pinjaman, dan kreditor; tata kelola modern menuntut keterbukaan yang tepat waktu dan akurat; sementara praktik akuntansi semakin diarahkan untuk memanfaatkan teknologi dan memberikan layanan bernilai tambah.
Dalam konteks Indonesia, modernisasi administrasi perpajakan melalui Coretax, berlakunya SAK Entitas Privat sejak 1 Januari 2025, dan peningkatan tuntutan tata kelola membuat kualitas data, proses, kontrol, serta jejak bukti semakin penting.
1.1 Tiga perubahan yang sedang terjadi
| No. | Perubahan | Implikasi |
| 1 | Dari pencatatan ke keputusan | Accounting perlu menghasilkan informasi yang relevan, tepat waktu, dan dapat dipahami. |
| 2 | Dari dokumen terpisah ke alur terintegrasi | Data transaksi, laporan, pajak, kas, kontrak, dan evidence perlu saling terhubung. |
| 3 | Dari pekerjaan manual ke orkestrasi manusia-teknologi | Otomasi digunakan untuk efisiensi; judgement, review, otorisasi, dan tanggung jawab tetap dijaga. |
2. Fondasi Khaldunian: Kerja Sama, Spesialisasi, Surplus dan Ketahanan
Pemikiran ekonomi Ibnu Khaldun dalam Al-Muqaddimah membahas hubungan antara kerja, pembagian kerja, perdagangan, harga, pajak, kekuasaan, kemakmuran, dan perubahan masyarakat. Kerangka JKK-KEOS tidak mengklaim sebagai teori asli Ibnu Khaldun; ia menggunakan beberapa gagasan tersebut sebagai lensa untuk merancang sistem manajemen modern.
| No. | Gagasan | Terjemahan Bisnis Modern |
| 1 | Asabiyyah / kohesi sosial | Kepercayaan, tujuan bersama, koordinasi, dan kapasitas eksekusi. |
| 2 | Pembagian kerja | Spesialisasi peran dan pemanfaatan mitra profesional. |
| 3 | Produktivitas dan surplus | Output bernilai harus melebihi biaya agar terbentuk surplus. |
| 4 | Pasar dan pertukaran | Nilai harus bertemu kebutuhan nyata dan kemampuan membayar. |
| 5 | Akumulasi | Tidak seluruh hasil dikonsumsi; sebagian dipertahankan sebagai modal. |
| 6 | Kemakmuran dan kompleksitas | Pertumbuhan perlu dijaga agar biaya dan birokrasi tidak menggerus produktivitas. |
| 7 | Institusi dan insentif | Aturan, kontrol, pajak, dan tata kelola memengaruhi perilaku ekonomi. |
3. JKK-KEOS: Create, Protect, Compound
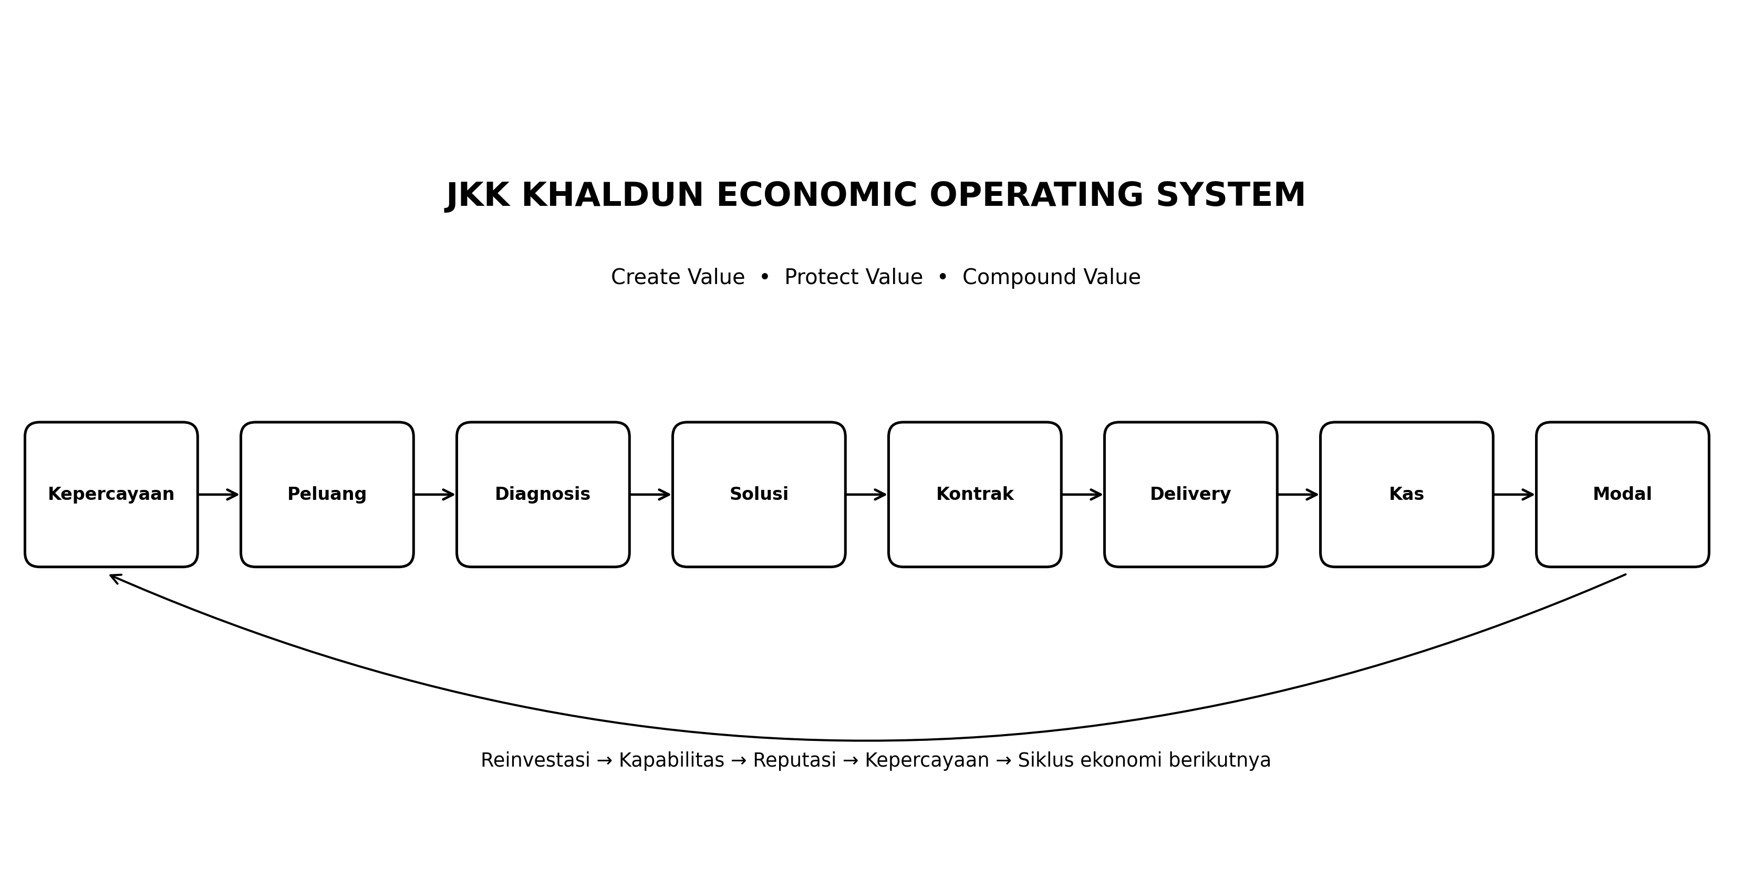
| No. | Loop | Rantai Utama | Tujuan |
| 1 | Create | Trust → Opportunity → Diagnosis → Solution → Contract → Delivery → Cash | Menciptakan dan menangkap nilai. |
| 2 | Protect | Evidence → Control → Compliance → Review → Liquidity Protection | Menjaga kualitas dan mencegah kebocoran nilai. |
| 3 | Compound | Cash → Surplus → Reserve → Productive Capital → Capability → Trust | Mengubah hasil hari ini menjadi kapasitas masa depan. |
4. Economic Kernel: Enam Objek yang Harus Dijaga
| No. | Objek | Pertanyaan Manajemen | Contoh Indikator |
| 1 | Trust | Apakah informasi dan layanan dipercaya? | Repeat, referral, complaint, evidence completeness |
| 2 | Value | Masalah apa yang benar-benar diselesaikan? | Outcome klien, exposure yang dikelola |
| 3 | Productivity | Berapa output dari sumber daya yang tersedia? | Revenue/GP/cash per core person |
| 4 | Cash | Apakah nilai berubah menjadi uang? | Cash collected, DSO, collection rate |
| 5 | Capital | Apakah surplus menjadi kapasitas produktif? | Reserve, reinvestment, capital productivity |
| 6 | Resilience | Apakah perusahaan tetap berjalan saat terjadi shock? | Runway, recurring revenue, concentration |
5. Dari Data ke Financial Trust Infrastructure
Produk akhir accounting bukan hanya angka. Sistem yang matang menghubungkan bukti transaksi, klasifikasi, rekonsiliasi, laporan, analisis, kontrol, dan keputusan. Semakin baik keterlacakan data, semakin kecil ruang untuk keputusan yang dibangun di atas asumsi yang tidak jelas.
| No. | Lapisan | Fungsi |
| 1 | Source Evidence | Invoice, rekening koran, kontrak, bukti pembayaran, dokumen pajak. |
| 2 | Accounting Record | Klasifikasi, jurnal, buku besar, rekonsiliasi. |
| 3 | Financial Reporting | Posisi keuangan, laba rugi, arus kas, perubahan ekuitas, catatan. |
| 4 | Management Information | Budget, variance, aging, unit economics, dashboard. |
| 5 | Decision Support | Pricing, cash planning, bankability, capital allocation, scenario. |
| 6 | Governance | Approval, segregation of duties, audit trail, review, access control. |
6. Client Economic Map: Unit Ekonomi Adalah Masalah Klien
Satu perusahaan dapat memiliki beberapa kebutuhan keuangan yang saling terkait. Pendekatan berbasis masalah mencegah jasa menjadi sekadar daftar produk dan membantu memastikan bahwa solusi hanya diberikan ketika ada kebutuhan yang nyata.
| No. | Masalah | Dampak | Solusi yang Relevan |
| 1 | Pembukuan tidak tertib | Manajemen sulit membaca kinerja | Bookkeeping, rekonsiliasi, closing discipline |
| 2 | Laporan belum siap digunakan | Keputusan dan komunikasi eksternal melemah | Penyusunan laporan keuangan sesuai kerangka yang relevan |
| 3 | Arus kas tidak terlihat | Risiko kekurangan likuiditas | Cash-flow forecast, aging, collection control |
| 4 | Kontrol internal lemah | Kesalahan dan kebocoran sulit dideteksi | SOP, internal control, approval matrix |
| 5 | Persiapan pendanaan | Data belum siap ditelaah pihak eksternal | Financial analysis, bankability, data-room readiness |
| 6 | Pertumbuhan makin kompleks | Owner membutuhkan pandangan lintas fungsi | Budgeting, dashboard, CFO advisory |
7. Revenue Ladder PT JKK
| No. | Tingkat | Ruang Lingkup | Nilai Keputusan |
| 1 | Compliance | Bookkeeping, laporan keuangan, pajak | Ketertiban dan kepatuhan |
| 2 | Control | SOP, internal control, management reporting | Keandalan proses |
| 3 | Performance | Budgeting, cash flow, cost analysis, dashboard | Kinerja dan efisiensi |
| 4 | Capital Readiness | Bankability, financial due diligence, data room | Kesiapan pendanaan |
| 5 | Strategic Finance | CFO advisory, financial strategy, capital structure | Pilihan strategis |
8. Lead-to-Cash: Mesin Ekonomi yang Tidak Boleh Putus
Sales belum selesai ketika proposal dikirim atau kontrak ditandatangani. Dari sudut ekonomi perusahaan, siklus harus ditelusuri sampai kas benar-benar diterima dan pekerjaan menghasilkan margin yang sehat.
| Formula konseptual Expected Cash Revenue = Qualified Leads × Conversion ke Meeting × Conversion ke Proposal × Conversion ke Contract × Collection Rate × Average Contract Value. |
| No. | Tahap | Pertanyaan Kontrol |
| 1 | Lead | Apakah sumber dan kebutuhan prospek jelas? |
| 2 | Qualification | Apakah kebutuhan, kemampuan, urgensi, dan kecocokan layanan memadai? |
| 3 | Meeting/Diagnosis | Apakah akar masalah dan economic exposure dipahami? |
| 4 | Proposal | Apakah scope, deliverable, fee, timeline, dan asumsi jelas? |
| 5 | Contract/DP | Apakah komitmen dan syarat pembayaran terdokumentasi? |
| 6 | Delivery | Apakah milestone dan evidence tercatat? |
| 7 | Invoice | Apakah penagihan diterbitkan tepat waktu? |
| 8 | Collection | Apakah penerimaan direkonsiliasi dan ditutup? |
| 9 | Retention/Referral | Apakah outcome membuka hubungan jangka panjang secara wajar? |
9. Cash Conversion dan Wealth Velocity
Revenue, profit, cash, capital, dan wealth adalah konsep berbeda. Perusahaan dapat mencatat pendapatan dan laba namun tetap menghadapi tekanan likuiditas jika piutang lambat tertagih. Karena itu JKK-KEOS menempatkan Lead-to-Cash dan Invoice-to-Cash sebagai jam utama.
| No. | Metrik | Rumus Ringkas | Makna |
| 1 | DSO | Piutang / penjualan kredit × hari | Kecepatan penagihan |
| 2 | Cash Runway | Kas bebas / biaya kas tetap bulanan | Daya tahan |
| 3 | Gross Margin | Gross profit / revenue | Kualitas ekonomi delivery |
| 4 | Recurring Revenue % | Recurring revenue / total revenue | Visibilitas pendapatan |
| 5 | Client Concentration | Revenue top client / total revenue | Ketergantungan |
| 6 | GP per Core Person | Gross profit / core FTE | Economic density |
10. Capital Allocation: Setiap Rupiah Memiliki Tugas
| No. | Urutan | Tujuan |
| 1 | Kewajiban hukum dan pajak | Menjaga kepatuhan dan mencegah penggunaan kas yang bukan milik ekonomis perusahaan. |
| 2 | Likuiditas operasi | Menjaga continuity delivery dan kewajiban rutin. |
| 3 | Cadangan ketahanan | Membentuk ruang waktu saat terjadi shock. |
| 4 | Kewajiban pembiayaan | Menjaga disiplin kontraktual dan biaya modal. |
| 5 | Capability capital | Sistem, kompetensi, alat kerja, keamanan, dan kualitas. |
| 6 | Growth capital | Akuisisi klien, pengembangan layanan, dan channel yang terukur. |
| 7 | Distribusi pemilik | Dilakukan setelah kebutuhan dan ketahanan perusahaan dipertimbangkan. |
11. Empat Jenis Biaya
| No. | Jenis | Definisi | Pertanyaan |
| 1 | Productive | Langsung mendukung penciptaan nilai | Apakah membantu revenue, margin, atau outcome? |
| 2 | Protective | Menjaga kepatuhan, keamanan, dan kontrol | Kerugian apa yang dicegah? |
| 3 | Support | Diperlukan agar operasi berjalan | Apakah bisa disederhanakan? |
| 4 | Non-value | Tidak mencipta atau melindungi nilai secara memadai | Apakah layak dihentikan? |
12. Trust Capital dan Economic Network
Kepercayaan adalah aset ekonomi walaupun tidak tampil sebagai akun tersendiri dalam neraca. Ia menurunkan friksi, mempercepat keputusan, memperkuat referral, dan membantu perusahaan mempertahankan hubungan jangka panjang.
| No. | Komponen | Bukti Praktis |
| 1 | Integrity | Komitmen sesuai tindakan; tidak melebihkan klaim. |
| 2 | Competence | Kemampuan teknis dan review profesional. |
| 3 | Consistency | Proses dan kualitas stabil. |
| 4 | Evidence | Dokumen, rekonsiliasi, audit trail, sumber data. |
| 5 | Reciprocity | Hubungan profesional yang memberi nilai dua arah. |
Jaringan ekonomi yang berguna bukan sekadar banyaknya kontak. Node yang relevan dapat mencakup klien, prospek, bank, auditor, konsultan pajak, penasihat hukum, investor, penyedia teknologi, asosiasi, dan mitra rujukan; kualitas hubungan diukur dari kepercayaan, relevansi, aktivitas, dan hasil.
13. Productivity Engine: Human + SOP + Technology + Review
| No. | Elemen | Peran |
| 1 | Human judgement | Interpretasi, komunikasi, etika, keputusan material. |
| 2 | SOP | Menjaga konsistensi dan mengurangi variasi proses. |
| 3 | Automation | Mengurangi pekerjaan berulang dan mempercepat siklus. |
| 4 | Data integration | Mengurangi duplikasi input dan memperkuat single source of truth. |
| 5 | Professional partner | Menambah spesialisasi tanpa selalu menambah fixed cost. |
| 6 | Human review | Menjaga akurasi, kewajaran, dan akuntabilitas. |
14. Governance & Evidence Engine
Teknologi keuangan yang baik memerlukan kontrol. COSO menempatkan lingkungan pengendalian, penilaian risiko, aktivitas pengendalian, informasi-komunikasi, dan monitoring sebagai komponen terpadu. NIST CSF 2.0 menambahkan penekanan kuat pada governance untuk risiko siber. ISO/IEC 27001 memberi kerangka sistem manajemen keamanan informasi.
| No. | Kontrol | Pertanyaan |
| 1 | Owner | Siapa bertanggung jawab? |
| 2 | Authority | Siapa berwenang menyetujui? |
| 3 | Evidence | Bukti apa yang wajib tersedia? |
| 4 | Limit | Berapa batas kewenangan? |
| 5 | Escalation | Kapan masalah dinaikkan? |
| 6 | Close Condition | Bukti apa yang membuat pekerjaan benar-benar selesai? |
15. Evidence Classification
| No. | Status | Makna |
| 1 | Verified | Didukung bukti yang dapat ditelusuri. |
| 2 | Reported | Disampaikan pihak terkait, belum sepenuhnya diverifikasi. |
| 3 | Estimate | Hasil estimasi dengan metode/asumsi yang dijelaskan. |
| 4 | Assumption | Asumsi untuk analisis atau skenario. |
| 5 | To Be Verified | Masih membutuhkan konfirmasi. |
| 6 | Unknown | Data belum tersedia. |
16. Anti-Decline: Menjaga Pertumbuhan Tetap Sehat
Pelajaran penting dari pembacaan Khaldunian adalah bahwa keberhasilan dapat melahirkan kompleksitas dan biaya yang akhirnya menggerus fondasi produktivitas. Dalam perusahaan modern, prinsip ini diterjemahkan menjadi disiplin untuk menjaga margin, likuiditas, biaya tetap, kecepatan keputusan, kualitas delivery, dan ketergantungan klien.
| No. | Indikator | Apa yang Dibaca |
| 1 | Revenue vs cash | Apakah pertumbuhan benar-benar menghasilkan likuiditas? |
| 2 | Headcount vs gross profit | Apakah organisasi bertambah lebih cepat daripada output ekonomi? |
| 3 | Fixed cost vs recurring revenue | Apakah struktur biaya didukung pendapatan yang cukup stabil? |
| 4 | DSO trend | Apakah kualitas collection memburuk? |
| 5 | Delivery cycle time | Apakah kompleksitas memperlambat pelayanan? |
| 6 | Repeat/referral | Apakah trust menghasilkan hubungan berulang? |
| 7 | Client concentration | Apakah pertumbuhan terlalu bergantung pada sedikit klien? |
17. JKK-KEOS Executive Dashboard
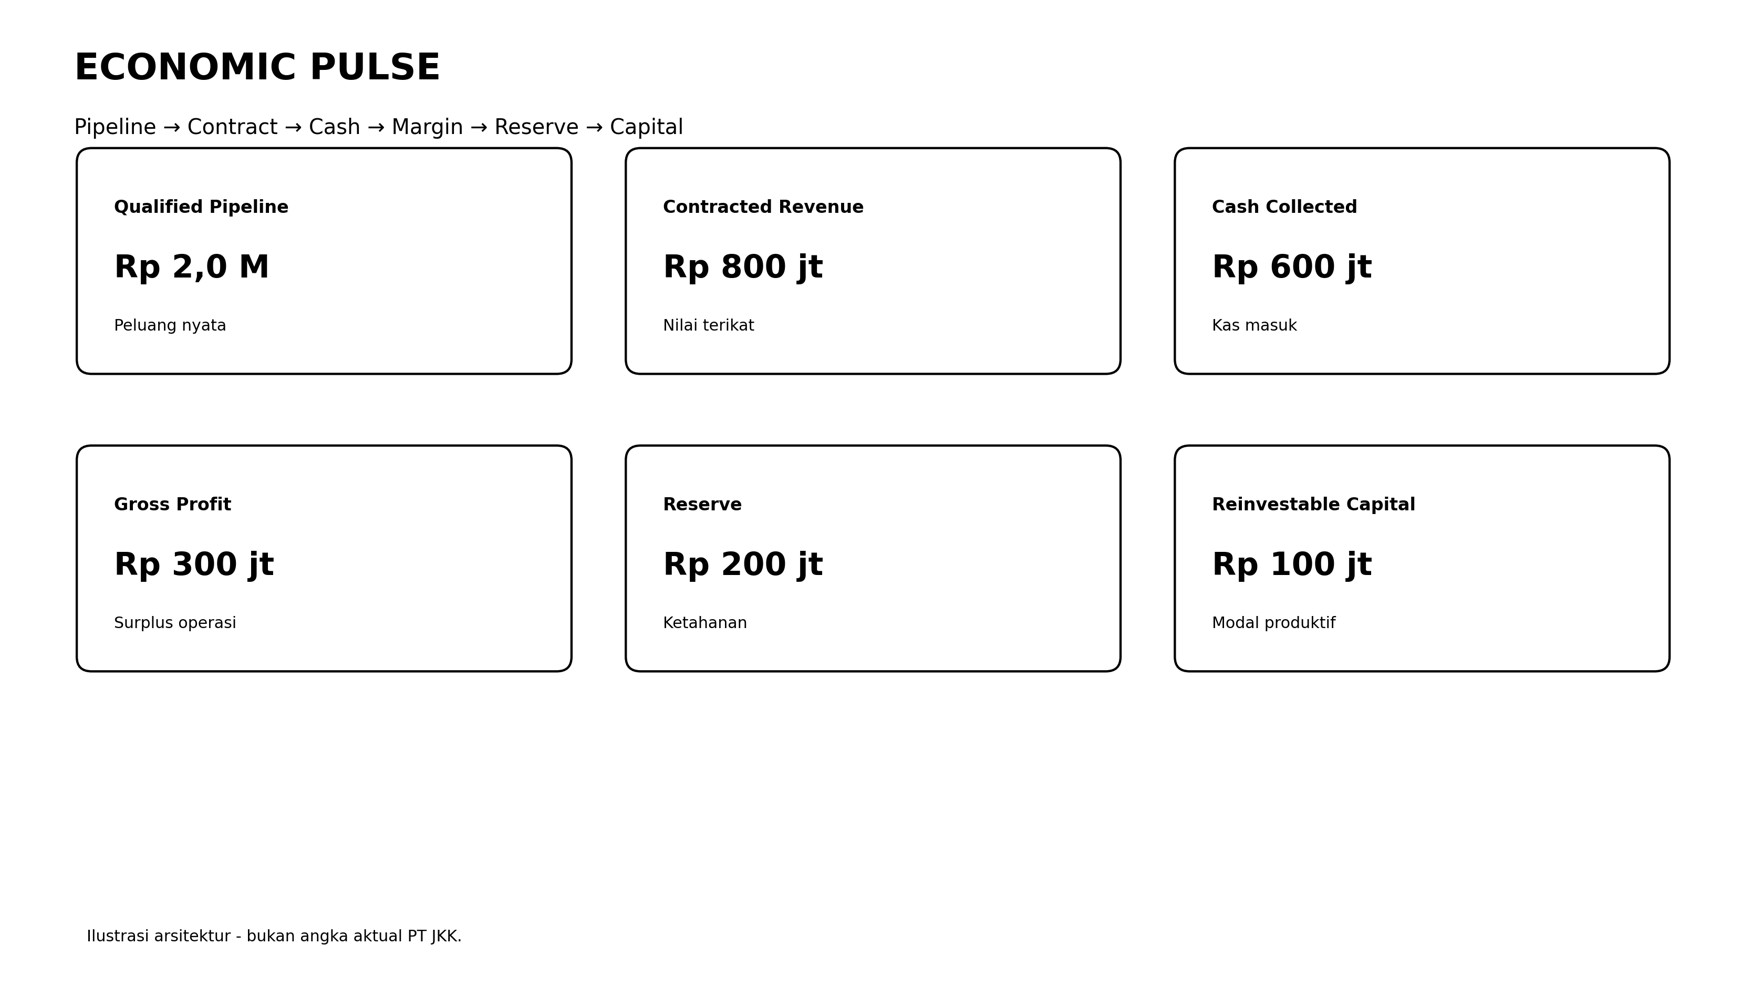
| No. | Core Metric | Pertanyaan Owner |
| 1 | Qualified Pipeline | Berapa peluang nyata yang memenuhi kriteria? |
| 2 | Proposal Value | Berapa nilai solusi yang sedang ditawarkan? |
| 3 | Win Rate | Berapa yang berubah menjadi kontrak? |
| 4 | Contracted Revenue | Berapa nilai yang sudah committed? |
| 5 | Cash Collected | Berapa kas yang benar-benar masuk? |
| 6 | Gross Margin | Apakah delivery menghasilkan surplus memadai? |
| 7 | Operating Cash Flow | Apakah operasi menghasilkan kas? |
| 8 | DSO | Seberapa cepat piutang tertagih? |
| 9 | Cash Runway | Berapa lama operasi dapat bertahan? |
| 10 | Recurring Revenue | Seberapa terlihat pendapatan ke depan? |
| 11 | Client Concentration | Seberapa besar ketergantungan? |
| 12 | GP/Core Person | Seberapa padat produktivitas ekonomi? |
18. Decision Engine: Metric → Trigger → Action → Verify
| No. | Sinyal | Respons Manajemen |
| 1 | DSO memburuk | Prioritaskan aging, komitmen bayar, rekonsiliasi, dan escalation. |
| 2 | Cash runway menurun | Tinjau discretionary spending dan percepat collection. |
| 3 | Pipeline melemah | Perkuat channel, referral, dan qualification. |
| 4 | Conversion turun | Tinjau diagnosis, scope, pricing, proposal, dan trust evidence. |
| 5 | Margin turun | Tinjau harga, scope creep, direct cost, dan produktivitas. |
| 6 | Delivery melambat | Cari bottleneck, sederhanakan approval, perjelas owner. |
| 7 | Concentration naik | Perluas basis klien tanpa mengorbankan kualitas. |
19. Digital Twin Ekonomi: Simulasi Sebelum Keputusan
Tahap lanjut JKK-KEOS adalah model skenario yang menerima data aktual pipeline, kontrak, kas, piutang, biaya, kapasitas, dan konsentrasi klien. Model tidak menggantikan keputusan manusia; fungsinya memperlihatkan konsekuensi finansial sebelum keputusan material diambil.
| No. | Skenario | Pertanyaan |
| 1 | Base Case | Apa yang terjadi jika tren berjalan seperti sekarang? |
| 2 | Growth Case | Apa dampak jika conversion dan average contract value meningkat? |
| 3 | Downside | Apa dampak jika revenue turun dan collection melambat? |
| 4 | Stress | Apa yang terjadi jika top client hilang atau piutang tertunda? |
| 5 | Investment | Apakah tambahan biaya sistem/tim meningkatkan kapasitas dan margin? |
20. Benchmark: Prinsip JKK-KEOS dan Kerangka Global
| No. | Kerangka | Fokus | Keterkaitan dengan JKK-KEOS |
| 1 | IFRS Conceptual Framework | Informasi keuangan yang berguna bagi keputusan | Financial reporting sebagai decision infrastructure. |
| 2 | SAK Entitas Privat | Pelaporan tujuan umum untuk entitas privat | Konteks pelaporan Indonesia. |
| 3 | COSO Internal Control | Kontrol, risiko, informasi, monitoring | Protection & evidence engine. |
| 4 | G20/OECD Corporate Governance | Transparansi, akuntabilitas, ketahanan | Trust dan governance. |
| 5 | IFAC Practice Transformation | Teknologi dan layanan bernilai tambah | Productivity & advisory ladder. |
| 6 | AICPA-CIMA Future of Finance | Peran finance menuju strategic adviser | Decision support. |
| 7 | OECD SME Digitalisation | Digitalisasi untuk efisiensi dan akses pasar | System capital. |
| 8 | NIST CSF 2.0 | Governance dan cybersecurity risk | Digital resilience. |
| 9 | ISO/IEC 27001 | Sistem manajemen keamanan informasi | Perlindungan data. |
| 10 | ISO 9001:2026 | Quality management & continual improvement | Process quality dan learning loop. |
| 11 | ISO 31000 | Risk management principles | Risk-aware decision making. |
| 12 | DJP Coretax | Administrasi pajak terintegrasi | Digital compliance readiness. |
| 13 | OJK governance for financial technology innovation | Governance dan risk management | Disiplin tata kelola teknologi finansial. |
21. Arsitektur Konten: Jasa Accounting Service, PT Jasa Laporan Keuangan, PT Jasa Konsultan Keuangan
Untuk pencarian berbasis pertanyaan dan mesin jawaban, konten perlu menjawab intent secara jelas, memiliki struktur semantik yang konsisten, sumber yang dapat diverifikasi, hubungan topik yang kuat, dan pembaruan yang terjaga. Pengulangan frasa secara berlebihan dihindari agar tulisan tetap alami.
| No. | Cluster | Topik Turunan |
| 1 | Jasa Accounting Service | bookkeeping, closing, rekonsiliasi, management report, outsourcing accounting |
| 2 | PT Jasa Laporan Keuangan | laporan keuangan, arus kas, neraca, laba rugi, catatan laporan |
| 3 | PT Jasa Konsultan Keuangan | budgeting, internal control, CFO advisory, bankability, financial health |
| 4 | Lead-to-Cash | pipeline, proposal, kontrak, invoice, collection, DSO |
| 5 | Financial Trust | evidence, audit trail, governance, transparency, data quality |
| 6 | Digital Finance Operations | workflow, automation, integration, security, dashboard |
22. FAQ
Apa itu Jasa Accounting Service?
Layanan yang membantu perusahaan menjalankan proses pencatatan, rekonsiliasi, closing, penyusunan laporan, dan informasi manajemen secara terstruktur sesuai ruang lingkup yang disepakati.
Apa perbedaan pembukuan dan laporan keuangan?
Pembukuan adalah proses pencatatan dan pengelompokan transaksi; laporan keuangan menyajikan hasil proses tersebut dalam bentuk informasi keuangan terstruktur.
Mengapa laporan arus kas penting?
Laba tidak selalu sama dengan kas. Arus kas membantu manajemen melihat kemampuan perusahaan memenuhi kewajiban dan mendanai operasi.
Apa manfaat internal control?
Kontrol internal membantu meningkatkan keandalan informasi, menjaga aset, mendukung operasi, dan memperkuat kepatuhan.
Apa itu DSO?
Days Sales Outstanding adalah indikator rata-rata waktu yang dibutuhkan untuk menagih piutang.
Mengapa recurring revenue penting?
Pendapatan berulang memberi visibilitas yang lebih baik untuk perencanaan kapasitas dan likuiditas.
Apakah teknologi menggantikan judgement profesional?
Tidak. Teknologi dapat mempercepat proses dan analisis, tetapi keputusan material, interpretasi, review, etika, dan otorisasi tetap membutuhkan tanggung jawab manusia.
Apa hubungan data keuangan dengan akses pendanaan?
Informasi yang tertib, relevan, konsisten, dan dapat ditelusuri membantu pihak pembiayaan melakukan penilaian, meskipun keputusan pendanaan tetap berada pada pihak pemberi dana.
Apa itu JKK-KEOS?
Kerangka manajemen yang menghubungkan kepercayaan, peluang, delivery, kas, modal, kontrol, dan pembelajaran dalam satu siklus ekonomi.
Apakah JKK-KEOS merupakan teori asli Ibnu Khaldun?
Tidak. Ia merupakan rekonstruksi manajemen modern yang mengambil inspirasi terbatas dari beberapa tema ekonomi dan sosial dalam Al-Muqaddimah.
23. Kesimpulan
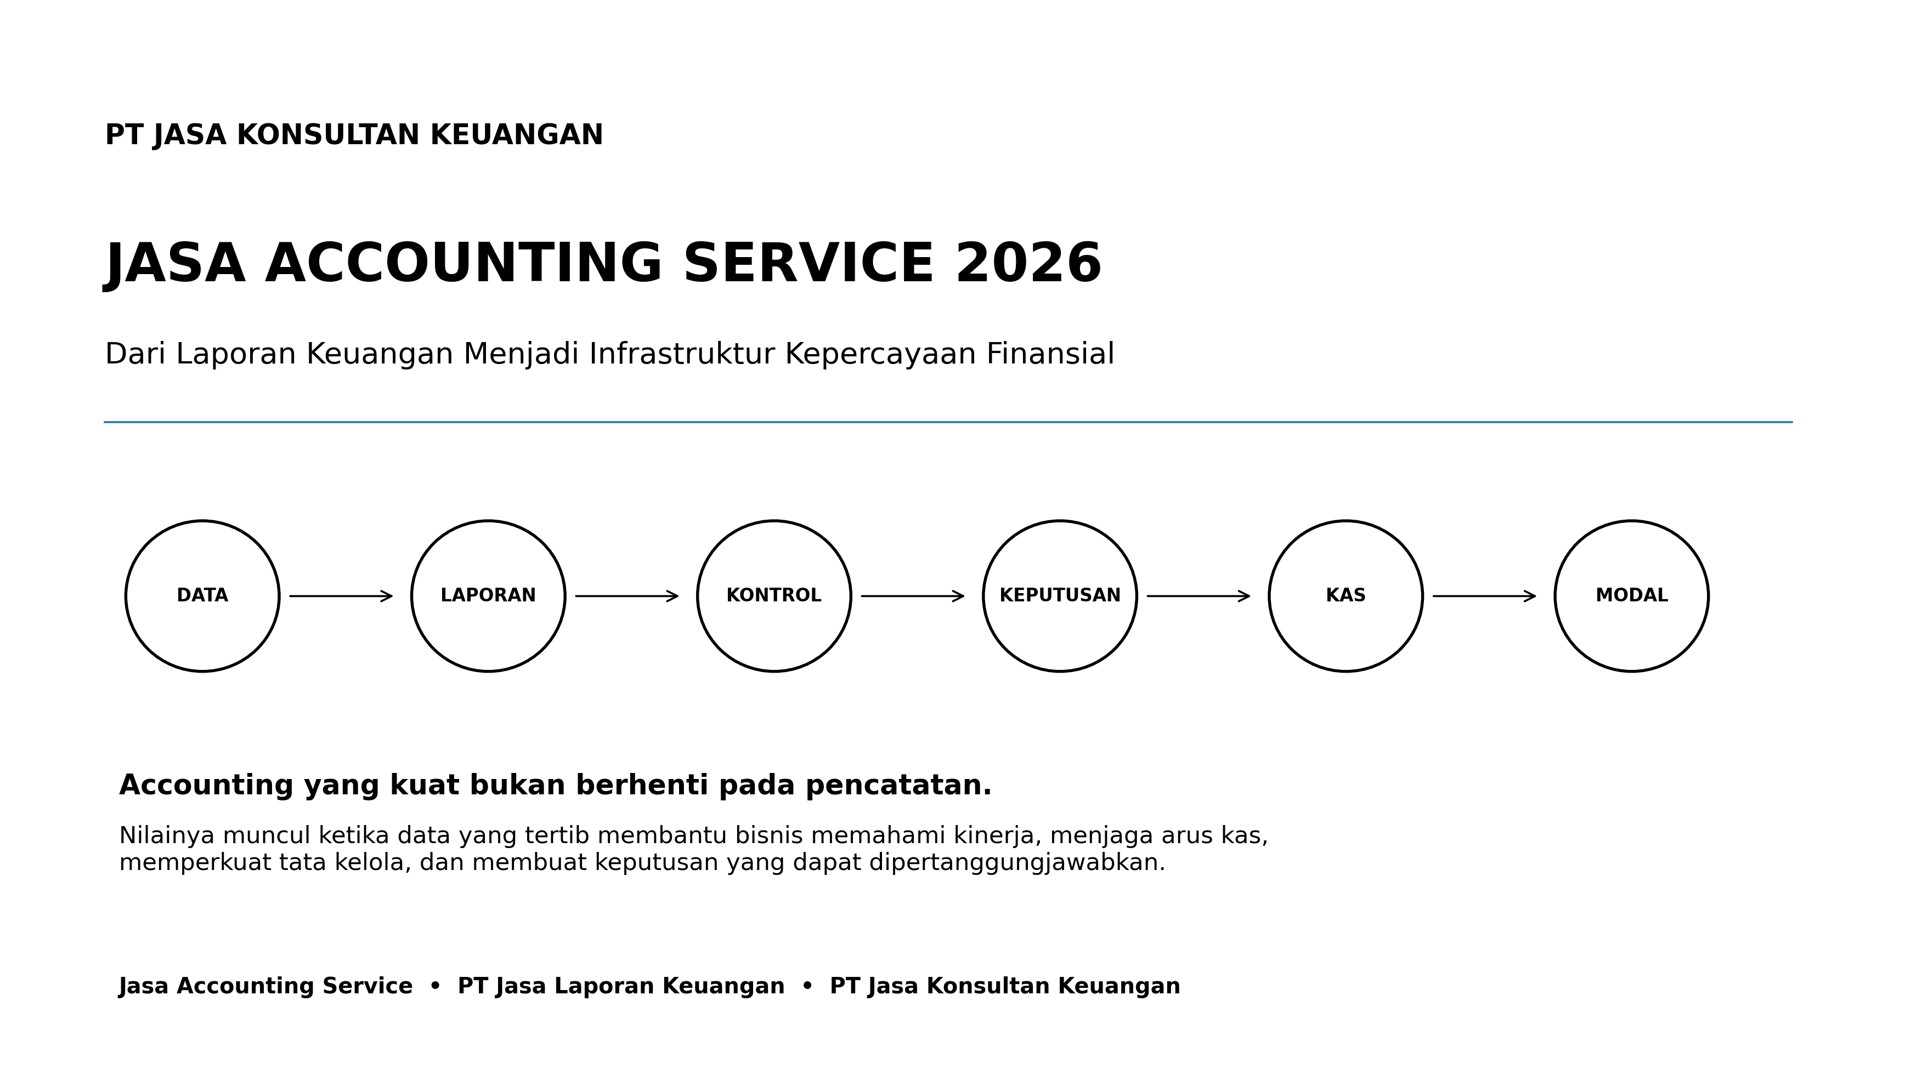
| Inti pemikiran Perusahaan yang sehat bukan hanya perusahaan yang mampu menghasilkan laporan atau mencatat omzet. Perusahaan yang sehat mampu mengubah data menjadi informasi, informasi menjadi keputusan, keputusan menjadi outcome, outcome menjadi kas, kas menjadi modal produktif, dan modal produktif menjadi kemampuan yang lebih besar – tanpa kehilangan disiplin, integritas, kontrol, dan ketahanan. |
Dalam kerangka ini, Jasa Accounting Service menjadi fondasi, PT Jasa Laporan Keuangan menjadi penghubung informasi, dan PT Jasa Konsultan Keuangan berperan pada lapisan analisis, kontrol, keputusan, serta penguatan kesiapan bisnis. Teknologi digunakan secara proporsional sebagai pengungkit produktivitas dan keterlacakan, bukan sebagai pengganti tanggung jawab profesional.
24. Flyer PT Jasa Konsultan Keuangan | JKK
25. Referensi Pilihan
- Ibn Khaldun, Al-Muqaddimah / The Muqaddimah – karya klasik tentang masyarakat, ekonomi, negara, dan perubahan sejarah.
- Joseph J. Spengler, Economic Thought of Islam: Ibn Khaldun, Comparative Studies in Society and History, Cambridge University Press.
- IFRS Foundation, Conceptual Framework for Financial Reporting.
- IFRS Foundation, Conceptual Framework supporting materials.
- Ikatan Akuntan Indonesia, SAK Entitas Privat.
- Ikatan Akuntan Indonesia, SAK Entitas Privat Efektif 1 Januari 2025.
- COSO, Internal Control – Integrated Framework.
- COSO, Guidance on Monitoring Internal Control Systems.
- COSO, Blockchain and Internal Control – The COSO Perspective.
- OECD, G20/OECD Principles of Corporate Governance 2023.
- OECD, Disclosure and Transparency – G20/OECD Principles of Corporate Governance.
- OECD, SME Digitalisation for Competitiveness: 2025 D4SME Survey.
- OECD, The Digital Transformation of SMEs.
- IFAC, Practice Transformation Hub for Small and Medium Practices.
- IFAC, Practice Transformation Action Plan – A Roadmap to the Future.
- IFAC, Challenges, Initial Steps and Key Resources for Small Firm Digitalization.
- IFAC/IESBA, International Code of Ethics for Professional Accountants – fundamental principles.
- AICPA & CIMA, Future of Finance 2.0 Emerging Themes, 2026.
- World Economic Forum, The Future of Jobs Report 2025.
- World Economic Forum, Financial Services – Industries in the Intelligent Age, 2025.
- NIST, Cybersecurity Framework 2.0.
- NIST, CSF 2.0 Resource & Overview Guide.
- NIST, CSF 2.0 Quick-Start Guide for Using the CSF Tiers.
- ISO/IEC 27001:2022, Information Security Management Systems.
- ISO 31000:2018, Risk Management – Guidelines (with revision activity noted in 2026).
- ISO 9001:2026, Quality Management Systems – Requirements.
- Direktorat Jenderal Pajak, Implementasi Coretax DJP.
- Direktorat Jenderal Pajak, Coretax – sistem administrasi layanan perpajakan.
- Otoritas Jasa Keuangan, POJK 30/2025 – governance and risk management for financial sector technology innovation platforms.
- Otoritas Jasa Keuangan, penguatan kompetensi, kepatutan, tata kelola dan integritas sektor inovasi teknologi keuangan, 2025.
- Arsip internal PT Jasa Konsultan Keuangan, Daftar Artikel PT Jasa Konsultan Keuangan, September 2026.
- Arsip internal PT Jasa Konsultan Keuangan, Digital Footprint Action Register, 2026.
Catatan Pembaca
Contoh angka, dashboard, formula konseptual, dan skenario dalam dokumen ini bersifat ilustratif kecuali dinyatakan sebagai data aktual. Kerangka ini tidak menggantikan standar akuntansi, ketentuan perpajakan, nasihat hukum, keputusan kredit, audit independen, atau penilaian profesional yang diwajibkan untuk keadaan tertentu.
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN