

PT JASA KONSULTAN KEUANGAN
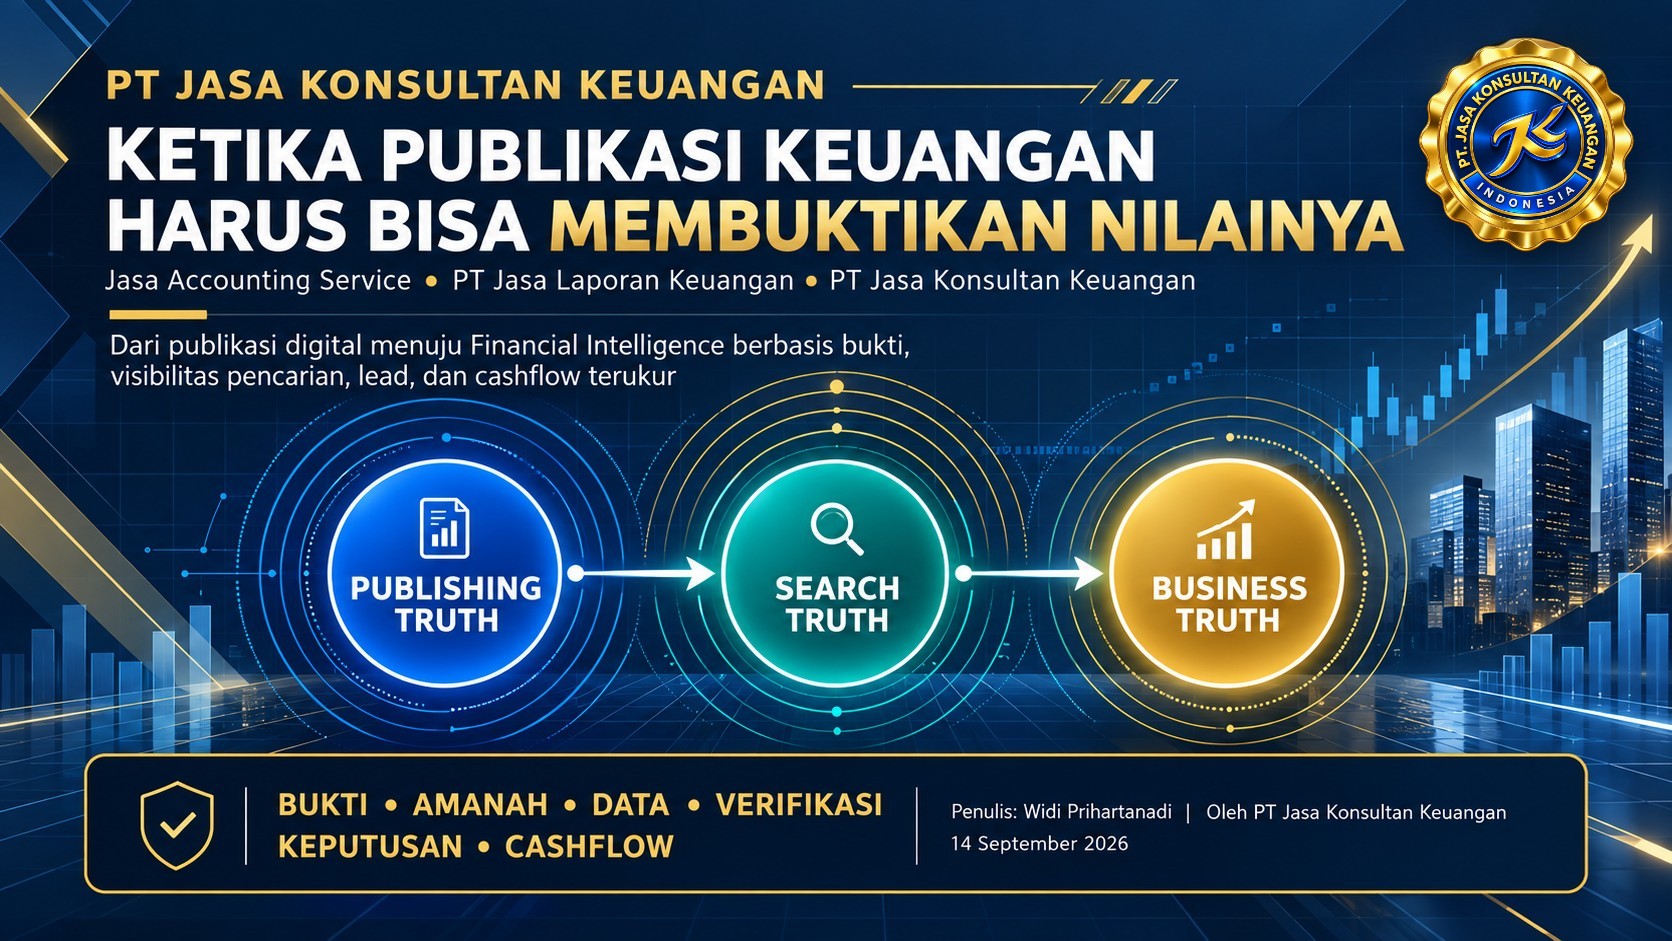
KETIKA PUBLIKASI KEUANGAN
HARUS BISA MEMBUKTIKAN NILAINYA
PETA ISI
| Inti dalam satu kalimat Publikasi keuangan menjadi aset strategis ketika sumbernya jelas, statusnya dapat dibuktikan, mudah ditemukan, mudah dipahami, dan dapat dihubungkan secara terukur dengan keputusan serta hasil bisnis. |
| No. | Bagian |
| 01 | Jawaban singkat dan kerangka tiga kebenaran |
| 02 | Mengapa publikasi keuangan harus membuktikan nilainya |
| 03 | 48 manfaat praktis untuk PT Jasa Konsultan Keuangan |
| 04 | Arsitektur terpadu WordPress + Search Console + Lead-to-Cash |
| 05 | Tujuh pilar pengetahuan keuangan |
| 06 | Rantai bukti finansial dan jejak verifikasi |
| 07 | Dari publikasi ke lead, proposal, invoice, pembayaran, dan cashflow |
| 08 | Keamanan, privasi, akses minimum, dan persetujuan manusia |
| 09 | Perbandingan dengan praktik dan standar global |
| 10 | Panel kendali untuk Direksi |
| 11 | Roadmap implementasi 30-60-90 hari |
| 12 | Istilah kunci dan arsitektur pencarian |
| 13 | Pertanyaan yang sering diajukan |
| 14 | Nilai syukur dan amanah |
| 15 | Kesimpulan |
| 16 | 30 rujukan resmi |
| 17 | Flyer PT Jasa Konsultan Keuangan |
JAWABAN SINGKAT
| Mengapa akses WordPress read-only dan Google Search Console read-only bernilai? Karena keduanya membentuk dua sumber bukti yang saling melengkapi: WordPress menjelaskan apa yang benar-benar diterbitkan; Search Console menjelaskan bagaimana Google menemukan, merayapi, memilih canonical, mengindeks, dan menampilkan halaman kepada pengguna. Ketika keduanya dihubungkan dengan Lead-to-Cash, publikasi dapat ditelusuri dari sumber hingga hasil bisnis tanpa mengubah data sumber. |
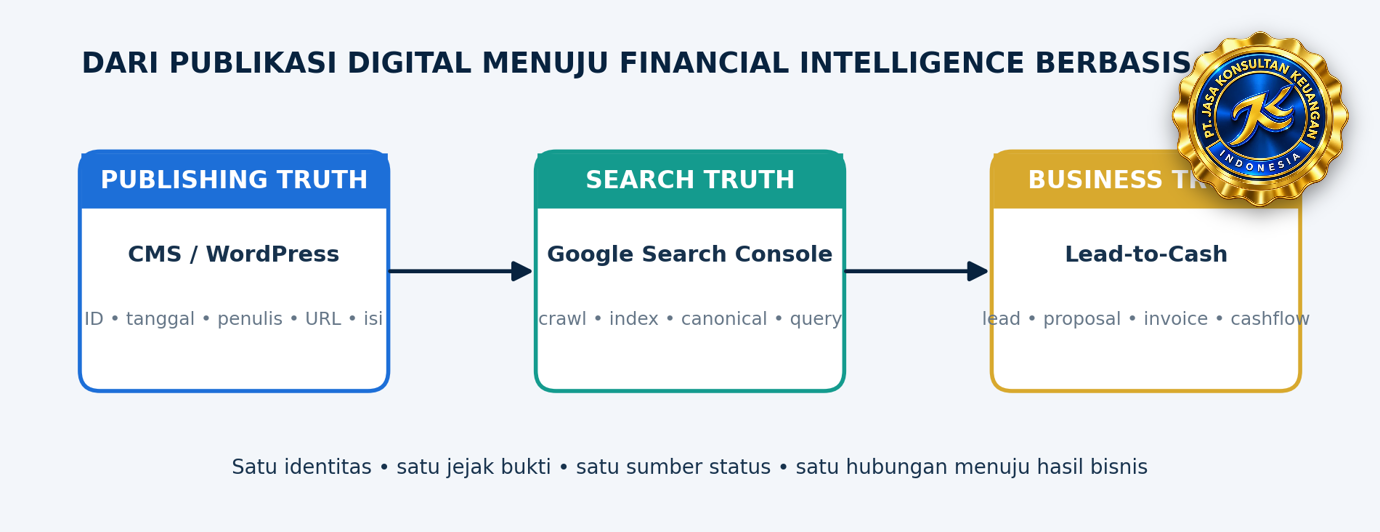
Gambar 1. Arsitektur tiga kebenaran: publikasi, pencarian, dan hasil bisnis.
Publishing Truth + Search Truth + Business Truth menjadi satu kerangka yang membantu PT Jasa Konsultan Keuangan menjaga konsistensi konten, visibilitas pencarian, bukti, keputusan, dan hubungan menuju lead serta cashflow. [R01-R08]
KETIKA PUBLIKASI KEUANGAN HARUS BISA MEMBUKTIKAN NILAINYA
Jasa Accounting Service | PT Jasa Laporan Keuangan | PT Jasa Konsultan Keuangan
Penulis: Widi Prihartanadi | Oleh PT Jasa Konsultan Keuangan | 14 September 2026
1. Mengapa Publikasi Keuangan Harus Membuktikan Nilainya
Di bidang keuangan, sebuah halaman digital tidak cukup hanya terbit. Nilainya meningkat ketika identitas sumbernya jelas, isinya dapat ditelusuri, status pencariannya terlihat, dan dampaknya dapat dihubungkan dengan kebutuhan bisnis. Dengan cara ini, pengetahuan keuangan bergerak dari sekadar materi bacaan menjadi bagian dari sistem keputusan yang tertib.
1.1 Kebenaran Publikasi
Sistem pengelolaan konten menjadi sumber utama untuk identitas publikasi: ID, tanggal, penulis, URL, kategori, isi, status, revisi, dan hubungan antarhalaman. WordPress REST API menyediakan fondasi terbuka untuk membaca sumber tersebut secara terstruktur. [R01-R04]
1.1.1 Sumber data utama
- ID unik dan URL permanen.
- Tanggal terbit dan tanggal pembaruan.
- Penulis, kategori, judul, dan isi.
- Revisi serta hubungan versi.
- Status publikasi yang dapat dibaca sistem secara terstruktur.
1.1.1.1 Data minimum per publikasi
| No. | Elemen | Fungsi |
| 1 | ID unik | Menjaga identitas walau judul atau slug berubah. |
| 2 | URL | Menjadi alamat rujukan yang konsisten. |
| 3 | Penulis & tanggal | Memperjelas asal dan kronologi. |
| 4 | Judul & heading | Memperjelas topik utama. |
| 5 | Status & revisi | Menjaga siklus hidup konten. |
| 6 | Hubungan pilar | Menghubungkan halaman dengan tema utama. |
| 7 | Bukti sumber | Mendukung keandalan isi. |
1.2 Kebenaran Pencarian
Google Search Console memberikan pandangan tentang bagaimana Google melihat halaman: status penemuan, crawl, indexing, canonical, sitemap, query, impression, click, CTR, serta posisi rata-rata. Informasi ini membantu membedakan antara “sudah terbit” dan “sudah terlihat oleh pencarian”. [R05-R12]
1.3 Kebenaran Bisnis
Lapisan ketiga menghubungkan halaman dengan Lead_ID dan tahapan Lead-to-Cash: lead, kualifikasi, discovery, proposal, kontrak, invoice, pembayaran, retention, dan referral. Arsitektur Lead-to-Cash PT Jasa Konsultan Keuangan menempatkan identitas unik, bukti, human approval, audit trail, privacy, serta stage history sebagai fondasi. [Sumber internal publik: Blueprint Lead-to-Cash PT Jasa Konsultan Keuangan]
2. Arsitektur Terpadu: Dari Terbit Hingga Cashflow

Gambar 2. Siklus publikasi dari sumber, struktur, visibilitas, interaksi, hingga pembelajaran.
Arsitektur yang sehat memisahkan sumber data, observabilitas pencarian, evidence, dan keputusan bisnis. Dashboard berfungsi membaca sumber kebenaran, bukan menggantikannya. Perubahan material tetap melalui persetujuan manusia; akses pembacaan menggunakan hak minimum yang diperlukan.
| No. | Lapisan | Sumber utama | Output |
| 1 | Sumber konten | WordPress/CMS | ID, URL, tanggal, penulis, isi, revisi |
| 2 | Pencarian | Search Console | crawl, index, canonical, query, impression, click |
| 3 | Evidence | Evidence Register | sumber, waktu, verifier, hash bila relevan |
| 4 | Keputusan | Human Approval | persetujuan pada tindakan material |
| 5 | Lead | Lead Register/CRM | Lead_ID, kebutuhan, grade, next action |
| 6 | Komersial | Proposal & kontrak | scope, fee, timeline, approval |
| 7 | Cash | Invoice & payment | penagihan, pembayaran, reconciliation |
| 8 | Pembelajaran | Analytics & review | win/loss, query, source quality, cycle time |
3. 48 Manfaat Praktis untuk PT Jasa Konsultan Keuangan
| Prinsip manfaat Nilai utama bukan sekadar menambah jumlah halaman, melainkan meningkatkan ketertiban data, visibilitas, kepercayaan, efisiensi, keputusan, dan kemampuan menelusuri hasil bisnis. |
| No. | Kelompok | Manfaat | Penjelasan |
| 1 | Akurasi & Current Truth | Mengetahui publikasi terbaru secara langsung | Mengurangi ketergantungan pada jeda indeks pencarian. |
| 2 | Akurasi & Current Truth | Menghitung jumlah publikasi secara exact | Menggunakan sumber CMS/API sebagai basis identitas. |
| 3 | Akurasi & Current Truth | Menjaga satu identitas per halaman | ID tetap menjadi referensi meskipun judul atau slug berubah. |
| 4 | Akurasi & Current Truth | Memisahkan status terbit dan status indeks | Satu halaman dapat terbit sebelum terlihat di hasil pencarian. |
| 5 | Akurasi & Current Truth | Merekonsiliasi sitemap, CMS, dan pencarian | Sumber yang berbeda dapat dibaca dalam satu register. |
| 6 | Akurasi & Current Truth | Membangun histori status | Perubahan dapat dilacak menurut waktu dan sumber. |
| 7 | Visibilitas Pencarian | Memantau status crawl | Mengetahui kapan mesin pencari terakhir membaca halaman. |
| 8 | Visibilitas Pencarian | Memantau status indeks | Mengetahui apakah halaman tersedia untuk ditampilkan. |
| 9 | Visibilitas Pencarian | Memantau canonical | Melihat URL yang dinyatakan dan URL yang dipilih mesin pencari. |
| 10 | Visibilitas Pencarian | Memantau query nyata | Melihat kata pencarian yang benar-benar menghasilkan impression. |
| 11 | Visibilitas Pencarian | Meningkatkan CTR berbasis data | Judul dan deskripsi dapat dievaluasi berdasarkan performa. |
| 12 | Visibilitas Pencarian | Mendeteksi peluang posisi | Halaman yang hampir mencapai posisi teratas dapat diprioritaskan. |
| 13 | Tata Kelola & Bukti | Menjaga evidence per perubahan | Sumber, waktu, verifier, dan hasil dapat dicatat. |
| 14 | Tata Kelola & Bukti | Menerapkan read-only first | Audit dapat dilakukan tanpa mengubah sumber. |
| 15 | Tata Kelola & Bukti | Menerapkan least privilege | Hak akses dibatasi sesuai kebutuhan. |
| 16 | Tata Kelola & Bukti | Menerapkan human approval | Tindakan material tidak berjalan tanpa persetujuan manusia. |
| 17 | Tata Kelola & Bukti | Menerapkan stage history | Perjalanan status dapat ditelusuri. |
| 18 | Tata Kelola & Bukti | Mendukung audit trail | Jejak aktivitas menjadi bagian dari kontrol, bukan catatan terpisah. |
| 19 | Siklus Hidup Konten | Mengelola versi | Versi saat ini dan versi terdahulu dapat dipetakan. |
| 20 | Siklus Hidup Konten | Mengurangi tumpang tindih topik | Halaman dengan intent serupa dapat dikonsolidasikan secara terencana. |
| 21 | Siklus Hidup Konten | Menetapkan halaman pilar | Topik inti memperoleh pusat rujukan yang jelas. |
| 22 | Siklus Hidup Konten | Menghubungkan supporting pages | Internal linking menjadi lebih konsisten. |
| 23 | Siklus Hidup Konten | Menetapkan review date | Konten yang berubah cepat dapat ditinjau berkala. |
| 24 | Siklus Hidup Konten | Meningkatkan kualitas metadata | Judul, heading, author, breadcrumb, dan organisasi lebih konsisten. |
| 25 | Lead & Nilai Komersial | Menghubungkan Landing Session ke Lead_ID | Awal perjalanan calon klien dapat dilacak. |
| 26 | Lead & Nilai Komersial | Mengukur lead per tema | Topik yang menghasilkan kebutuhan dapat diketahui. |
| 27 | Lead & Nilai Komersial | Mengukur qualified lead rate | Traffic dapat dibedakan dari peluang yang relevan. |
| 28 | Lead & Nilai Komersial | Mengukur proposal rate | Konten dapat dikaitkan dengan kemajuan komersial. |
| 29 | Lead & Nilai Komersial | Mengukur win rate | Hubungan publikasi dengan deal dapat ditelusuri. |
| 30 | Lead & Nilai Komersial | Mengukur revenue per topic | Tema pengetahuan dapat dikaitkan dengan nilai ekonomi. |
| 31 | Produktivitas | Mengurangi pengecekan manual | Audit berulang dapat difokuskan pada exception. |
| 32 | Produktivitas | Mempercepat first response | Lead dari halaman bernilai tinggi dapat diprioritaskan. |
| 33 | Produktivitas | Menerapkan next-missing-only | Pemeriksaan fokus pada gap baru. |
| 34 | Produktivitas | Menerapkan anti-repeat | Topik yang sudah kuat tidak perlu dibuat ulang tanpa alasan. |
| 35 | Produktivitas | Membuat dashboard ringkas | Owner cukup melihat perubahan material dan keputusan. |
| 36 | Produktivitas | Mendukung continuous improvement | Data win/loss dan search performance menjadi umpan balik. |
| 37 | Keamanan & Privasi | Menggunakan OAuth/read-only | Tidak perlu berbagi password atau OTP. |
| 38 | Keamanan & Privasi | Memisahkan hak baca dan hak ubah | Audit tidak otomatis memberi hak perubahan. |
| 39 | Keamanan & Privasi | Membatasi data sensitif | Data yang tidak diperlukan tidak dibawa ke proses publik. |
| 40 | Keamanan & Privasi | Mendukung klasifikasi data | Data publik, terbatas, dan rahasia dapat dibedakan. |
| 41 | Keamanan & Privasi | Menyimpan bukti secara terkendali | Evidence diberi lokasi dan retention yang jelas. |
| 42 | Keamanan & Privasi | Mendukung perlindungan data pribadi | Praktik data dapat diselaraskan dengan UU PDP dan prinsip keamanan. |
| 43 | Keputusan & Pertumbuhan | Menyediakan satu panel owner | Status inti dapat dibaca tanpa membuka banyak sistem. |
| 44 | Keputusan & Pertumbuhan | Membedakan traffic dan value | Banyak kunjungan tidak otomatis berarti peluang bisnis. |
| 45 | Keputusan & Pertumbuhan | Mengidentifikasi topik prioritas | Konten dengan demand nyata dapat diperkuat. |
| 46 | Keputusan & Pertumbuhan | Mengukur cycle time | Waktu dari publikasi/lead sampai pembayaran dapat dipantau. |
| 47 | Keputusan & Pertumbuhan | Mendorong retention & referral | Konten pasca-delivery dapat menjaga hubungan dan edukasi klien. |
| 48 | Keputusan & Pertumbuhan | Membangun knowledge compounding | Setiap publikasi menambah struktur pengetahuan yang dapat digunakan kembali. |
4. Tujuh Pilar Pengetahuan Keuangan
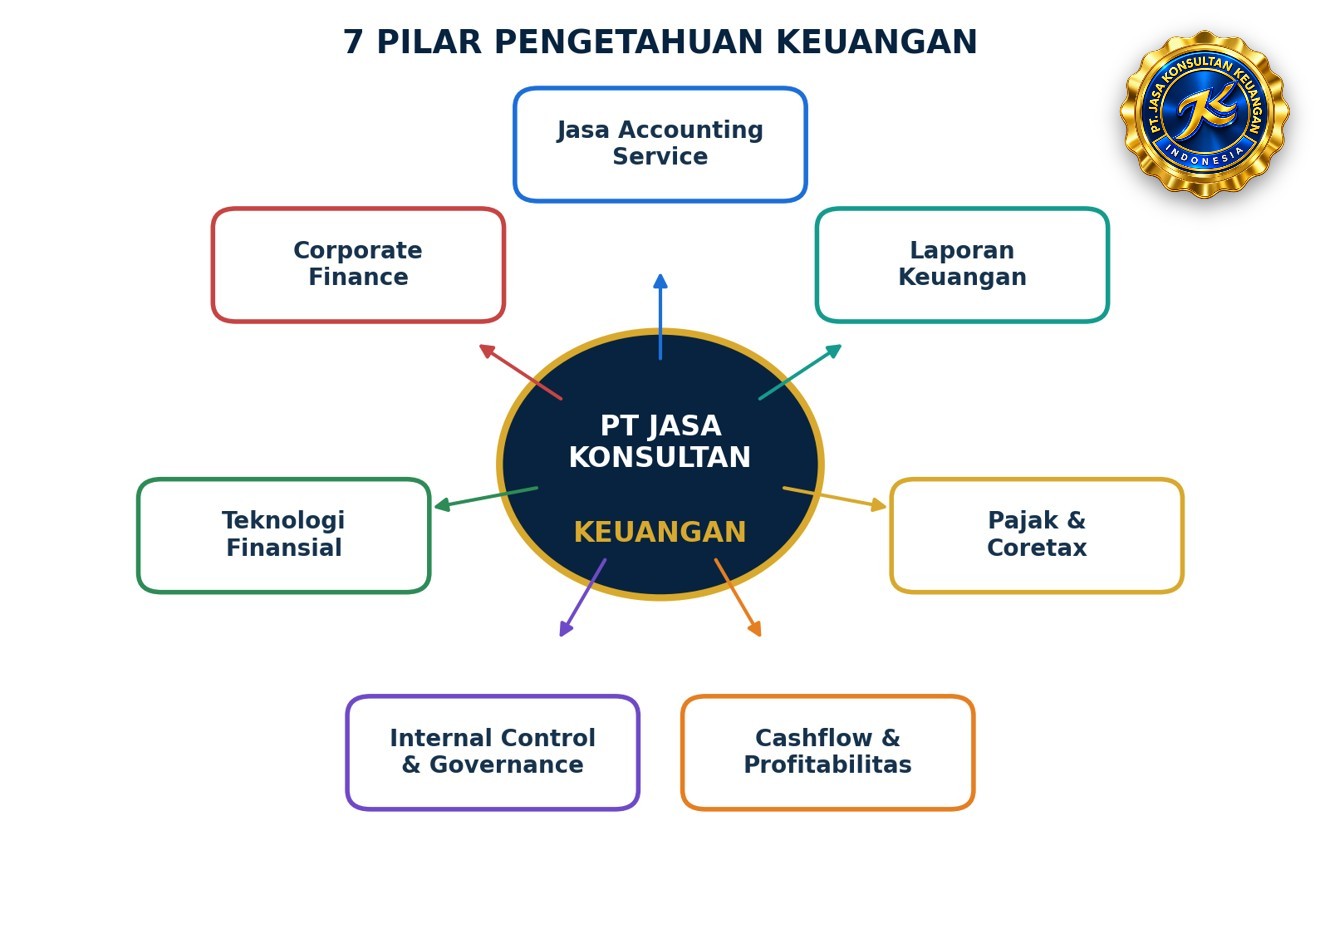
Gambar 3. Tujuh pilar untuk mengelompokkan pengetahuan keuangan PT Jasa Konsultan Keuangan.
| No. | Pilar | Cakupan |
| 1 | Jasa Accounting Service | Pembukuan, closing, rekonsiliasi, supporting schedule, management reporting. |
| 2 | Laporan Keuangan | Neraca, laba rugi, arus kas, ekuitas, analisis rasio, bankability. |
| 3 | Pajak & Coretax | PPh, PPN, SPT, dokumentasi, kepatuhan, pemeriksaan, administrasi berbasis bukti. |
| 4 | Cashflow & Profitabilitas | AR/AP, aging, margin, working capital, cash runway, pricing, profitability. |
| 5 | Internal Control & Governance | SOP, approval, segregation of duties, evidence, audit trail, review. |
| 6 | Teknologi Finansial | Otomasi, integrasi data, dashboard, document intelligence, ledger, verification. |
| 7 | Corporate Finance | Budgeting, feasibility, treasury, pembiayaan, readiness, keputusan strategis. |
5. Rantai Bukti Finansial
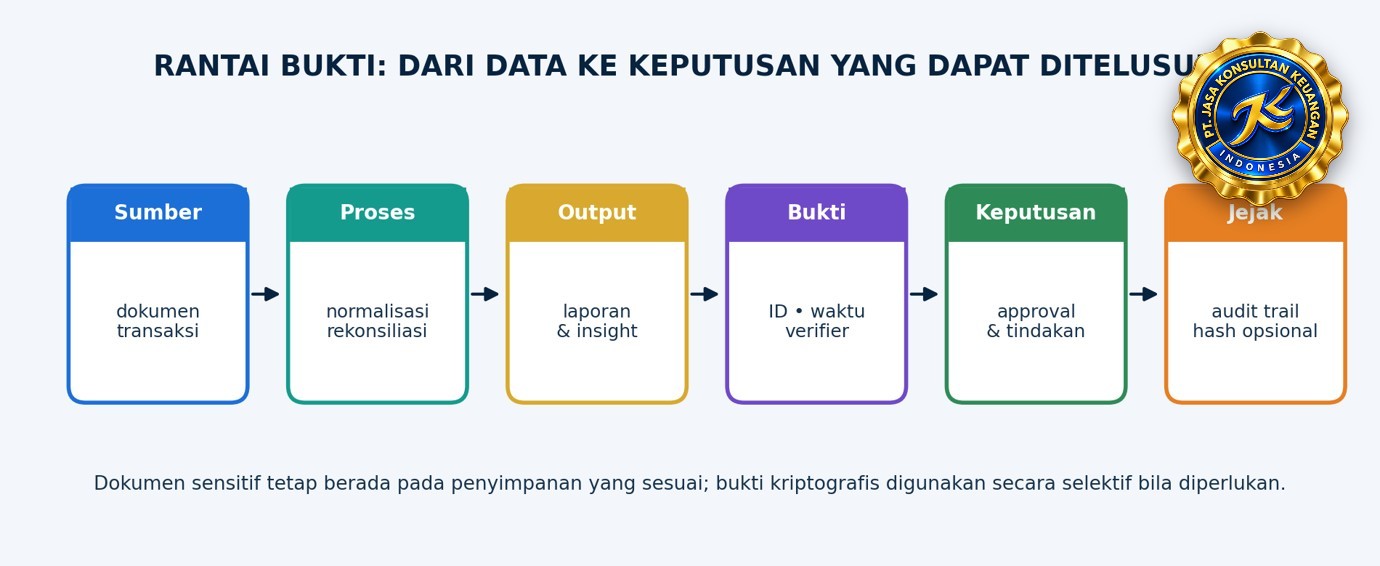
Gambar 4. Rantai bukti dari dokumen sumber hingga keputusan.
Rantai bukti yang baik tidak mengubah dokumen sumber menjadi “sekadar data”. Ia menjaga hubungan antara sumber, proses, output, evidence, keputusan, dan audit trail. Untuk bukti integritas tambahan, hash atau timestamp dapat digunakan secara selektif; data pribadi dan dokumen klien tetap disimpan pada repositori terkontrol, bukan pada ledger publik. [R26-R30]
| No. | Tahap | Pertanyaan kunci |
| 1 | Sumber | Dari mana data berasal? |
| 2 | Proses | Bagaimana data diproses dan oleh siapa? |
| 3 | Output | Apa hasil yang dihasilkan? |
| 4 | Evidence | Bukti apa yang mendukung hasil? |
| 5 | Keputusan | Siapa yang menyetujui tindakan material? |
| 6 | Audit trail | Bisakah perjalanan keputusan dibaca kembali? |
6. Dari Publikasi ke Lead, Proposal, Invoice, Pembayaran, dan Cashflow

Gambar 5. Jalur pengukuran dari halaman digital menuju hasil bisnis.
Arsitektur Lead-to-Cash PT Jasa Konsultan Keuangan menempatkan sumber lead, capture, raw lead, validasi minimum, normalisasi, deduplikasi, enrichment, verifikasi, risk check, scoring, grade, discovery, proposal, negosiasi, won/lost, onboarding, delivery, dan invoice hingga pembayaran dalam satu alur yang dapat ditelusuri. Prinsip utamanya adalah satu Lead_ID, evidence, approval, stage history, privacy, dan kontrol akses. [Sumber internal publik: Blueprint Lead-to-Cash PT Jasa Konsultan Keuangan]
| No. | Metrik | Makna |
| 1 | Landing Session | Kunjungan ke halaman asal. |
| 2 | Source / UTM | Sumber trafik dan kampanye. |
| 3 | Lead_ID | Identitas unik calon klien. |
| 4 | Qualified Lead | Lead yang memenuhi kriteria. |
| 5 | Discovery | Kebutuhan dipahami dan dipetakan. |
| 6 | Proposal | Solusi, scope, fee, dan asumsi. |
| 7 | Won | Kesepakatan komersial. |
| 8 | Invoice | Penagihan berdasarkan engagement. |
| 9 | Payment | Pembayaran yang sudah direkonsiliasi. |
| 10 | Revenue | Nilai yang dapat diatribusikan pada sumber/tema. |
7. Keamanan, Privasi, Akses Minimum, dan Persetujuan Manusia
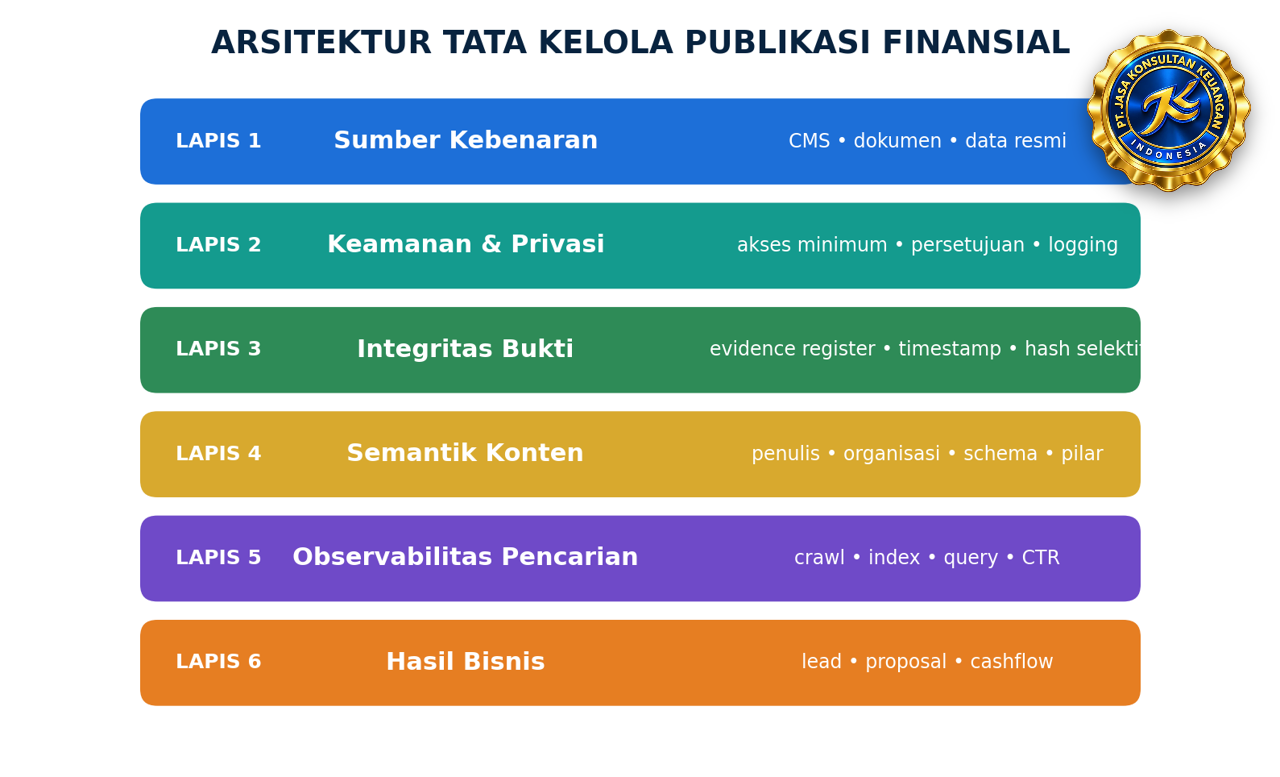
Gambar 6. Lapisan tata kelola untuk data, akses, evidence, dan keputusan.
Pendekatan read-only adalah titik awal yang kuat untuk audit karena memisahkan observasi dari perubahan. Prinsip least privilege dan zero trust mendorong verifikasi eksplisit, pembatasan hak akses, serta pencatatan aktivitas. ISO/IEC 27001, NIST Cybersecurity Framework, NIST Zero Trust, OWASP ASVS/Top 10, WCAG 2.2, serta UU Pelindungan Data Pribadi dapat menjadi rujukan tata kelola yang saling melengkapi. [R18-R25]
| No. | Prinsip | Makna operasional |
| 1 | Read-only first | Audit dan observasi tidak otomatis memberi hak ubah. |
| 2 | Least privilege | Setiap akun hanya memperoleh hak minimum. |
| 3 | OAuth / credential terpisah | Akses dilakukan melalui mekanisme resmi, bukan berbagi password. |
| 4 | Human approval | Perubahan material menunggu persetujuan yang sah. |
| 5 | Audit trail | Perubahan, actor, waktu, dan evidence dicatat. |
| 6 | Data minimization | Hanya data yang diperlukan yang diproses. |
| 7 | Retention | Evidence dan data dikelola sesuai kebutuhan dan kebijakan. |
| 8 | Accessibility | Konten dapat diakses dan dipahami lebih luas. |
8. Perbandingan dengan Praktik dan Standar Global
Kerangka PT Jasa Konsultan Keuangan dapat disejajarkan dengan praktik global bukan melalui klaim peringkat, melainkan melalui kesamaan prinsip: sumber kebenaran terstruktur, observabilitas pencarian, canonical, keamanan berbasis risiko, akses minimum, data terstruktur, aksesibilitas, evidence, dan persetujuan manusia.
| No. | Rujukan | Fokus | Relevansi |
| 1 | WordPress REST API | Sumber konten terstruktur | ID, posting, revisi, metadata dapat dibaca sistem. |
| 2 | Google Search Console | Observabilitas pencarian | crawl, indexing, canonical, query, clicks, impressions. |
| 3 | Google canonical guidance | Konsolidasi URL | Sinyal duplikat diarahkan ke URL representatif. |
| 4 | Google structured data | Konteks halaman | Organisasi, breadcrumb, dan konten dapat diberi struktur. |
| 5 | NIST CSF 2.0 | Manajemen risiko siber | Govern, Identify, Protect, Detect, Respond, Recover. |
| 6 | NIST Zero Trust | Akses eksplisit | Tidak ada kepercayaan implisit hanya karena lokasi jaringan. |
| 7 | ISO/IEC 27001 | Sistem manajemen keamanan informasi | Kebijakan, kontrol, evaluasi, dan perbaikan berkelanjutan. |
| 8 | OWASP Top 10 / ASVS | Keamanan aplikasi | Risiko aplikasi dan verification requirements. |
| 9 | WCAG 2.2 | Aksesibilitas | Konten digital lebih mudah diakses berbagai pengguna. |
| 10 | Hyperledger Fabric | Ledger berizin | Hash/evidence dapat digunakan secara selektif bila diperlukan. |
| 11 | UU PDP | Perlindungan data pribadi Indonesia | Pengelolaan data pribadi mengikuti dasar dan kewajiban perlindungan. |
| 12 | OJK ITSK | Tata kelola inovasi sektor keuangan | Tata kelola, manajemen risiko, dan pelaporan mendukung disiplin operasional. |
9. Panel Kendali untuk Direksi

Gambar 7. Contoh panel kendali berbasis indikator tanpa mengarang angka performa.
Panel kendali yang baik menyajikan indikator, bukan klaim. Nilai aktual harus dibaca dari sistem sumber. Bagi Direksi, fokus utama adalah perubahan material: apa yang baru, apa yang sudah terbaca pencarian, topik mana yang mendapatkan demand, bagaimana kualitas lead, dan bagaimana hubungan sampai proposal serta cashflow.
| No. | Panel | Indikator |
| 1 | Publishing | Latest publish date, total published, revision status |
| 2 | Search | crawlable, indexed, canonical consistency, sitemap status |
| 3 | Demand | top queries, impressions, clicks, CTR, position |
| 4 | Content | pillar coverage, update cadence, internal links, structured data |
| 5 | Lead | lead volume, qualified rate, source attribution |
| 6 | Commercial | discovery, proposal, win, average fee |
| 7 | Cash | invoice, payment, collection, lead-to-cash time |
| 8 | Trust | evidence completeness, approval trail, accessibility |
10. Roadmap Implementasi 30-60-90 Hari
| Periode | Fokus | Output utama |
| 1-30 hari | Fondasi Current Truth | Koneksi read-only, data dictionary, Article_ID/Post ID, sitemap, search properties, evidence register, 7 pilar, baseline dashboard. |
| 31-60 hari | Visibilitas & Struktur | Canonical matrix, structured data, internal linking, revision map, query-to-page mapping, content lifecycle, accessibility baseline. |
| 61-90 hari | Attribution & Improvement | Landing-to-Lead mapping, Lead_ID attribution, proposal/win/payment linkage, topic economics, owner dashboard, review cadence. |
| Kriteria keberhasilan Satu identitas per publikasi; satu sumber status; satu jejak evidence; satu hubungan menuju pencarian; dan, bila data bisnis tersedia, satu jalur atribusi menuju Lead_ID serta hasil komersial. |
11. Istilah Kunci dan Arsitektur Pencarian
| No. | Cluster | Istilah pendukung |
| 1 | Jasa Accounting Service | pembukuan, closing, rekonsiliasi, laporan bulanan, finance operations |
| 2 | PT Jasa Laporan Keuangan | laporan keuangan, PSAK, neraca, laba rugi, arus kas, bank |
| 3 | PT Jasa Konsultan Keuangan | konsultan keuangan, Jakarta, Bekasi, advisory, governance |
| 4 | Financial Intelligence | data keuangan, bukti, analisis, dashboard, decision support |
| 5 | Cashflow & Profitabilitas | cashflow, AR/AP, aging, margin, working capital |
| 6 | Pajak & Coretax | PPh, PPN, SPT, kepatuhan, working paper |
| 7 | Internal Control | SOP, approval, segregation, evidence, audit trail |
| 8 | Corporate Finance | budgeting, feasibility, treasury, readiness, financing |
| Ringkasan metadata digital Judul pencarian yang disarankan: “Jasa Accounting Service & Financial Intelligence Berbasis Bukti | PT JKK”. Deskripsi singkat: “Kerangka PT Jasa Konsultan Keuangan untuk menghubungkan publikasi, visibilitas pencarian, evidence, lead, proposal, invoice, pembayaran, dan cashflow secara terukur.” |
12. Pertanyaan yang Sering Diajukan
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi — WhatsApp 0877 0070 0705
Tuti Alawiyah (PIC Layanan) — WhatsApp 0811 808 5705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950.
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur.
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).