


Master Global Bond Knowledge Architecture 2026
PT Jasa Konsultan Keuangan
Global Funding, Financial Knowledge & Decision Intellgence Ecosystem
| JAWABAN INTI Kesiapan Global Bond bukan satu transaksi dan bukan hanya soal memperoleh pendanaan. Kesiapan yang matang menghubungkan kualitas data akuntansi, pelaporan keuangan, kapasitas utang, strategi pendanaan, treasury, lindung nilai, PSAK/IFRS, sistem, settlement, governance, evidence, serta pengambilan keputusan dalam satu operating architecture yang dapat ditelusuri dari sumber sampai keputusan. |
Kerangka ini merupakan konsolidasi pengetahuan PT Jasa Konsultan Keuangan sejak 2009 dan pengembangan Global Bond Readiness 2026. Teknologi digunakan untuk memperkuat konsistensi, keterlacakan, workflow, analisis dan evidence; keputusan material tetap melalui review dan persetujuan profesional berwenang.
1. Dari 17 Tahun Pengalaman Menjadi Institutional Financial Intelligence
Nilai pengalaman tidak berhenti pada lamanya perusahaan beroperasi. Nilai meningkat ketika pengalaman dikonversi menjadi pola kerja, metodologi, model, SOP, data terstruktur, evidence, institutional memory dan kemampuan membaca implikasi angka bagi keputusan korporasi.
| No. | Periode | Strategic Capital | Makna |
| 1 | 2009–2018 | Experience Capital | Praktik accounting, reporting, audit, finance, tax, SOP dan advisory membentuk professional judgement. |
| 2 | 2019–2021 | Knowledge Capital | Pengalaman dikonversi menjadi dokumentasi, template, model dan reusable knowledge. |
| 3 | 2022–2024 | Accounting & Reporting Capital | Penguatan kualitas accounting, laporan keuangan, PSAK, tax dan governance. |
| 4 | 2025 | Financial Technology Capital | Cloud, workflow, structured data, automation, analytics dan evidence technology. |
| 5 | 2026 | Financial Intelligence Capital | Knowledge, evidence, analytics, systems dan human review dihubungkan ke management decision. |
2. Master Value Chain: Accounting Truth sampai Decision Intelligence
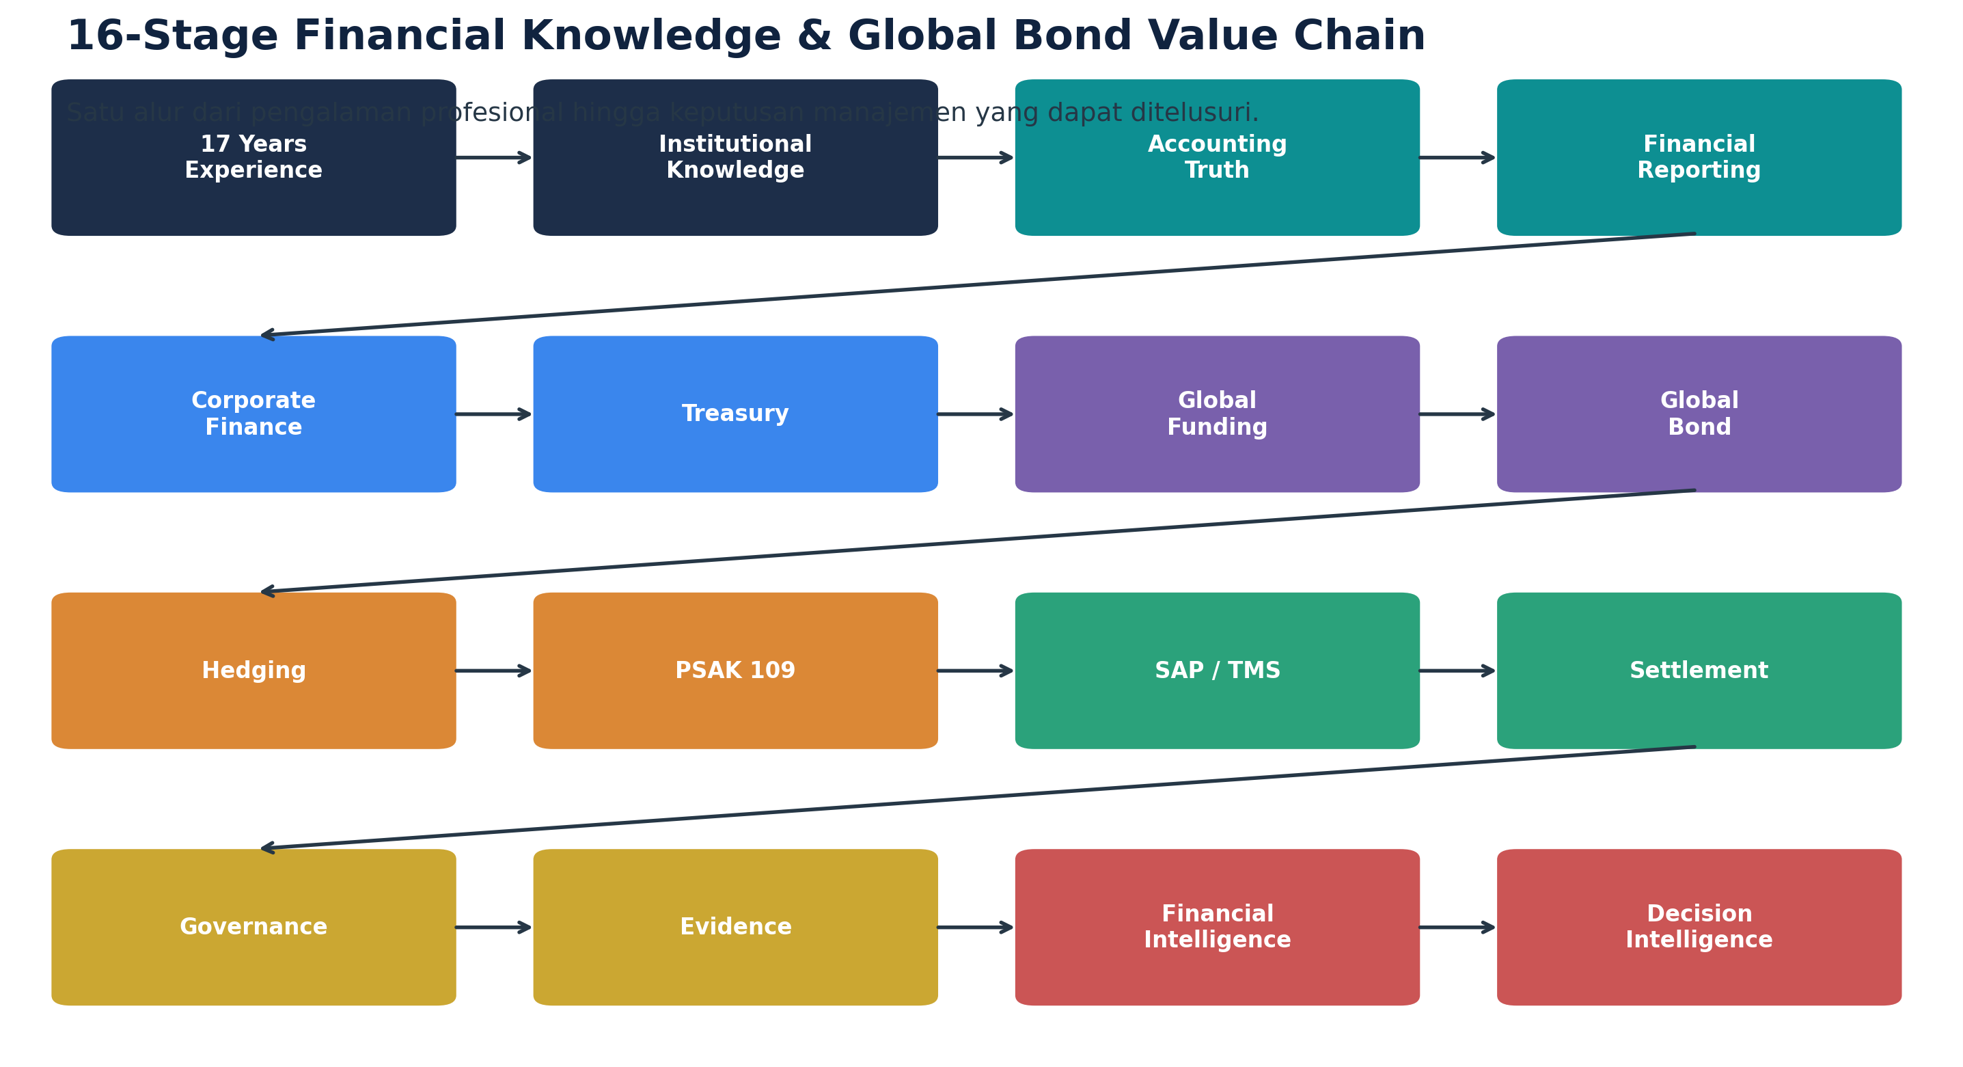
Rantai nilai utama dibangun secara berurutan. Setiap lapisan menghasilkan input bagi lapisan berikutnya; karena itu kualitas keputusan pada bagian akhir bergantung pada kualitas sumber, definisi, rekonsiliasi, review dan evidence pada bagian awal.
| No. | Tahap | Pertanyaan Utama | Output |
| 1 | 17 Years Experience | Apa pengalaman yang sudah teruji? | Pattern, judgement, lessons learned |
| 2 | Institutional Knowledge | Apa yang dapat digunakan kembali? | Methodology, SOP, models, knowledge |
| 3 | Accounting Truth | Apa yang benar-benar terjadi? | Ledger, transaction data, reconciliation |
| 4 | Financial Reporting | Bagaimana posisi dan kinerja? | Financial statements, disclosure, management reporting |
| 5 | Corporate Finance | Bagaimana kebutuhan modal diterjemahkan? | Funding model, debt capacity, business case |
| 6 | Treasury | Bagaimana likuiditas dan risiko pasar dikelola? | Liquidity, FX/rate exposure, counterparty view |
| 7 | Global Funding | Sumber pendanaan apa yang sesuai? | Currency, tenor, market, structure alternatives |
| 8 | Global Bond | Bagaimana transaksi pasar modal diorkestrasi? | Readiness, documentation, execution map |
| 9 | Hedging | Bagaimana exposure dikendalikan? | Hedge objective, instruments, limits, valuation |
| 10 | PSAK 109 | Bagaimana perlakuan instrumen keuangan? | Recognition, measurement, EIR, hedge accounting interface |
| 11 | SAP / TMS | Bagaimana transaksi masuk ke sistem? | Event catalogue, posting rules, interfaces, UAT |
| 12 | Settlement | Bagaimana cash dan securities berpindah? | SSI, confirmation, cut-off, reconciliation |
| 13 | Governance | Siapa berwenang dan siapa bertanggung jawab? | RACI, authority, controls, escalation |
| 14 | Evidence | Apa sumber dan bukti setiap keputusan? | Version, timestamp, reviewer, approval trail |
| 15 | Financial Intelligence | Apa arti angka dan pola? | Scenario, sensitivity, insight, early signal |
| 16 | Decision Intelligence | Keputusan apa yang paling terinformasi? | Executive decision pack |
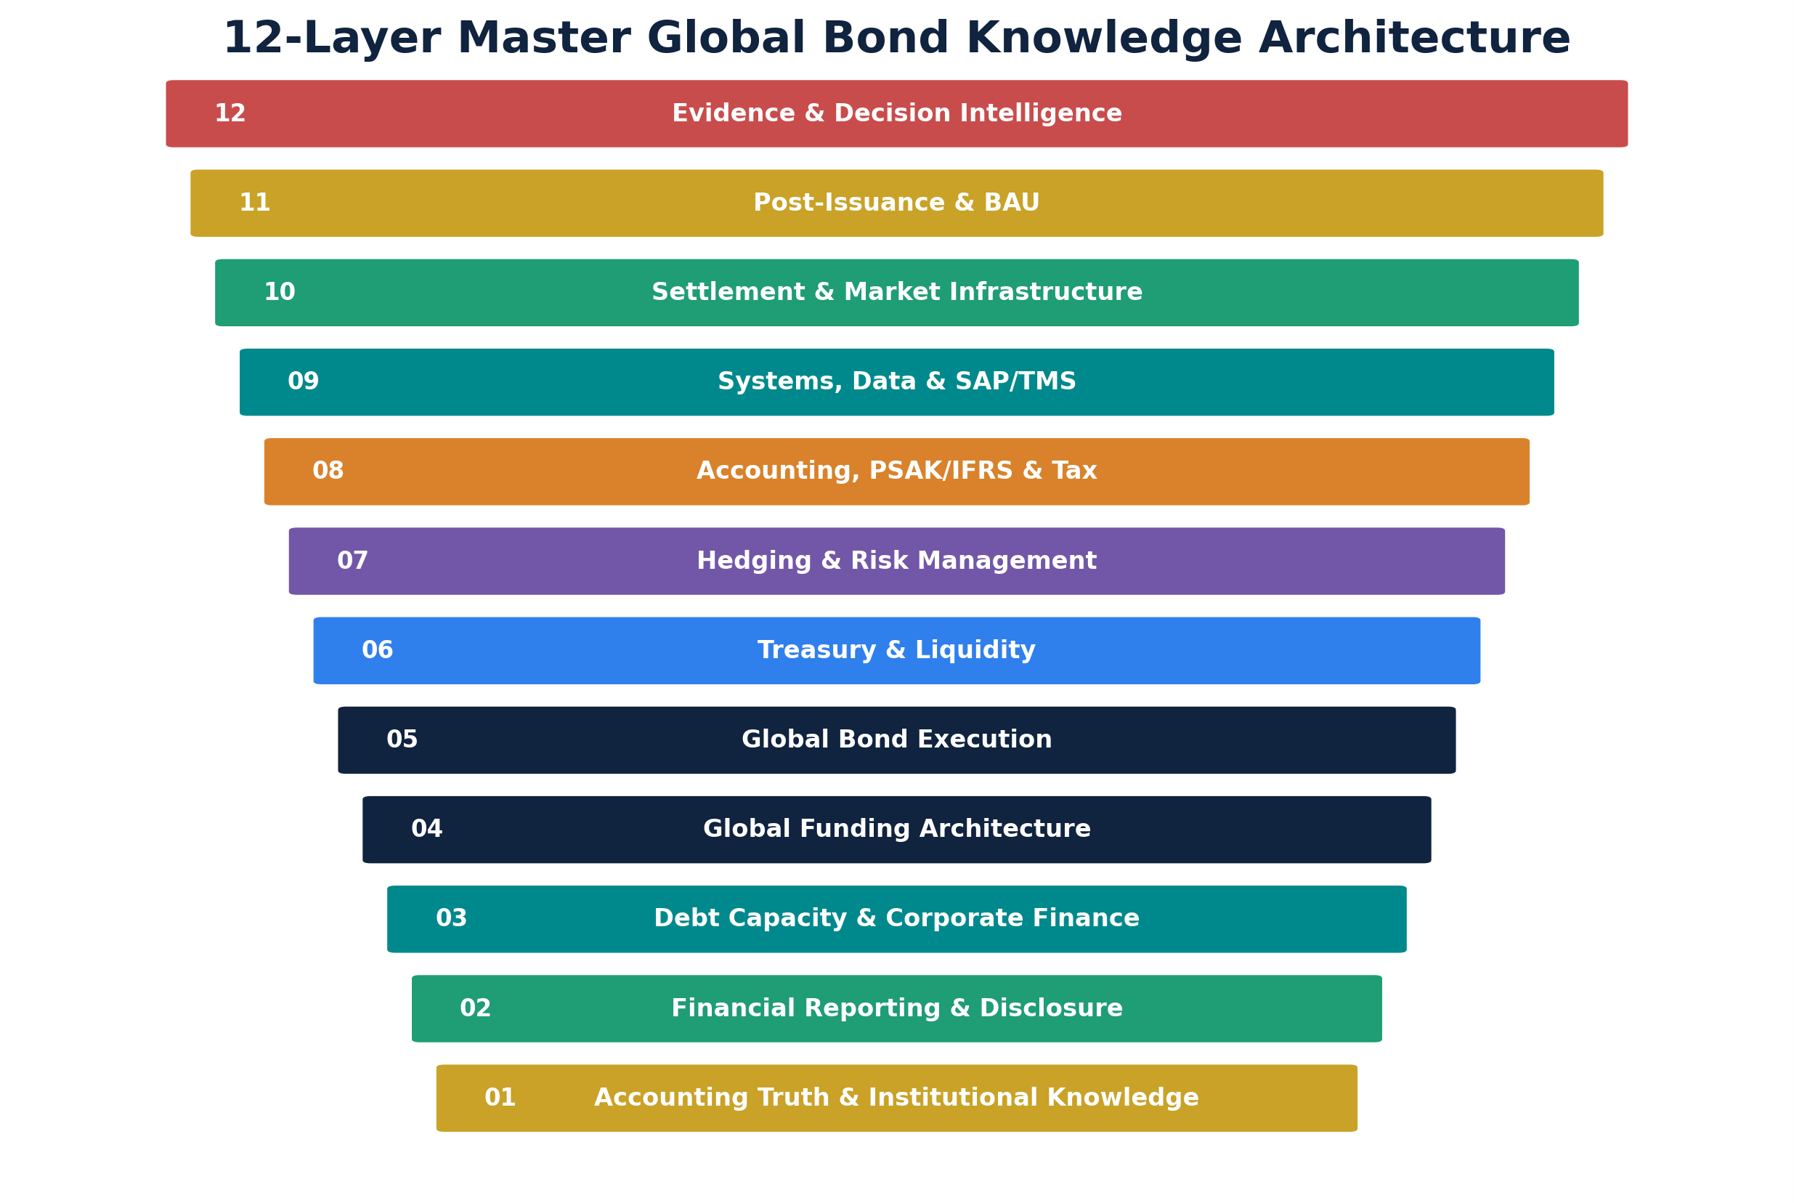
3. Dua Belas Lapisan Master Global Bond Knowledge Architecture
Dua belas lapisan berikut menyatukan fondasi accounting dengan lifecycle pendanaan internasional. Kerangka ini bukan pengganti aturan regulator, opini hukum, opini akuntansi, arranger, auditor atau penasihat transaksi; fungsinya adalah memastikan seluruh disiplin tersebut bertemu dalam satu arsitektur kerja.
| No. | Layer | Fokus |
| 1 | Accounting Truth & Institutional Knowledge | Ledger, reconciliation, source integrity, historical knowledge. |
| 2 | Financial Reporting & Disclosure | Financial statements, management reporting, disclosure architecture. |
| 3 | Debt Capacity & Corporate Finance | Cash flow, leverage, coverage, debt service, scenario and sensitivity. |
| 4 | Global Funding Architecture | Currency, tenor, market, structure, use of proceeds, all-in cost. |
| 5 | Global Bond Execution | Readiness, adviser coordination, due diligence, documentation, pricing, closing. |
| 6 | Treasury & Liquidity | Liquidity ladder, FX/rate exposure, counterparty, cash buffer. |
| 7 | Hedging & Risk Management | Hedge objective, instrument, horizon, limits, valuation, documentation. |
| 8 | Accounting, PSAK/IFRS & Tax | Financial instruments, EIR, transaction cost, derivative and hedge interface. |
| 9 | Systems, Data & SAP/TMS | Event catalogue, COA, posting, workflow, interface, UAT, reconciliation. |
| 10 | Settlement & Market Infrastructure | SSI, clearing/settlement, cash/securities movement, exception protocol. |
| 11 | Post-Issuance & BAU | Coupon, covenant, valuation, disclosure, refinancing and maturity. |
| 12 | Evidence & Decision Intelligence | Source-to-decision lineage, dashboard, scenario, human approval. |
4. Empat Belas Gate Lifecycle Global Bond
| No. | Gate | Fokus |
| 1 | Mandate & Strategic Intent | Tujuan pendanaan, use of proceeds, sponsor dan decision authority. |
| 2 | Accounting & Data Baseline | Financial truth, reconciliation, reporting consistency dan source map. |
| 3 | Debt Capacity | Leverage, coverage, liquidity, maturity wall dan downside scenarios. |
| 4 | Funding Alternatives | Bank, domestic bond, global bond, bilateral/multilateral dan hybrid alternatives. |
| 5 | Issuer Readiness | Governance, data room, disclosure, systems, people dan adviser model. |
| 6 | Structure & Currency | Tenor, currency, fixed/floating, ranking, covenant and economic profile. |
| 7 | Treasury & Hedge Design | FX/rate exposure, hedge ratio, instrument alternatives and counterparty. |
| 8 | Accounting Position | PSAK 109/IFRS 9 interface, EIR, fees, derivatives, hedge documentation. |
| 9 | Documentation & Due Diligence | Corporate, legal, financial, disclosure and approval evidence. |
| 10 | Investor & Pricing Preparation | Credit narrative, management materials, market context, all-in-cost. |
| 11 | Execution & Allocation | Bookbuilding, pricing, allocation and transaction controls. |
| 12 | Settlement & System Posting | Cash/securities settlement, GL posting, reconciliation and evidence. |
| 13 | Post-Issuance Governance | Coupon, covenant, valuation, reporting, disclosure and issue management. |
| 14 | Maturity / Refinancing / Knowledge Loop | Repayment, refinancing, hedge unwind, close and lessons learned. |
5. Treasury, Hedging dan All-in Cost
Kupon tidak identik dengan total biaya ekonomi. Keputusan pendanaan perlu membaca biaya secara menyeluruh: kupon, discount/premium, arranger dan professional fees, hedging, basis, liquidity, settlement, tax effects yang relevan, serta implikasi accounting dan systems.
| No. | Domain | Pertanyaan Manajemen | Kontrol Utama |
| 1 | Currency | Apakah currency kewajiban selaras dengan cash flow? | Currency gap, natural hedge, stress test. |
| 2 | Interest Rate | Fixed/floating dan sensitivitas terhadap kurva? | Duration/DV01, scenario analysis. |
| 3 | Liquidity | Apakah coupon/principal memiliki buffer? | Liquidity ladder, contingency funding. |
| 4 | Counterparty | Apakah eksposur terkonsentrasi? | Limits, approval, valuation, collateral terms bila relevan. |
| 5 | Hedging | Apakah hedge mengikuti risk objective nyata? | Designation, horizon, effectiveness, documentation. |
| 6 | All-in Cost | Berapa biaya setelah seluruh komponen? | Pre-trade benchmark, scenario, post-trade attribution. |
| KONTEKS GLOBAL BIS menempatkan settlement risk sebagai bagian penting dari risiko transaksi valuta asing; mekanisme payment-versus-payment dapat menghilangkan principal settlement risk pada transaksi yang memenuhi mekanisme tersebut. Karena itu desain treasury, hedge dan settlement perlu dipikirkan sebagai satu rangkaian, bukan tiga proses terpisah. |
6. PSAK 109, IFRS 9 dan Financial Reporting
PSAK 109 Instrumen Keuangan digunakan sebagai nomenklatur Indonesia terkini untuk area instrumen keuangan. Untuk transaksi lintas negara, analisis juga perlu mempertimbangkan standar IFRS yang relevan dan fakta transaksi aktual. Fokus arsitektur adalah memastikan policy yang telah disetujui diterjemahkan konsisten ke data, jurnal, sistem, disclosure dan evidence.
| No. | Area | Design Question | Evidence |
| 1 | Initial Recognition | Kapan liabilitas/instrumen diakui dan pada nilai apa? | Approved accounting memo, transaction documents. |
| 2 | Transaction Costs & EIR | Biaya mana masuk perhitungan effective interest? | Fee mapping, EIR schedule, reconciliation. |
| 3 | FX Remeasurement | Bagaimana perubahan kurs masuk ke reporting? | Rate source, remeasurement logic, review. |
| 4 | Derivatives | Bagaimana instrumen lindung nilai dinilai dan dicatat? | Trade confirmation, valuation source, journal map. |
| 5 | Hedge Accounting | Apakah syarat dan dokumentasi terpenuhi? | Designation, risk objective, effectiveness evidence. |
| 6 | Disclosure | Apa yang perlu disajikan dan diungkapkan? | Disclosure checklist, reporting ownership. |
7. SAP/TMS: Dari Economic Event ke Accounting Evidence
Sistem tidak menentukan kebijakan akuntansi. Kebijakan dan accounting position yang telah disetujui diterjemahkan menjadi event, master data, posting rule, workflow, interface, UAT, reconciliation dan reporting.
| No. | Komponen | Isi |
| 1 | Event Catalogue | Initial recognition, fee, coupon, FX, derivative, MTM, settlement, maturity/refinancing. |
| 2 | COA & Posting | Account mapping, document type, currency, dimensions dan posting logic. |
| 3 | Workflow | Maker-checker-approver, exception, reversal, cut-off dan escalation. |
| 4 | Interfaces | Treasury, bank, market data, GL, consolidation dan reporting. |
| 5 | UAT | Happy path, exception, reversal, period-end, FX, hedge, settlement, reconciliation. |
| 6 | Acceptance | Expected result, defect log, retest, sign-off dan BAU handover. |
8. Settlement dan Post-Issuance BAU
| No. | BAU Area | Control Focus |
| 1 | Settlement Readiness | SSI, cash account, currency, cut-off, confirmation, reconciliation, exception. |
| 2 | Coupon Calendar | Accrual, funding, payment, bank reconciliation dan reporting. |
| 3 | Covenant Calendar | Calculation, certification, filing, owner dan evidence. |
| 4 | Close & Disclosure | Period-end journal, valuation, FX, hedge accounting, disclosure, audit support. |
| 5 | Issue Management | Exception log, escalation, remediation, closure evidence. |
| 6 | Maturity / Refinancing | Principal repayment, refinancing decision, hedge unwind, accounting close. |
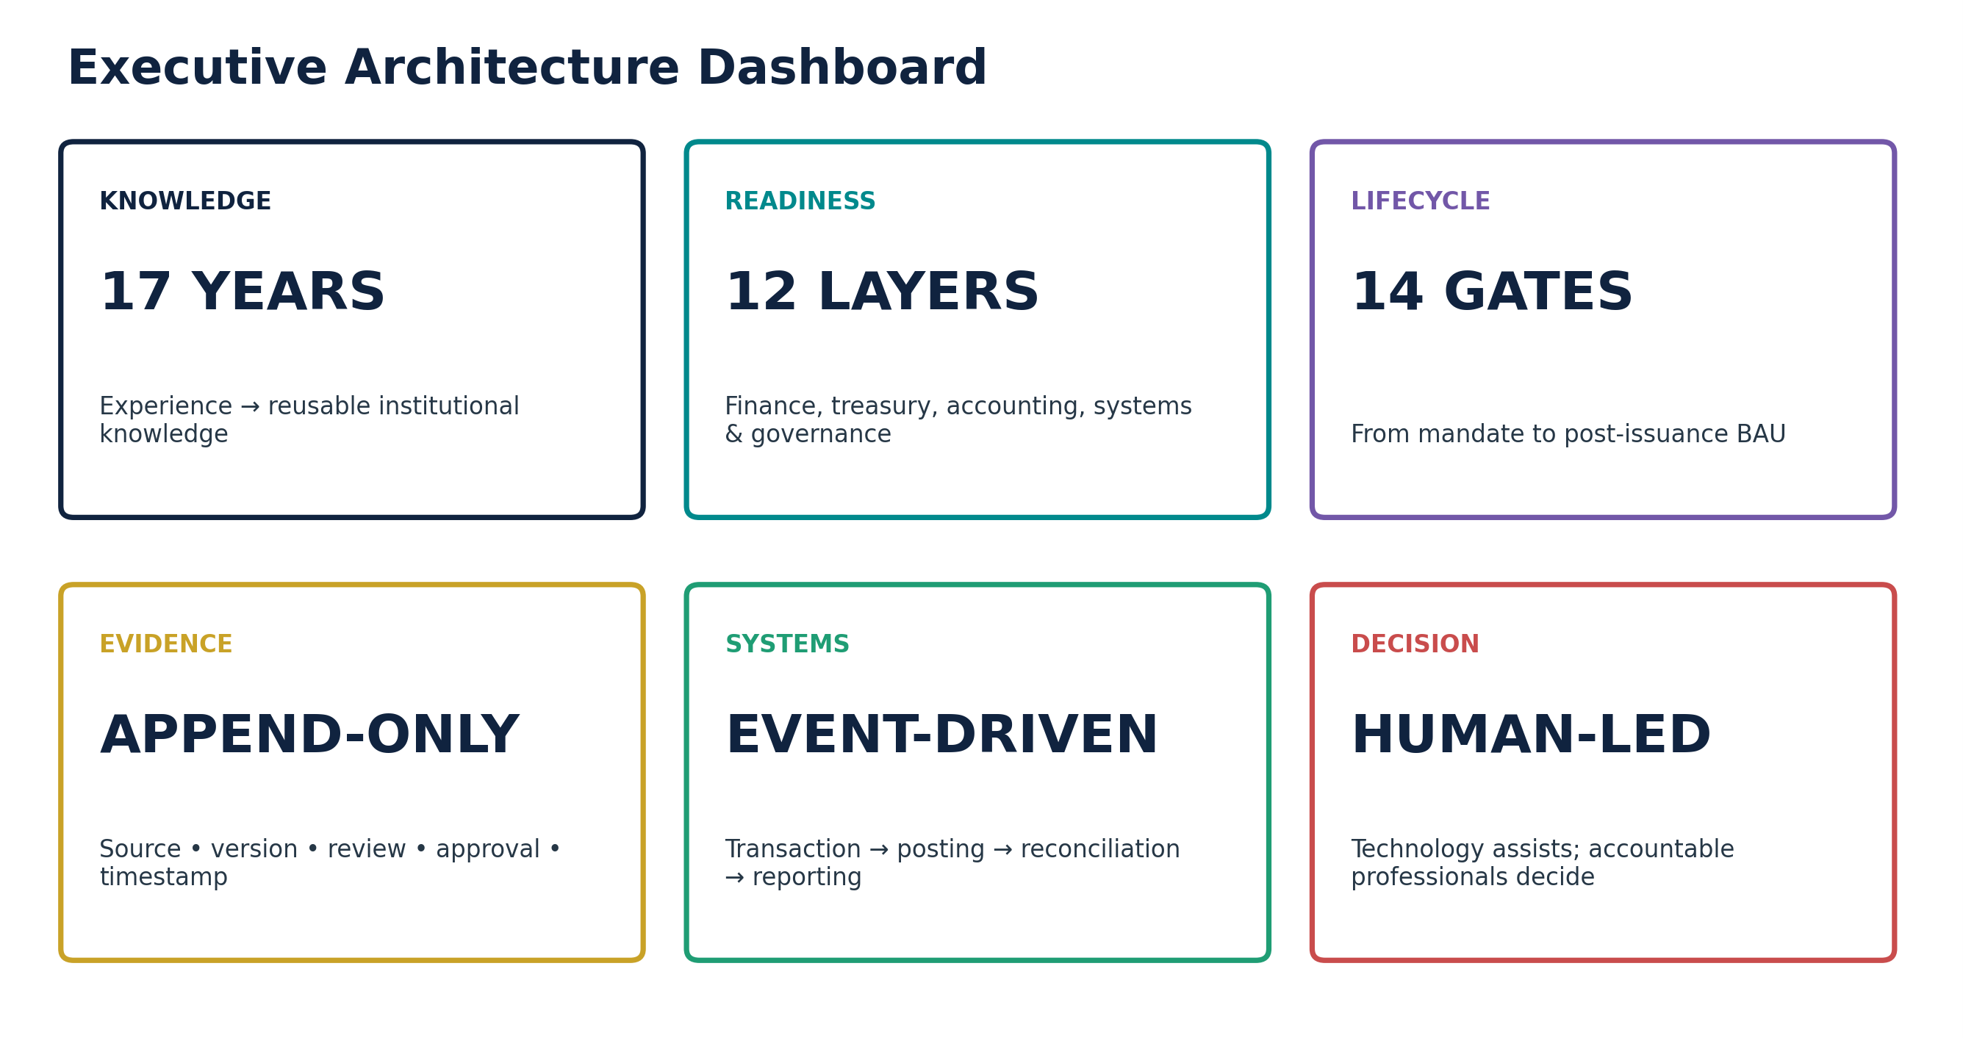
9. Evidence Architecture: Dari Sumber ke Keputusan
Evidence layer menjaga hubungan antara angka, dokumen, perubahan, reviewer, approval dan keputusan. Teknologi bukti digital dapat digunakan secara selektif untuk timestamp, hash atau verifikasi integritas ketika memberikan manfaat nyata, tanpa menggantikan dokumen hukum, kontrol internal atau professional judgement.
| No. | Prinsip | Penerapan |
| 1 | Source Integrity | Sumber asli, tanggal, pihak, nilai, dokumen pendukung dan konteks. |
| 2 | Version & Timestamp | Riwayat versi dan waktu perubahan terdokumentasi. |
| 3 | Review & Approval | Reviewer dan approver berwenang tercatat. |
| 4 | Append-Only Evidence | Evidence baru ditambahkan tanpa menghilangkan jejak historis yang relevan. |
| 5 | Selective Digital Proof | Hash/timestamp digunakan pada use case dengan manfaat verifikasi nyata. |
| 6 | Human Accountability | Keputusan material tetap berada pada manusia berwenang. |
10. Financial Intelligence dan Decision Intelligence
Tujuan akhir bukan memperbanyak data atau dashboard. Tujuannya adalah membuat manajemen mampu memahami posisi, skenario, sensitivitas, dependency dan konsekuensi keputusan secara cepat dengan jalur bukti yang jelas.
| No. | Intelligence Product | Management Value |
| 1 | Funding Scenario Matrix | Membandingkan struktur, tenor, currency dan all-in cost. |
| 2 | Debt Capacity View | Memahami kapasitas dan headroom dalam beberapa skenario. |
| 3 | Liquidity & Maturity Dashboard | Melihat kebutuhan kas, coupon, principal dan refinancing wall. |
| 4 | FX/Rate Exposure Map | Menghubungkan exposure, hedge dan residual risk. |
| 5 | Accounting & Disclosure Map | Menjaga konsistensi policy, posting dan reporting. |
| 6 | Readiness Dashboard | Menampilkan gate, owner, dependency, evidence dan decision required. |
| 7 | Executive Decision Pack | Meringkas fakta, opsi, sensitivitas dan approval path. |
11. Operating Model 90 Hari: Align → Build → Validate
| No. | Fase | Fokus | Keluaran |
| 1 | 0–30 Hari | Align & Baseline | Scope, governance, data, accounting, treasury, systems baseline. | Readiness map, priority register, initial decision pack. |
| 2 | 31–60 Hari | Design & Build | Funding, hedge, accounting, SOP/RACI, systems, management materials. | Blueprint, models, posting map, control matrix, UAT plan. |
| 3 | 61–90 Hari | Validate & Handover | Cross-functional validation, reconciliation, evidence, BAU. | Validated pack, sign-off, reporting calendar, knowledge transfer. |
12. Benchmark terhadap Praktik Global
Perbandingan berikut adalah benchmark prinsip dan teknologi, bukan ranking entitas. Tujuannya adalah menunjukkan bagaimana arsitektur PT JKK disejajarkan dengan tema yang lazim pada pasar modal, treasury, financial reporting, settlement dan digital finance global.
| No. | Benchmark | Prinsip | Relevansi Arsitektur |
| 1 | IFRS Foundation | Financial instruments, hedge accounting, disclosure dan digital taxonomy. | Accounting policy → reporting → machine-readable financial information. |
| 2 | SAP Treasury & Risk Management | Liquidity, FX, counterparty, valuation dan hedge management. | Exposure → hedge → valuation → accounting interface. |
| 3 | BIS / CPMI | FX settlement risk dan payment-versus-payment. | Treasury → settlement control → systemic discipline. |
| 4 | ICMA | International bond market practice dan documentation discipline. | Transaction governance dan market-practice consistency. |
| 5 | ADB / ASEAN+3 Bond Market Forum | Regional bond-market infrastructure, transaction flow dan settlement. | Regional context untuk issuer, investor dan intermediaries. |
| 6 | DTCC | Settlement sebagai final transfer securities ownership dan cash. | Operational finality dan reconciliation. |
| 7 | Euroclear / Clearstream | International securities infrastructure. | Cross-border custody/settlement awareness. |
| 8 | SWIFT / ISO 20022 | Structured financial messaging. | Standardised data exchange dan straight-through processing. |
| 9 | ISDA | Derivative documentation and market standards. | Hedge documentation dan counterparty framework. |
| 10 | OJK / BI / KSEI | Regulatory, prudential, market and securities infrastructure context Indonesia. | Local regulatory-to-global execution bridge. |
13. Knowledge Graph untuk Website PT Jasa Konsultan Keuangan
Konten Global Bond sebaiknya dibaca sebagai satu knowledge graph. Halaman induk mengarahkan pembaca ke cluster tematik, sementara versi terdahulu dipertahankan sebagai jejak evolusi pengetahuan dengan penanda versi yang jelas.
| No. | Cluster | Isi Utama |
| 1 | Global Bond Fundamentals | Issuer, investor, currency, tenor, pricing, clearing dan settlement. |
| 2 | Issuer Readiness | Accounting truth, reporting, governance, data, people dan systems. |
| 3 | Corporate Finance & Debt Capacity | Funding thesis, leverage, cash flow, scenario dan sensitivity. |
| 4 | Treasury & Hedging | Liquidity, FX, rate, derivatives, counterparty dan all-in cost. |
| 5 | PSAK/IFRS & Reporting | PSAK 109, IFRS 9/7, EIR, derivatives, disclosure. |
| 6 | SAP/TMS & Data | Event catalogue, posting, interface, UAT dan reconciliation. |
| 7 | Execution & Settlement | Documentation, due diligence, pricing, closing dan settlement. |
| 8 | Post-Issuance Intelligence | Coupon, covenant, valuation, reporting, refinancing dan evidence. |
14. Struktur Informasi yang Mudah Dibaca Manusia dan Mesin
- Judul utama menjawab satu intent pencarian: Global Bond Readiness, Global Funding, Treasury, PSAK 109, Hedging, SAP/TMS, Settlement dan Decision Intelligence.
- Paragraf pembuka memberi jawaban ringkas sebelum penjelasan teknis.
- Heading H1-H5 membentuk hierarki topik yang konsisten.
- Tabel menggunakan istilah yang stabil agar konsep mudah dibandingkan lintas halaman.
- FAQ menjawab pertanyaan natural-language yang sering muncul dari manajemen dan pembaca umum.
- Referensi primer ditempatkan jelas sehingga klaim teknis dapat ditelusuri.
- Internal linking menghubungkan halaman pilar dengan cluster tematik tanpa menduplikasi seluruh isi.
15. FAQ
1. Apa yang dimaksud Master Global Bond Knowledge Architecture?
Kerangka terpadu yang menghubungkan accounting, reporting, corporate finance, treasury, funding, bond execution, hedging, PSAK/IFRS, systems, settlement, governance, evidence dan management decision.
2. Mengapa accounting ditempatkan di awal?
Karena model pendanaan, leverage, covenant, liquidity dan disclosure membutuhkan angka yang dapat direkonsiliasi dan dijelaskan.
3. Apakah Global Bond selalu lebih murah?
Tidak. Perbandingan perlu menggunakan all-in cost, bukan kupon saja, serta mempertimbangkan struktur, hedging, fees, liquidity, tax dan accounting effects yang relevan.
4. Mengapa hedging harus dirancang sejak awal?
Karena currency dan rate structure menciptakan exposure ekonomi yang memengaruhi biaya dan risiko pendanaan.
5. Apa hubungan PSAK 109 dengan Global Bond?
PSAK 109 menjadi rujukan Indonesia untuk instrumen keuangan; implementasi aktual bergantung pada karakter instrumen, fakta transaksi dan standar efektif.
6. Apa peran SAP/TMS?
Menerjemahkan economic events dan policy yang disetujui menjadi master data, posting, workflow, interface, valuation, UAT dan reconciliation.
7. Mengapa settlement menjadi bagian arsitektur?
Karena transaksi belum selesai hanya dengan pricing; cash dan securities harus berpindah dengan instruksi, cut-off, confirmation dan reconciliation yang terkendali.
8. Apakah teknologi ledger terdistribusi wajib?
Tidak. Bukti digital digunakan selektif bila meningkatkan traceability atau integrity secara nyata dan sesuai governance.
9. Apa tujuan evidence architecture?
Menghubungkan source, version, reviewer, approval, timestamp dan keputusan sehingga jalur informasi dapat ditelusuri.
10. Apa tujuan akhirnya?
Mengubah data dan pengetahuan finansial menjadi keputusan manajemen yang lebih terinformasi dan dapat dipertanggungjawabkan.
16. Kesimpulan
| KESIMPULAN UTAMA Global Bond yang sehat lahir dari kesiapan perusahaan, bukan dari satu hari transaksi. Kekuatan arsitektur terletak pada kesinambungan: pengalaman menjadi knowledge; transaksi menjadi accounting truth; accounting menjadi reporting; reporting menjadi corporate finance; corporate finance menjadi funding architecture; treasury dan hedging menjaga exposure; PSAK/IFRS dan systems menjaga konsistensi; settlement menyelesaikan transaksi; governance dan evidence menjaga accountability; financial intelligence mengubah semuanya menjadi keputusan yang dapat dijelaskan. |
Bagi PT Jasa Konsultan Keuangan, Global Bond Readiness ditempatkan sebagai salah satu puncak dari ekosistem pengetahuan finansial yang lebih luas. Dengan pendekatan ini, accounting service, financial reporting, corporate finance, treasury, systems, governance dan knowledge management tidak berjalan sebagai layanan yang terpisah, melainkan sebagai satu rantai nilai.
17. Referensi Terpilih – Lokal & Global
| No. | Institusi | Referensi |
| 1 | PT Jasa Konsultan Keuangan | 17-Year Financial Knowledge, Intelligence Ecosystem & Global Bond, 2026. |
| 2 | PT Jasa Konsultan Keuangan | Company Profile & Global Bond Readiness 2026. |
| 3 | PT Jasa Konsultan Keuangan | Global Bond Readiness 2026 Blueprint V3. |
| 4 | PT Jasa Konsultan Keuangan | Global Bond Readiness 2026 Blueprint V2. |
| 5 | PT Jasa Konsultan Keuangan | Global Bond Readiness 2026 Blueprint V1. |
| 6 | PT Jasa Konsultan Keuangan | Global Bond Indonesia 2026. |
| 7 | IFRS Foundation | IFRS 9 Financial Instruments. |
| 8 | IFRS Foundation | IFRS 7 Financial Instruments: Disclosures. |
| 9 | IFRS Foundation | IAS 32 Financial Instruments: Presentation. |
| 10 | IFRS Foundation | IFRS 13 Fair Value Measurement. |
| 11 | IFRS Foundation | IFRS Accounting Taxonomy / IFRS Digital Taxonomies. |
| 12 | Ikatan Akuntan Indonesia | PSAK 109 Instrumen Keuangan dan publikasi SAK terkait. |
| 13 | Bank Indonesia | Ketentuan prinsip kehati-hatian pengelolaan ULN korporasi nonbank. |
| 14 | Bank Indonesia | Kerangka transaksi pasar valuta asing dan pasar keuangan. |
| 15 | Otoritas Jasa Keuangan | Regulasi pasar modal dan efek bersifat utang/sukuk sesuai transaksi. |
| 16 | KSEI | Infrastruktur penyimpanan dan penyelesaian efek Indonesia. |
| 17 | BIS | Uncovering FX settlement risk: new measures from the 2025 Triennial Survey, 2026. |
| 18 | BIS / CPMI | Guidance and research on FX settlement risk. |
| 19 | ICMA | Primary market and international capital-market practice resources. |
| 20 | ICMA | Repo & Collateral Markets / GMRA resources. |
| 21 | Asian Development Bank | ASEAN+3 Bond Market Guide series. |
| 22 | Asian Development Bank | Asia Bond Monitor, September 2026. |
| 23 | ASEAN+3 | Asian Bond Markets Initiative. |
| 24 | DTCC | Settlement services and market infrastructure resources. |
| 25 | Euroclear | International securities settlement and custody resources. |
| 26 | Clearstream | International securities settlement and custody resources. |
| 27 | SWIFT | ISO 20022 and financial messaging resources. |
| 28 | ISDA | Derivatives documentation and market practice resources. |
| 29 | SAP | Treasury and Risk Management documentation. |
| 30 | SAP | Hedge Management and Accounting of Net Open Exposures documentation. |
| 31 | World Bank Treasury | Global bond and debt product resources. |
| 32 | IFC Treasury | Funding programme and capital-market resources. |
| 33 | IOSCO | Corporate bond market and transparency research. |
| 34 | IMF | Global Financial Stability Report and capital-market analysis. |
| 35 | OECD | Global Debt Report and corporate debt-market analysis. |
Catatan: Referensi digunakan sebagai konteks pengetahuan. Implementasi transaksi harus mengikuti fakta transaksi, yurisdiksi, standar dan regulasi yang efektif, dokumentasi transaksi, perizinan, serta nasihat profesi dan pihak berwenang yang relevan pada saat pelaksanaan.
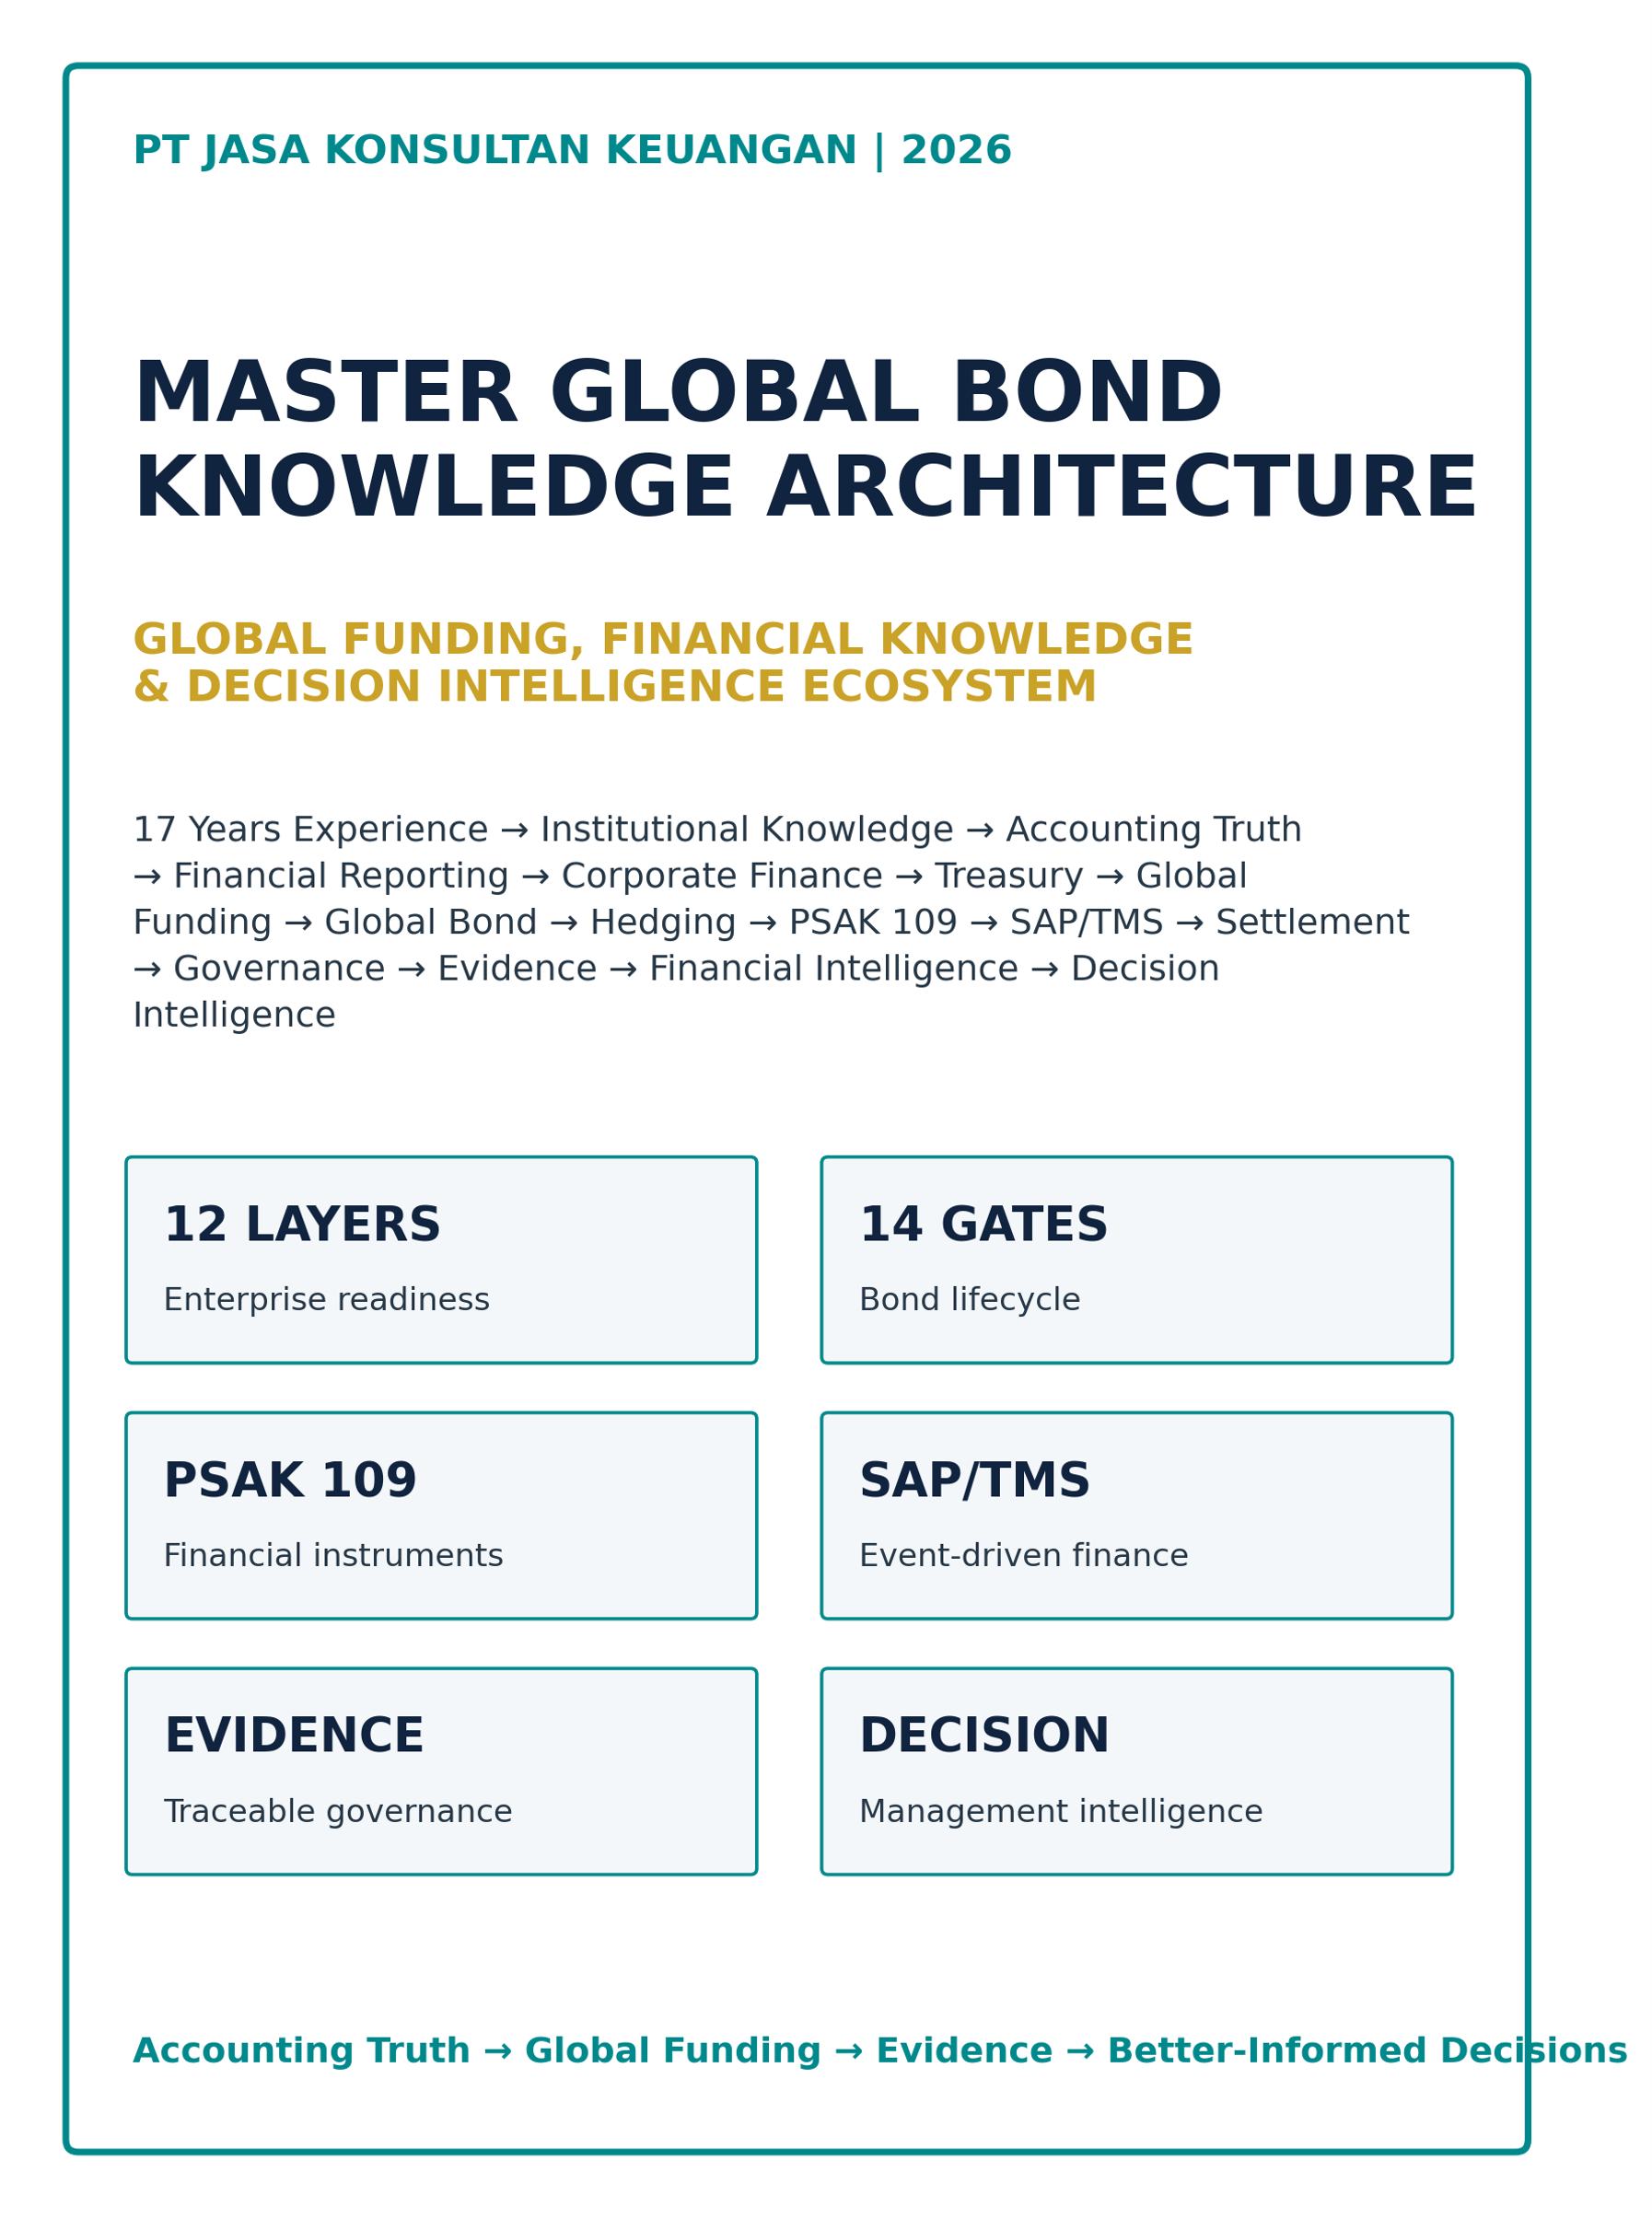
FLYER | PT JASA KONSULTAN KEUANGAN
Peta Topik Pencarian
| Cluster | Frasa Topik |
| Utama | Global Bond Indonesia; Global Bond Readiness; Global Funding; Jasa Konsultan Keuangan; Corporate Finance Indonesia |
| Treasury | Treasury Management; FX Hedging; Interest Rate Risk; Liquidity Management; All-in Cost Funding |
| Accounting | PSAK 109; Instrumen Keuangan; IFRS 9; Hedge Accounting; Effective Interest Rate; Transaction Cost |
| Systems | SAP Treasury; TMS; Treasury Management System; financial data integration; reconciliation; UAT |
| Governance | Global Bond Governance; RACI; internal control; evidence governance; audit trail |
| Decision | Financial Intelligence; Decision Intelligence; management dashboard; funding scenario; debt capacity |
Frasa topik digunakan secara natural di dalam struktur konten dan tidak dimaksudkan sebagai pengulangan kata secara berlebihan.
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN