

Penulis: Tim Konsultan PT Jasa Konsultan Keuangan · Kategori: Article · 14 November 2026
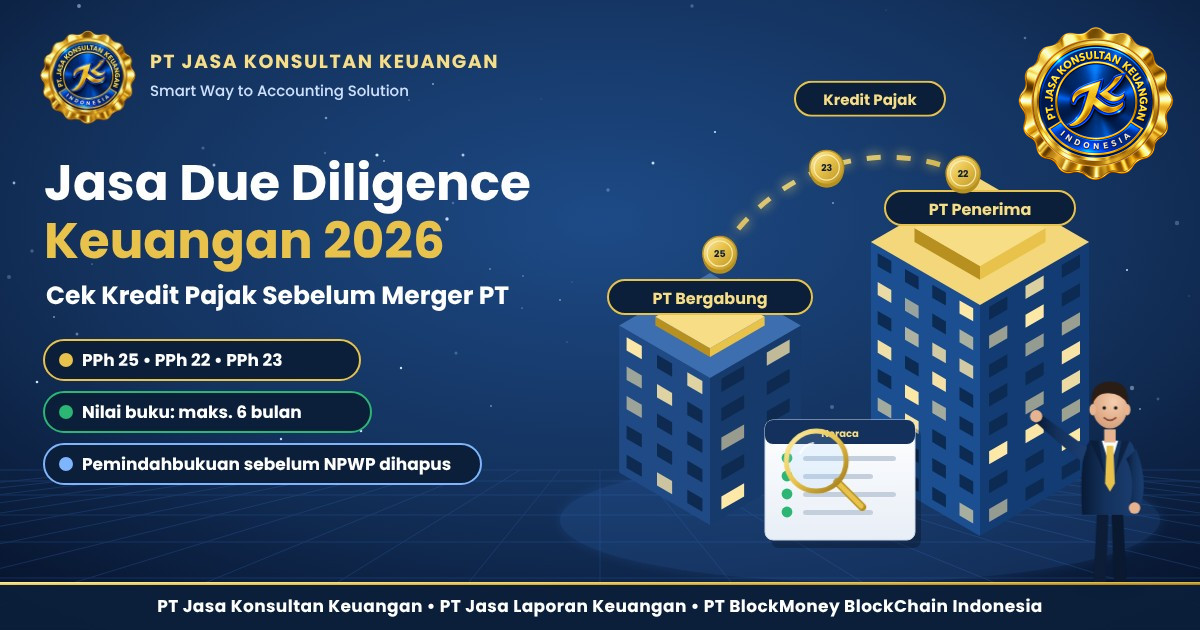
Jasa due diligence keuangan membantu pemilik PT memastikan tidak ada hak pajak yang hilang ketika dua perusahaan bergabung. Salah satu pos yang sering luput adalah kredit pajak milik perusahaan yang menggabungkan diri, seperti angsuran PPh Pasal 25 serta PPh Pasal 22 dan 23 yang dipotong pelanggan. Tulisan ini menjelaskan ketentuannya, dua jalur pemanfaatannya, dan langkah persiapan yang sebaiknya dikerjakan sebelum tanggal merger.
Ringkasan Singkat
- Menurut UU 40/2007 Pasal 122, PT yang menggabungkan diri berakhir karena hukum, sementara aktiva dan pasivanya beralih kepada PT penerima.
- Kredit pajak perusahaan yang bergabung dapat dipakai di SPT Tahunan bagian tahun pajaknya, atau dipindahbukukan ke PT penerima bila merger memakai nilai buku (PMK 81/2024 Pasal 404).
- Permohonan pemindahbukuan diajukan paling lama sebelum NPWP perusahaan yang bergabung dihapus, sehingga pemeriksaan pembukuan perlu dimulai sejak awal.
1. Apa yang Terjadi pada Hak Pajak Saat Dua PT Bergabung
Dalam penggabungan usaha, satu perusahaan menjadi penerima dan perusahaan lain menggabungkan diri. Pasal 122 UU Perseroan Terbatas menegaskan bahwa perusahaan yang menggabungkan diri berakhir tanpa likuidasi, dan seluruh aktiva serta pasivanya beralih karena hukum kepada perusahaan penerima.
Dari sisi pembukuan, kredit pajak dicatat sebagai pajak dibayar di muka, yaitu bagian dari aset. Dari sisi pajak, PMK 81/2024 Pasal 406 mengatur bahwa hak dan kewajiban perpajakan perusahaan yang mengalihkan harta untuk masa dan tahun pajak sebelum penggabungan beralih kepada perusahaan penerima. Artinya, perusahaan penerima mewarisi hak sekaligus kewajibannya.
2. Mengapa Jasa Due Diligence Keuangan Penting Sebelum Merger
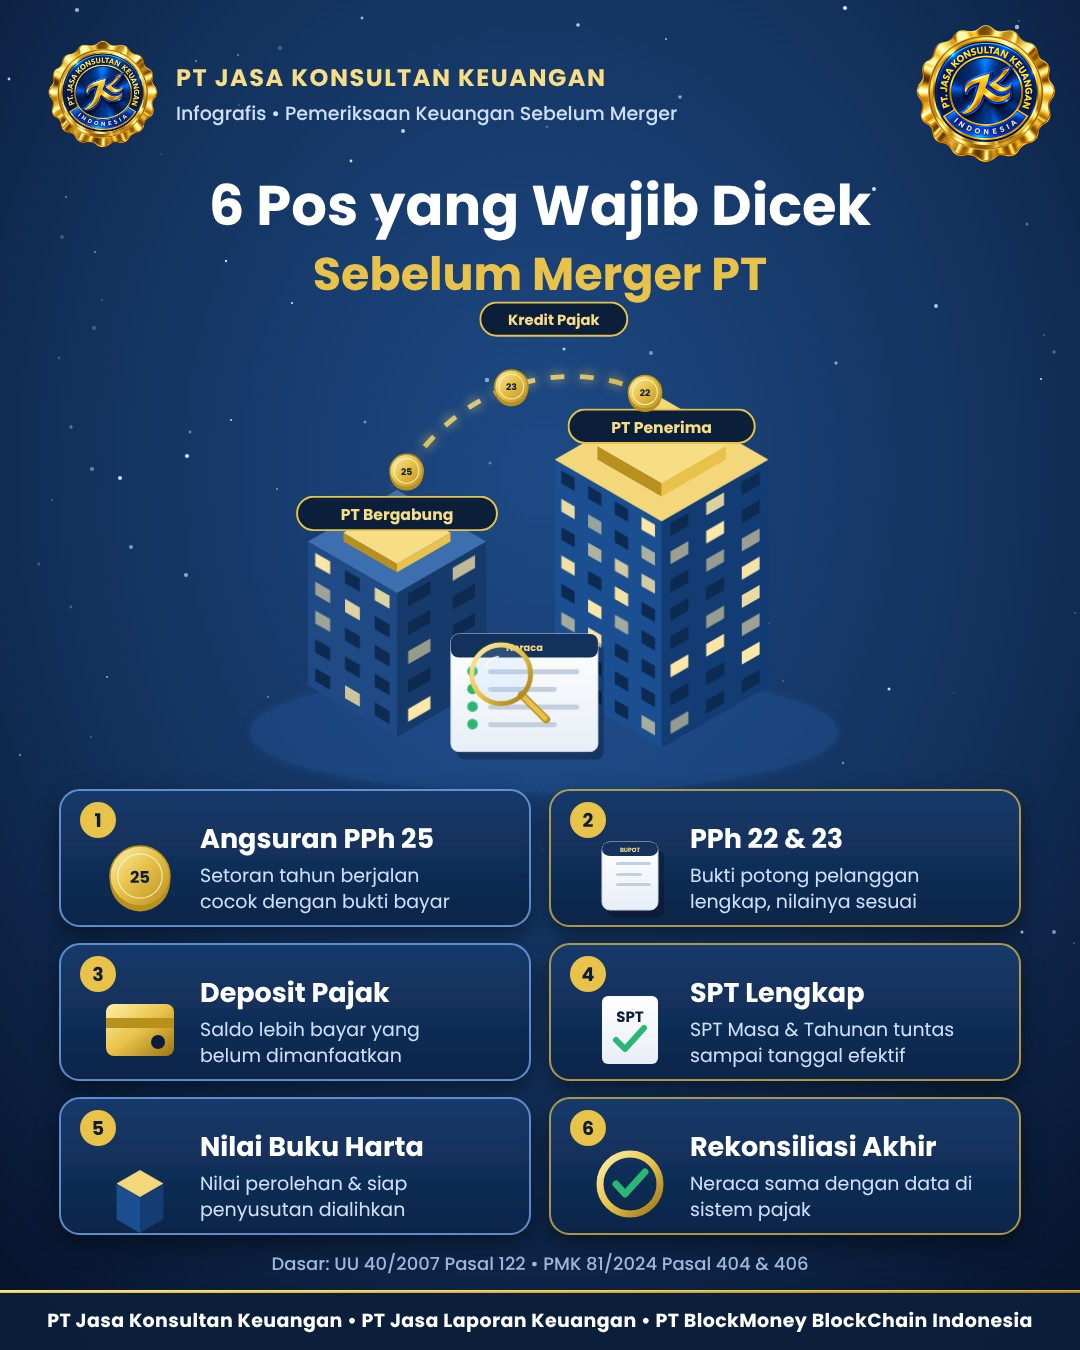
Pemeriksaan keuangan sebelum merger memastikan angka yang beralih benar, lengkap, dan didukung dokumen. Berikut pos yang kami periksa lebih dulu.
| No | Pos yang Diperiksa | Pertanyaan Kunci | Dokumen Pendukung |
|---|---|---|---|
| 1 | Angsuran PPh Pasal 25 | Apakah seluruh setoran tahun berjalan tercatat dan cocok dengan bukti bayar? | Bukti penerimaan negara, buku besar pajak dibayar di muka |
| 2 | PPh Pasal 22 dan 23 dari pelanggan | Apakah setiap bukti potong sudah diterima dan nilainya sama dengan catatan? | Bukti potong/pungut, rekap penjualan |
| 3 | Deposit pajak dan lebih bayar | Apakah ada saldo yang belum dimanfaatkan? | Riwayat deposit, SPT terakhir |
| 4 | Utang pajak dan kewajiban lapor | Apakah SPT Masa dan Tahunan sudah lengkap sampai tanggal efektif? | Daftar SPT, surat dari kantor pajak |
| 5 | Nilai buku harta | Apakah nilai perolehan dan penyusutan siap dipakai PT penerima? | Daftar aset tetap, laporan keuangan |
| 6 | Rekonsiliasi akhir | Apakah saldo kredit pajak di neraca sama dengan data di sistem pajak? | Kertas kerja rekonsiliasi |
3. Dua Jalur Memanfaatkan Kredit Pajak Perusahaan yang Bergabung
| No | Jalur | Cara Kerja | Hal yang Perlu Disiapkan |
|---|---|---|---|
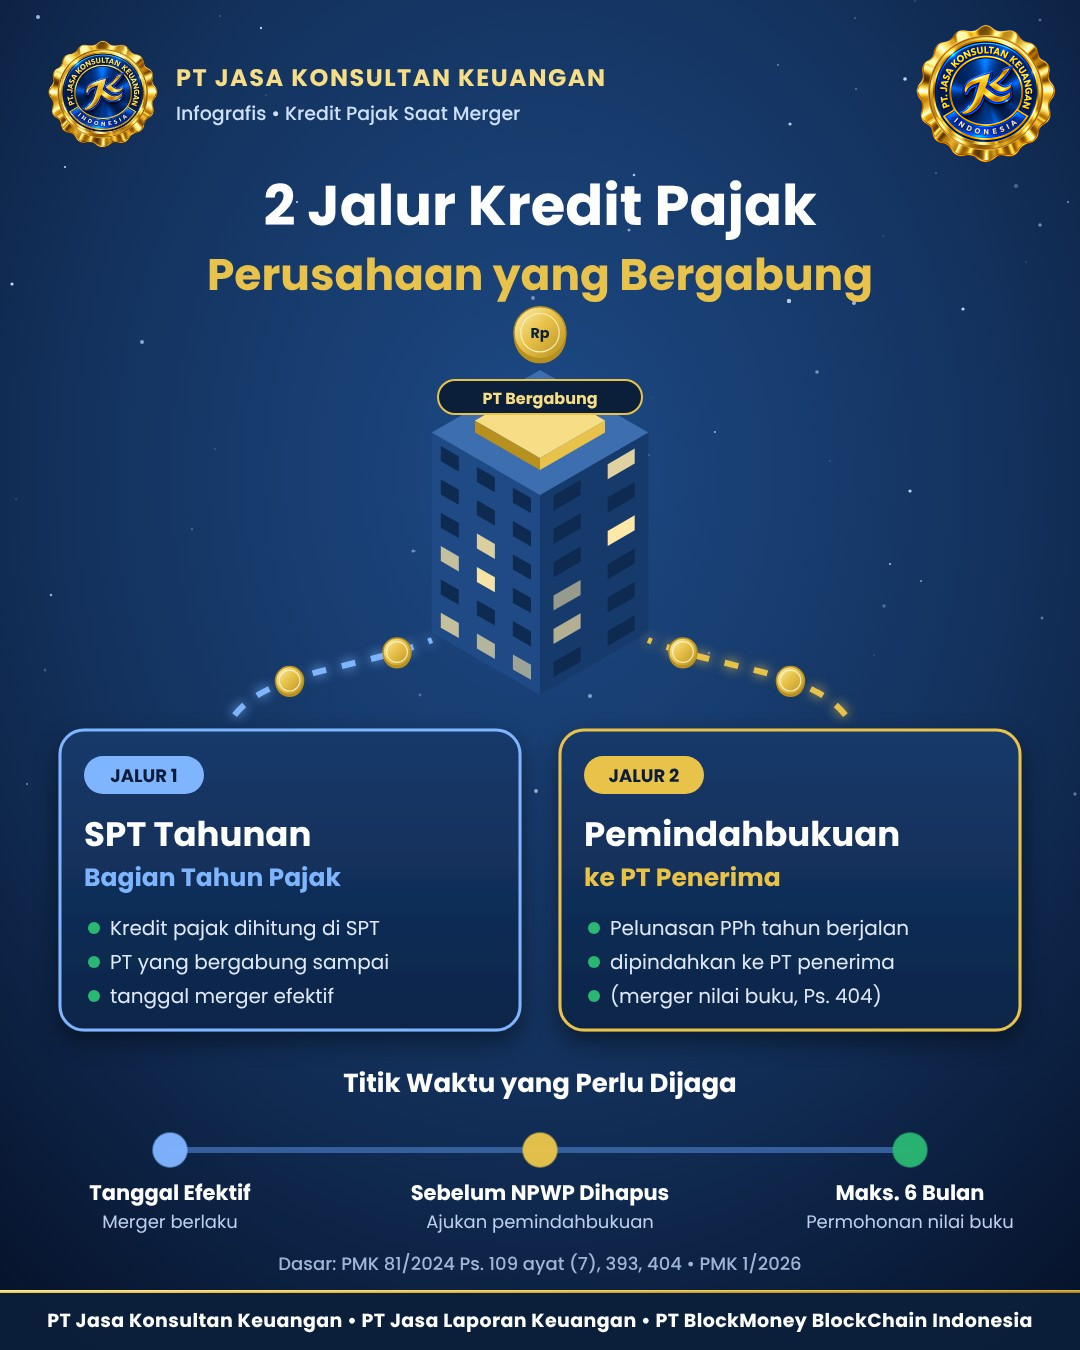
| 1 | SPT Tahunan bagian tahun pajak | Kredit pajak diperhitungkan dengan PPh terutang perusahaan yang bergabung untuk periode sampai merger efektif | Pembukuan tutup periode per tanggal efektif |
| 2 | Pemindahbukuan ke PT penerima | Pelunasan PPh tahun berjalan yang dibayar, dipotong, atau dipungut sebelum merger dipindahbukukan menjadi pelunasan PPh PT penerima (Pasal 404) | Persetujuan nilai buku dan permohonan sebelum NPWP dihapus (Pasal 109 ayat 7) |
Catatan penting: permohonan pemindahbukuan diajukan oleh wajib pajak yang identitasnya tertera pada bukti pembayaran. PPh Pasal 22 dan 23 disetor oleh pelanggan, sehingga koordinasi dengan kantor pajak sebaiknya dilakukan sejak awal.
4. Syarat Merger dengan Nilai Buku Menurut PMK 1/2026
PMK 1/2026 yang berlaku sejak 22 Januari 2026 memperbarui Pasal 393 PMK 81/2024. Perusahaan yang ingin memakai nilai buku perlu:
- mengajukan permohonan paling lama 6 bulan setelah tanggal efektif penggabungan, disertai alasan dan tujuannya;
- memenuhi persyaratan tujuan bisnis (business purpose test); dan
- memenuhi persyaratan Surat Keterangan Fiskal untuk setiap wajib pajak badan yang terkait.
Selain itu, angsuran PPh Pasal 25 PT penerima setelah merger tidak boleh lebih kecil dari jumlah angsuran seluruh perusahaan sebelum merger (Pasal 404).
Langkah Praktis yang Bisa Dimulai
- Tetapkan tanggal efektif merger dan tutup buku perusahaan yang bergabung per tanggal itu.
- Kumpulkan seluruh bukti setor PPh Pasal 25 dan bukti potong PPh Pasal 22 dan 23 tahun berjalan.
- Cocokkan saldo pajak dibayar di muka di neraca dengan data di Coretax.
- Pastikan SPT Masa dan Tahunan lengkap agar syarat Surat Keterangan Fiskal terpenuhi.
- Susun jadwal: permohonan nilai buku (maksimal 6 bulan) dan pemindahbukuan (sebelum NPWP dihapus).
- Siapkan laporan keuangan per tanggal efektif sebagai dasar nilai buku harta.
Video Ringkas: Kredit Pajak Saat Merger
Kapan Perlu Pendamping
Pendampingan sangat membantu bila bukti potong tersebar di banyak pelanggan, saldo pajak dibayar di muka belum pernah direkonsiliasi, atau laporan keuangan per tanggal efektif harus selesai cepat. Tim Jasa Accounting Service PT Jasa Konsultan Keuangan bersama PT Jasa Laporan Keuangan mendampingi pemeriksaan pembukuan, rekonsiliasi pajak, dan penyusunan laporan keuangan bagi PT di Jabodetabek, dari Patra Jasa Office Tower Jakarta Selatan dan Kalimalang Jakarta Timur.
Pertanyaan yang Sering Diajukan
Apakah kredit pajak perusahaan yang bergabung otomatis hilang?
Tidak. Kredit pajak tetap dapat dimanfaatkan melalui SPT Tahunan bagian tahun pajak, atau dipindahbukukan ke PT penerima bila merger memakai nilai buku.
Kapan batas mengajukan pemindahbukuan?
Paling lama sebelum NPWP perusahaan yang menggabungkan diri dihapus, sesuai PMK 81/2024 Pasal 109 ayat (7).
Berapa lama batas permohonan nilai buku?
Paling lama 6 bulan setelah tanggal efektif penggabungan, sesuai Pasal 393 sebagaimana diperbarui PMK 1/2026.
Apakah PT penerima ikut menanggung kewajiban pajak lama?
Ya. Hak dan kewajiban perpajakan untuk periode sebelum penggabungan beralih kepada PT penerima (Pasal 406), karena itu pemeriksaan sebelum merger sangat dianjurkan.
Penutup
Merger yang tertib dimulai dari angka yang jelas. Dengan pemeriksaan pembukuan dan rekonsiliasi pajak yang rapi, kredit pajak dapat dimanfaatkan penuh dan PT penerima memulai babak baru dengan neraca yang sehat.
Membutuhkan jasa due diligence keuangan sebelum penggabungan usaha? Pelajari layanan jasa pembuatan laporan keuangan Jakarta kami atau kunjungi beranda PT Jasa Konsultan Keuangan.
Jadwalkan Konsultasi Awal · Formulir Calon Klien
Informasi umum, bukan saran investasi.
Apakah perusahaan Anda sedang menyiapkan penggabungan usaha atau mengambil alih perusahaan lain? Tuliskan pengalaman dan pertanyaan Anda di kolom komentar.
Referensi
- PMK Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan – JDIH BPK
- PMK Nomor 1 Tahun 2026 tentang Perubahan Keempat atas PMK Nomor 81 Tahun 2024 – JDIH BPK
- UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas – JDIH Kemenkeu
Rujukan: Merger, Bagaimana Nasib Kredit Pajak dari Perusahaan yang Bubar? — DDTCNews; PMK 81/2024 dan PMK 1/2026 (JDIH BPK).
Baca juga: Pembukuan Setelah PPh Final 0,5% Berakhir 2026: Persiapan PT dan CV Menuju Tarif Umum 2027 · Jasa Lapor SPT Tahunan Badan 2026: Cek Penyusutan Aset dan Persediaan Usang
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi · Tuti Alawiyah — WhatsApp/Telepon Kantor: 0811 808 5705 · 0877 0070 0705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950.
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur.
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).