

Penulis: Tim Konsultan PT Jasa Konsultan Keuangan · Kategori: Article · 9 November 2026
Jasa lapor SPT Tahunan Badan tidak hanya mengisi formulir, tetapi juga memastikan nilai aset di laporan keuangan sesuai kondisi nyata. Laptop, kendaraan, mesin, dan stok barang terus turun nilainya setiap tahun. Bila penurunan itu tidak dicatat dengan benar sebelum tutup buku, laba dan pajak PT atau CV bisa tersaji keliru.
Ringkasan Singkat
- Nilai barang ditentukan oleh fungsi dan zaman, bukan harga belinya dulu. Prinsip ini juga berlaku untuk aset usaha.
- Penyusutan fiskal mengikuti kelompok harta dan masa manfaat dalam UU PPh dan PMK 72 Tahun 2023.
- Periksa aset tetap dan persediaan usang sebelum 31 Desember 2026, karena SPT Tahunan PPh Badan tahun pajak 2026 paling lambat disampaikan 30 April 2027.
1. Nilai Barang Bisa Turun Meski Barangnya Masih Bagus
Kanal Zona Berpikir membahas barang-barang yang nilainya cepat merosot: gawai yang tergeser model baru, koleksi fisik yang kalah oleh layanan digital, dan barang yang nilainya bergantung pada aturan. Pesannya sederhana: barang kehilangan nilai bukan karena rusak, melainkan karena kebutuhan orang berubah.
Dalam usaha, hal yang sama terjadi setiap hari. Laptop kantor yang dibeli dua tahun lalu tetap menyala, tetapi nilai bukunya sudah jauh berkurang. Stok barang yang modelnya sudah tidak dicari pembeli tetap tercatat di gudang dengan harga perolehan penuh. Di sinilah pembukuan berperan: mencatat nilai yang wajar, bukan nilai yang diharapkan.
2. Mengapa Jasa Lapor SPT Tahunan Badan Perlu Memeriksa Nilai Aset
SPT Tahunan PPh Badan disusun dari laporan keuangan komersial yang kemudian disesuaikan dengan aturan pajak (rekonsiliasi fiskal). Bila daftar aset tetap tidak diperbarui, beberapa hal bisa terjadi:
| No | Kondisi di Pembukuan | Dampak pada Laporan dan SPT |
|---|---|---|
| 1 | Penyusutan belum dicatat atau salah kelompok | Biaya penyusutan tidak tepat sehingga laba fiskal ikut bergeser |
| 2 | Aset sudah dijual atau tidak dipakai tetapi masih tercatat | Nilai aset di neraca terlalu besar; keuntungan atau kerugian penjualan belum diakui |
| 3 | Persediaan usang dinilai sebesar harga beli | Laba komersial terlalu tinggi dan persediaan tidak mencerminkan nilai jualnya |
| 4 | Biaya perbaikan besar langsung dibebankan | Perlakuannya berbeda dengan ketentuan fiskal yang mengkapitalisasi biaya perbaikan bermasa manfaat lebih dari satu tahun |
3. Penyusutan Fiskal: Kelompok Harta dan Masa Manfaat
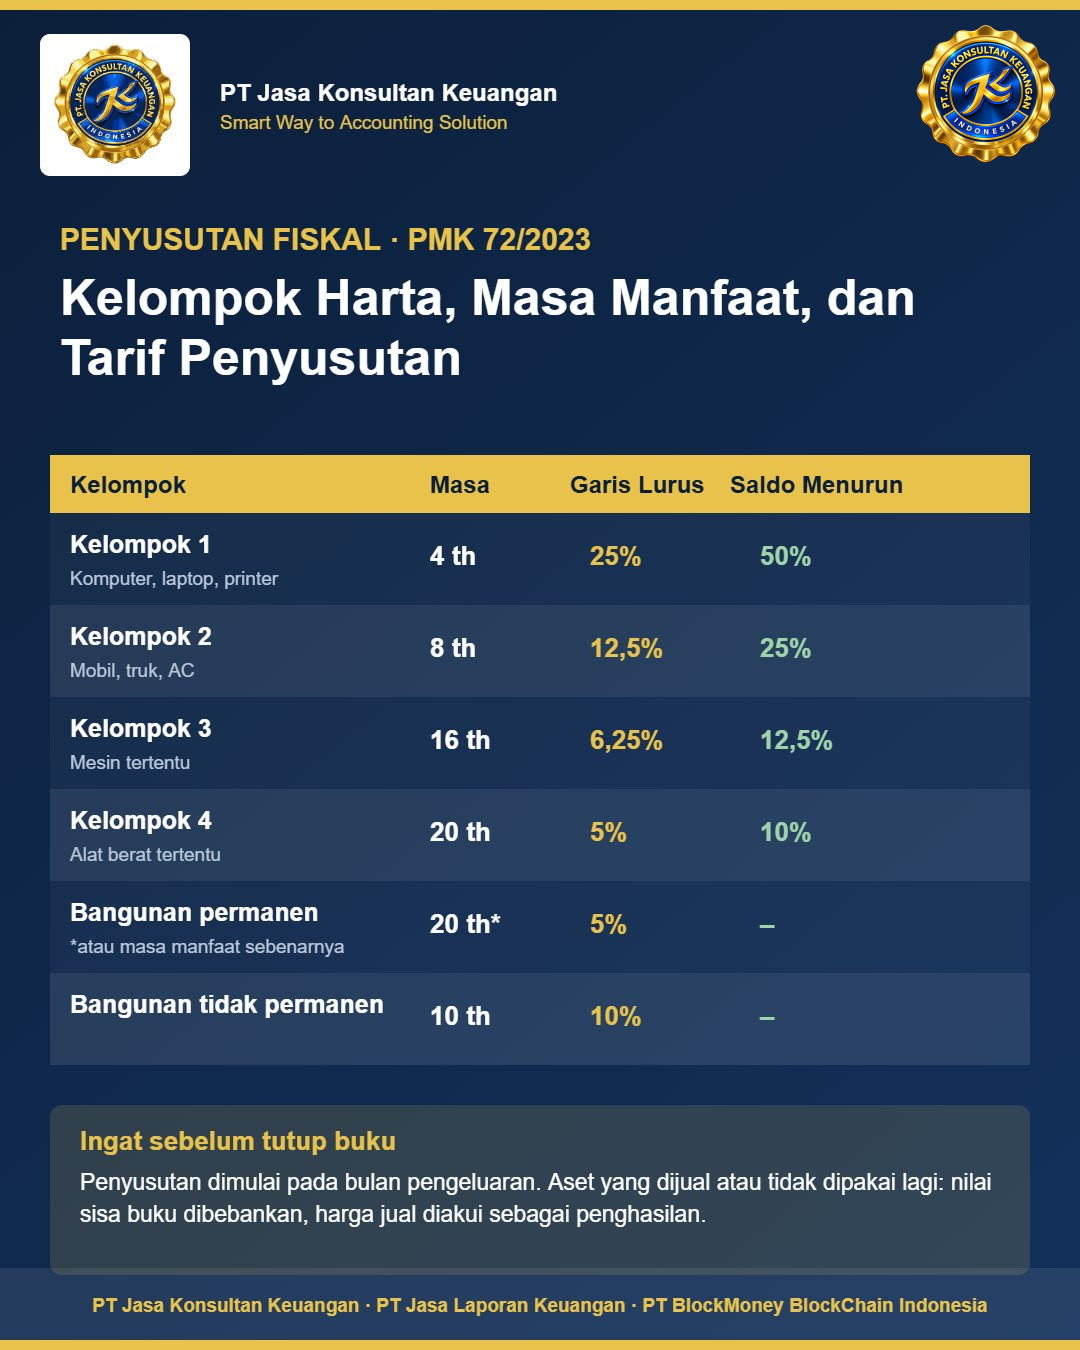
Menurut PMK 72 Tahun 2023, penyusutan dilakukan atas harta berwujud yang dimiliki dan dipakai untuk usaha dengan masa manfaat lebih dari satu tahun. Wajib Pajak dapat memilih metode garis lurus atau saldo menurun (khusus selain bangunan). Penyusutan dimulai pada bulan dilakukannya pengeluaran.
| No | Kelompok Harta | Masa Manfaat | Garis Lurus | Saldo Menurun |
|---|---|---|---|---|
| 1 | Kelompok 1 (mis. komputer, laptop, printer, mebel kayu) | 4 tahun | 25% | 50% |
| 2 | Kelompok 2 (mis. mobil, truk, AC, mebel logam) | 8 tahun | 12,5% | 25% |
| 3 | Kelompok 3 | 16 tahun | 6,25% | 12,5% |
| 4 | Kelompok 4 | 20 tahun | 5% | 10% |
| 5 | Bangunan permanen | 20 tahun atau masa manfaat sebenarnya sesuai pembukuan | 5% (bila 20 tahun) | – |
| 6 | Bangunan tidak permanen | 10 tahun | 10% | – |
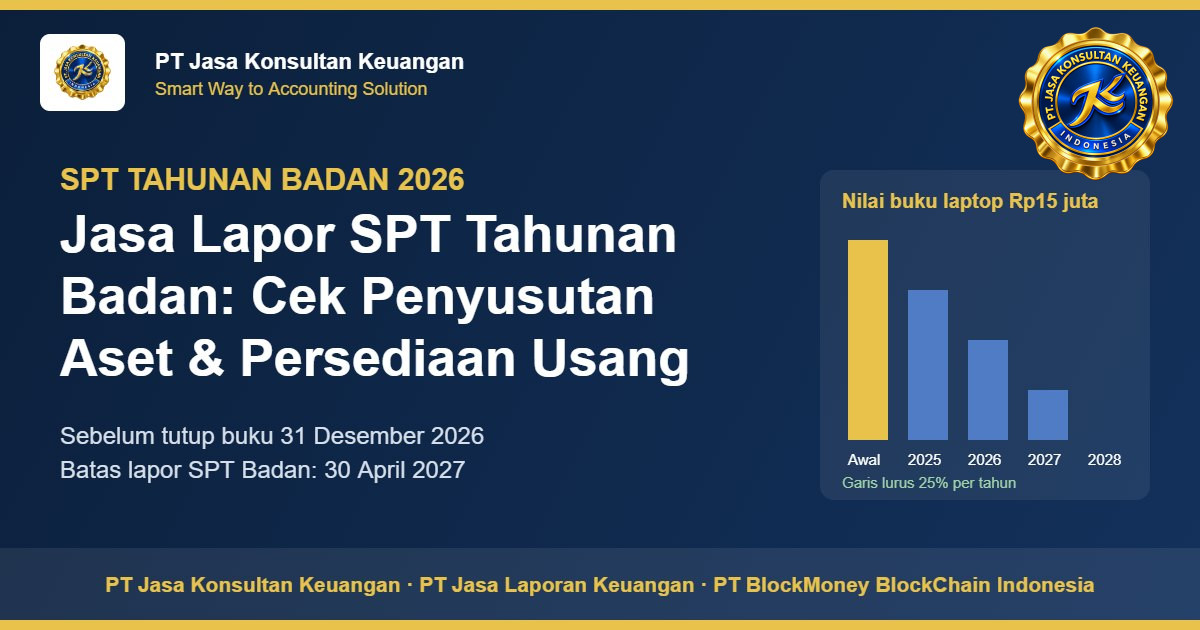
Contoh ilustrasi: laptop kantor seharga Rp15.000.000 dibeli Januari 2025, kelompok 1.
| Thn | Garis Lurus (25%) | Nilai Sisa Buku | Saldo Menurun (50%) | Nilai Sisa Buku |
|---|---|---|---|---|
| 2025 | Rp3.750.000 | Rp11.250.000 | Rp7.500.000 | Rp7.500.000 |
| 2026 | Rp3.750.000 | Rp7.500.000 | Rp3.750.000 | Rp3.750.000 |
| 2027 | Rp3.750.000 | Rp3.750.000 | Rp1.875.000 | Rp1.875.000 |
| 2028 | Rp3.750.000 | Rp0 | Rp1.875.000 (sisa disusutkan sekaligus) | Rp0 |
Bila laptop itu dijual atau tidak dipakai lagi, nilai sisa buku fiskalnya dibebankan sebagai kerugian dan harga jualnya diakui sebagai penghasilan pada tahun terjadinya.
4. Persediaan Usang dan Aset yang Tidak Lagi Dipakai
Dalam akuntansi, persediaan diukur pada nilai yang lebih rendah antara biaya perolehan dan nilai realisasi neto (PSAK 202, sebelumnya PSAK 14). Artinya, barang yang hanya bisa dijual di bawah harga belinya perlu diturunkan nilainya di laporan keuangan komersial.
Untuk pajak, pembentukan dana cadangan pada umumnya tidak dapat dibebankan sebagai biaya (Pasal 9 UU PPh). Karena itu, penurunan nilai persediaan yang masih berupa cadangan biasanya dikoreksi dalam rekonsiliasi fiskal. Barang yang benar-benar dimusnahkan sebaiknya didukung berita acara dan dokumen pendukung yang rapi.
| No | Jenis Aset | Yang Diperiksa Sebelum Tutup Buku |
|---|---|---|
| 1 | Laptop, komputer, ponsel kantor | Masih dipakai, rusak, atau sudah diganti; tanggal perolehan |
| 2 | Kendaraan operasional | Kepemilikan, dokumen, dan rencana penjualan |
| 3 | Stok barang dagangan | Umur stok, model lama, harga jual terkini |
| 4 | Mesin dan peralatan | Biaya perbaikan besar dan perkiraan masa manfaat |
Langkah Praktis yang Bisa Dimulai
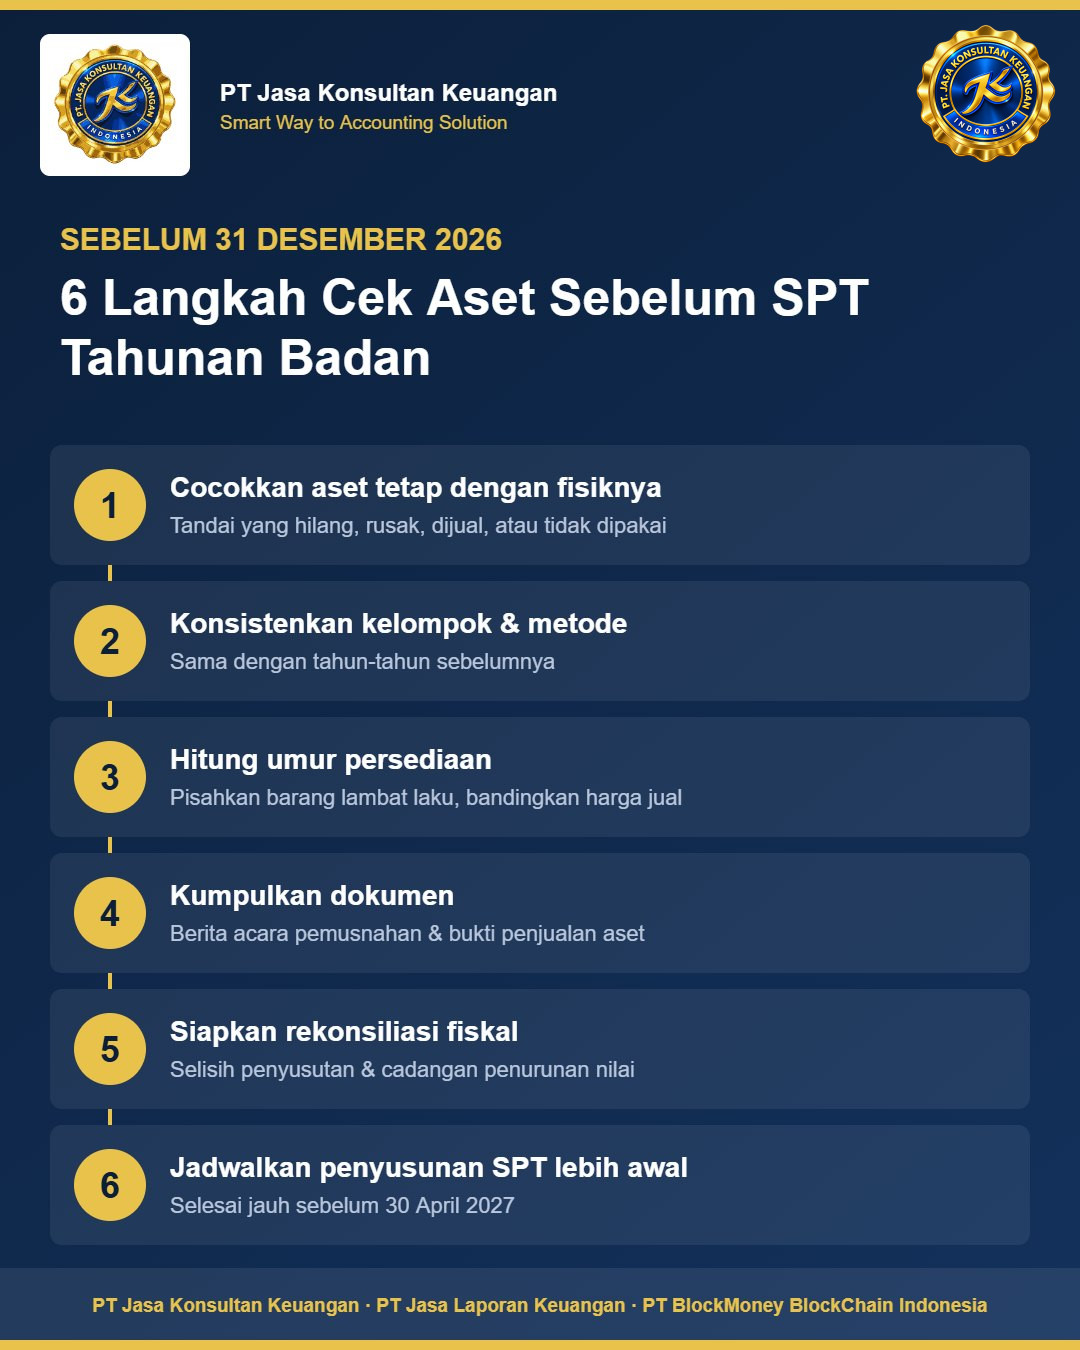
- Cocokkan daftar aset tetap dengan fisiknya. Tandai aset yang hilang, rusak, dijual, atau tidak dipakai.
- Pastikan kelompok harta dan metode penyusutan konsisten dengan tahun-tahun sebelumnya.
- Hitung umur persediaan. Pisahkan barang yang lambat laku dan bandingkan dengan harga jual terkini.
- Kumpulkan dokumen penjualan atau pemusnahan aset, termasuk berita acara dan bukti penerimaan uang.
- Siapkan rekonsiliasi fiskal untuk perbedaan penyusutan komersial dan fiskal serta cadangan penurunan nilai.
- Jadwalkan penyusunan SPT lebih awal agar laporan keuangan dan SPT selesai jauh sebelum 30 April 2027.
5. Sewa atau Beli: Menimbang Aset yang Benar-Benar Produktif
Video tersebut juga menyoroti pergeseran dari memiliki barang ke memakai layanan. Bagi pemilik usaha, pertanyaan yang sama layak diajukan sebelum membeli aset baru: apakah aset ini akan menghasilkan pendapatan selama masa manfaatnya, atau lebih hemat disewa? Perbandingan biaya sewa dengan biaya penyusutan, perawatan, dan modal yang tertahan membantu keputusan lebih terukur.
Pertanyaan yang Sering Diajukan
Kapan batas lapor SPT Tahunan PPh Badan tahun pajak 2026?
Untuk tahun buku Januari–Desember 2026, batasnya akhir bulan keempat setelah tahun pajak berakhir, yaitu 30 April 2027.
Apakah laptop kantor boleh disusutkan?
Boleh, bila dimiliki dan dipakai untuk usaha. Laptop termasuk harta berwujud kelompok 1 dengan masa manfaat 4 tahun.
Apakah penurunan nilai persediaan langsung mengurangi pajak?
Pada umumnya tidak. Cadangan penurunan nilai dicatat di laporan komersial, lalu dikoreksi dalam rekonsiliasi fiskal sesuai ketentuan.
Bagaimana bila daftar aset tetap belum pernah dibuat?
Mulailah dari bukti pembelian dan pemeriksaan fisik. Tim pendamping dapat membantu menyusun daftar aset beserta penyusutannya sebelum tutup buku.
Penutup
Nilai barang berubah mengikuti zaman. Usaha yang mencatat penurunan nilai asetnya secara tertib akan memiliki laporan keuangan yang jujur, SPT yang akurat, dan dasar keputusan investasi yang lebih kuat. Pemeriksaan sederhana pada bulan November dan Desember dapat menghemat banyak waktu saat musim lapor tiba.
PT Jasa Konsultan Keuangan bersama PT Jasa Laporan Keuangan menyediakan Jasa Accounting Service untuk PT, CV, dan UMKM di Jabodetabek, dari kantor Patra Jasa Office Tower Jakarta Selatan dan Kalimalang Jakarta Timur. Bila Anda membutuhkan jasa lapor SPT Tahunan Badan, pelajari layanan jasa pembuatan laporan keuangan Jakarta atau kunjungi beranda PT Jasa Konsultan Keuangan. Menjelang akhir tahun, unduh juga Panduan Tutup Buku 2026.
Jadwalkan Konsultasi Awal · Isi Form Calon Client
Informasi umum, bukan saran investasi.
Aset apa di usaha Anda yang nilainya paling cepat turun? Tuliskan di kolom komentar.
Referensi
- DJP – PMK 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud
- Peraturan Menteri Keuangan Nomor 72 Tahun 2023 (peraturan.go.id)
- UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
- IAI – Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia
- Zona Berpikir – 7 Barang Ini Akan Jadi Tak Berharga Tahun 2027 (YouTube)
Baca juga: Jasa Konsultan Keuangan Jakarta 2026: 7 Layanan Penting Menjelang Tutup Buku · Cara Membuat Laporan Keuangan Perusahaan 2026
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi · Tuti Alawiyah — WhatsApp/Telepon Kantor: 0811 808 5705 · 0877 0070 0705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950.
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur.
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).
One Comment: