

DATA, FAKTA, ASUMSI, ATAU PROPAGANDA? Membaca bukti secara jernih sebelum mengambil keputusan keuangan dan bisnis.
PT Jasa Konsultan Keuangan | Oktober 2026
Intisari
Angka yang benar belum tentu menghasilkan kesimpulan yang benar. Satu informasi dapat kehilangan makna ketika periode, definisi, metode, atau kepentingan penyampainya tidak dijelaskan. Kualitas keputusan ditentukan oleh ketepatan membaca bukti, bukan oleh kerasnya suatu pernyataan.
| Istilah | Makna | Pertanyaan kunci |
| Data | Catatan atau hasil pengamatan | Dari mana, kapan, dan dengan metode apa? |
| Fakta | Pernyataan yang didukung bukti memadai | Apa yang dapat diuji secara independen? |
| Asumsi | Dasar sementara untuk perhitungan atau proyeksi | Bagaimana hasilnya bila asumsi berubah? |
| Propaganda | Komunikasi yang diarahkan membentuk persepsi | Bagaimana fakta dipilih, dibingkai, dan diulang? |
Prinsip: periksa sumber, bukti, konteks, kepentingan, dan batas kesimpulan.
1. Membedakan empat jenis informasi
1.1 Data adalah titik awal
Data dapat berupa mutasi rekening, faktur, kontrak, laporan keuangan, grafik, foto, atau pernyataan. Data bisa asli namun tidak lengkap; tepat secara angka namun keliru secara periode; atau relevan untuk satu pertanyaan tetapi tidak untuk pertanyaan lain.
1.2 Fakta memerlukan pembuktian
Fakta adalah keadaan atau peristiwa yang dapat ditetapkan berdasarkan bukti yang layak. Misalnya, penerimaan dana dibuktikan dengan mutasi rekening dan dokumen pendukung; tetapi penerimaan dana saja belum membuktikan bahwa seluruhnya merupakan pendapatan perusahaan.
1.3 Asumsi diperlukan, bukan disembunyikan
Anggaran, valuasi, proyeksi arus kas, dan estimasi akuntansi membutuhkan asumsi. Nilai asumsi harus disebutkan bersama dasar, skenario, periode, dan sensitivitasnya. Proyeksi tidak boleh disajikan seolah-olah realisasi.
1.4 Propaganda dinilai dari pola komunikasi
Propaganda dapat memakai informasi benar, salah, maupun campuran keduanya. Tekniknya dapat mencakup pemilihan fakta sepihak, pengulangan, penggunaan otoritas tanpa bukti, atau penekanan emosi. Tidak semua pesan persuasif merupakan propaganda; penilaiannya perlu mempertimbangkan tujuan, konteks, dan keterbukaan.
2. Tujuh langkah membaca informasi
| No. | Langkah | Hasil |
| 1 | Kenali penerbit dan pemilik data | Asal dapat ditelusuri |
| 2 | Tetapkan tanggal dan periode | Perbandingan setara |
| 3 | Periksa dokumen primer | Dasar klaim tersedia |
| 4 | Cocokkan bukti independen | Konsistensi dapat diuji |
| 5 | Pisahkan realisasi dan proyeksi | Status angka jelas |
| 6 | Periksa kepentingan dan konteks | Bias dapat dikenali |
| 7 | Tarik simpulan proporsional | Keputusan sesuai bukti |
3. Ilustrasi keuangan: omzet, laba, dan kas
Seluruh angka dalam bagian ini adalah ilustrasi, bukan data PT JKK atau klien.
| Uraian | Tahun A | Tahun B | Perubahan |
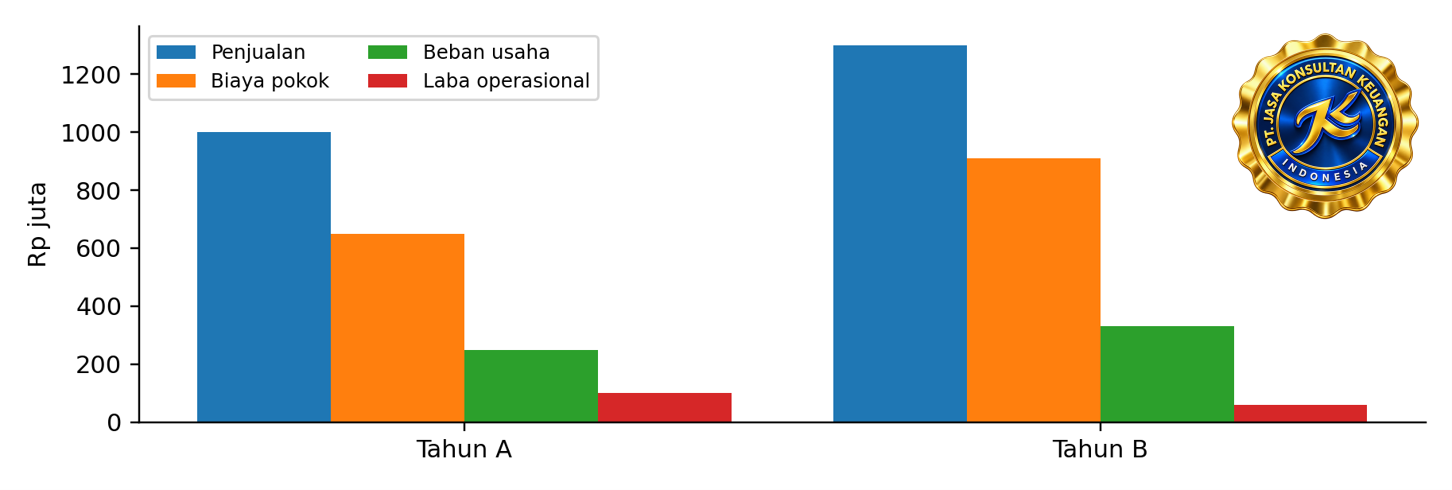
| Penjualan | Rp1.000 juta | Rp1.300 juta | +30% |
| Biaya pokok | Rp650 juta | Rp910 juta | +40% |
| Beban usaha | Rp250 juta | Rp330 juta | +32% |
| Laba operasional | Rp100 juta | Rp60 juta | −40% |
| Margin operasional | 10,0% | 4,6% | −5,4 poin persentase |
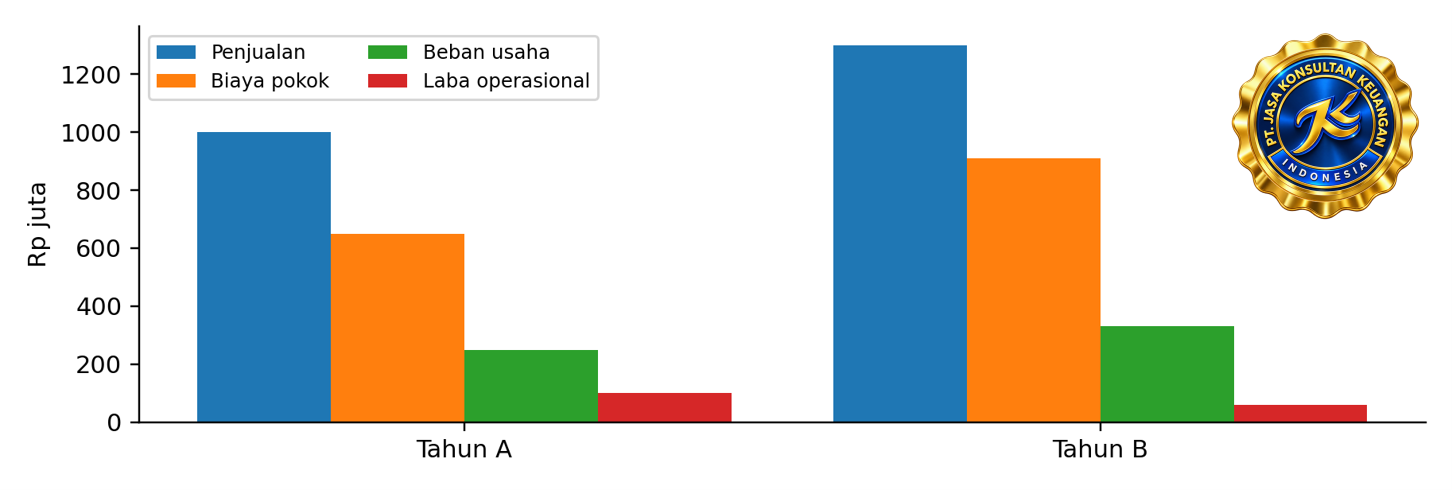
Penjualan naik 30%, tetapi laba operasional turun 40%. Kenaikan omzet bukan bukti kenaikan laba. Penyebab dalam ilustrasi ini adalah pertumbuhan biaya yang lebih cepat daripada penjualan. Arus kas pun perlu dinilai tersendiri karena pengakuan pendapatan tidak selalu bersamaan dengan penerimaan kas.
4. Lima kesalahan membaca angka
| No. | Klaim | Pemeriksaan yang tepat |
| 1 | Omzet naik berarti laba naik | Bandingkan margin, biaya pokok, dan beban |
| 2 | Aset besar berarti aman | Periksa likuiditas, utang, dan kualitas aset |
| 3 | Saldo bank adalah laba | Telusuri asal dana dan kewajiban terkait |
| 4 | Pertumbuhan 100% pasti besar | Lihat nilai dasar dan angka absolut |
| 5 | Banyak dibagikan berarti benar | Telusuri dokumen primer dan sumber independen |
5. Cara grafik dapat mengubah persepsi
Grafik dengan sumbu vertikal terpotong dapat membuat perubahan kecil tampak sangat besar. Persentase tanpa angka dasar dapat menyesatkan. Perbandingan tanpa penyesuaian mata uang, periode, populasi, dan metode dapat menghasilkan simpulan yang tidak sebanding.
Contoh: kenaikan dari 2 menjadi 4 pelanggan adalah 100%, tetapi tambahan absolutnya hanya dua pelanggan. Kedua angka benar; maknanya berbeda jika konteks tidak ditampilkan.
6. Dashboard pemeriksaan kualitas informasi
| Dimensi | Pertanyaan kendali | Bukti yang dicari |
| Asal | Siapa yang menerbitkan? | Dokumen asli dan identitas penerbit |
| Waktu | Masih relevan? | Tanggal, periode, versi resmi |
| Kelengkapan | Ada bagian terpotong? | Lampiran, catatan, nilai dasar |
| Konsistensi | Cocok dengan sumber lain? | Konfirmasi dan rekonsiliasi |
| Metode | Bagaimana dihitung? | Definisi, satuan, metodologi |
| Kepentingan | Ada konflik kepentingan? | Hubungan dan insentif pihak terkait |
Dashboard ini merupakan daftar kendali profesional, bukan mesin penentu kebenaran atau skor otomatis.
7. Analisis keputusan investasi dan mitra usaha
Dalam penawaran investasi, pisahkan kinerja historis, estimasi, target, dan janji kontraktual. Klaim “tanpa risiko” tidak boleh diterima hanya dari brosur atau presentasi. Legalitas pihak, sumber keuntungan, arus kas, syarat perjanjian, dan kemungkinan kerugian harus diperiksa.
Dalam seleksi mitra usaha, periksa identitas hukum, kewenangan penandatangan, kemampuan pelaksanaan, portofolio yang dapat dibuktikan, kontrak, dan mekanisme pembayaran. Reputasi digital dapat menjadi petunjuk awal, bukan pengganti bukti.
8. Penerapan dalam laporan keuangan
| Bidang | Data utama | Pemeriksaan |
| Pendapatan | Invoice, kontrak, bukti serah terima | Pengakuan dan periode |
| Piutang | Buku besar, umur piutang | Keterpulihan dan penerimaan sesudah periode |
| Kas | Rekening koran, buku kas | Rekonsiliasi dan pembatasan penggunaan |
| Persediaan | Daftar stok, hasil perhitungan | Keberadaan dan penilaian |
| Utang | Kontrak, tagihan, konfirmasi | Kelengkapan dan jatuh tempo |
| Proyeksi | Asumsi volume, harga, biaya | Sensitivitas dan skenario |
9. Perbandingan pendekatan Indonesia dan internasional
| Bidang | Indonesia | Internasional | Kegunaan |
| Pelaporan | IAI | IFRS Foundation | Konsistensi informasi keuangan |
| Statistik | BPS | UN Statistics Division | Metode dan keterbandingan |
| Assurance | Praktik profesi akuntan | IAASB / IFAC | Disiplin pemeriksaan bukti |
| Informasi publik | OJK / BI | OECD / UNESCO | Pemahaman sumber dan konteks |
| Pengendalian | Praktik tata kelola | COSO / ISO | Dokumentasi dan akuntabilitas |
Perbandingan ini menggambarkan bidang rujukan masing-masing lembaga, bukan menyatakan semuanya mengatur propaganda atau telah mengesahkan naskah ini.
10. Pertanyaan yang sering diajukan
Apakah data sama dengan fakta?
Tidak. Data menjadi bahan pembuktian; kesimpulan faktual memerlukan pemeriksaan yang memadai.
Apakah asumsi selalu salah?
Tidak. Asumsi dapat sah dalam proyeksi jika dasarnya jelas dan sensitivitasnya diuji.
Apakah setiap promosi merupakan propaganda?
Tidak. Komunikasi persuasif perlu dinilai dari keterbukaan, pola, konteks, dan cara menggunakan fakta.
Apakah satu dokumen selalu cukup?
Tergantung klaim, keaslian, kualitas dokumen, dan kebutuhan konfirmasi lain.
Apakah laba berarti uang kas tersedia?
Tidak selalu. Pengakuan akuntansi dan pergerakan kas dapat terjadi pada waktu berbeda.
Bagaimana menilai berita keuangan yang viral?
Temukan sumber pertama, periode, angka dasar, dan pembanding independen sebelum menarik kesimpulan.
11. Peran PT Jasa Konsultan Keuangan
PT Jasa Konsultan Keuangan menyediakan Jasa Accounting Service, penyusunan dan penelaahan laporan keuangan, konsultansi keuangan, serta layanan perpajakan. Pengelolaan informasi yang tertib membantu manajemen menjelaskan kondisi usaha melalui angka, dokumen, dan analisis yang dapat ditelusuri.
Laporan keuangan yang baik bukan sekadar menyajikan angka, tetapi memberikan dasar bagi keputusan yang dapat dipertanggungjawabkan.
12. Kesimpulan
Data harus dibaca sesuai asal dan konteksnya. Fakta harus ditopang bukti. Asumsi harus dijelaskan sebagai perkiraan. Propaganda harus dikenali melalui tujuan dan teknik pembingkaian, bukan sekadar karena sebuah pendapat berbeda. Keputusan keuangan yang sehat lahir dari pembuktian yang teliti dan penjelasan yang jernih.
Referensi kelembagaan untuk pendalaman
Daftar ini merupakan peta sumber relevan, bukan pernyataan bahwa setiap terbitan telah diverifikasi pada tanggal penyusunan. Untuk kutipan atau penerapan regulasi, periksa dokumen primer dan edisi yang berlaku.
| No. | Lembaga / sumber | Situs | Topik |
| 1 | OJK | ojk.go.id | Pelindungan konsumen |
| 2 | Bank Indonesia | bi.go.id | Statistik moneter |
| 3 | BPS | bps.go.id | Statistik resmi |
| 4 | Kementerian Keuangan | kemenkeu.go.id | Fiskal |
| 5 | IAI | iaiglobal.or.id | Standar akuntansi |
| 6 | IFRS Foundation | ifrs.org | Pelaporan |
| 7 | IAASB | iaasb.org | Assurance |
| 8 | IESBA | ethicsboard.org | Etika |
| 9 | COSO | coso.org | Pengendalian |
| 10 | OECD | oecd.org | Integritas informasi |
| 11 | UNESCO | unesco.org | Literasi informasi |
| 12 | WHO | who.int | Informasi publik |
| 13 | European Commission | commission.europa.eu | Disinformasi |
| 14 | World Bank | worldbank.org | Data pembangunan |
| 15 | IMF | imf.org | Statistik ekonomi |
| 16 | UN Statistics Division | unstats.un.org | Statistik resmi |
| 17 | IFCN | poynter.org/ifcn | Pemeriksaan fakta |
| 18 | Reuters Institute | reutersinstitute.politics.ox.ac.uk | Kajian media |
| 19 | Stanford History Education Group | sheg.stanford.edu | Evaluasi sumber |
| 20 | NIST | nist.gov | Manajemen risiko |
| 21 | ACFE | acfe.com | Pencegahan kecurangan |
| 22 | ISO | iso.org | Standar sistem |
| 23 | IFAC | ifac.org | Profesi akuntansi |
| 24 | IOSCO | iosco.org | Pasar modal |
| 25 | FSB | fsb.org | Stabilitas keuangan |
| 26 | OECD Data | data.oecd.org | Data pembanding |
| 27 | Our World in Data | ourworldindata.org | Visualisasi data |
| 28 | ITU | itu.int | Komunikasi |
| 29 | UNDP | undp.org | Pembangunan |
| 30 | WEF | weforum.org | Risiko global |
PT JASA KONSULTAN KEUANGAN
KEPUTUSAN BERDASARKAN FAKTA
FLYER INFORMASI BISNIS | EDISI OKTOBER 2026
EMPAT LANDASAN MEMBACA INFORMASI
| DATA | FAKTA | ASUMSI | PROPAGANDA |
| Periksa asal | Uji bukti | Nyatakan batas | Kenali pembingkaian |
DARI INFORMASI MENUJU KEPUTUSAN
| SUMBER | BUKTI | KONTEKS | ANALISIS | KEPUTUSAN |
| Kenali | Cocokkan | Pahami | Uji | Tentukan |
Membaca angka secara utuh membantu usaha membedakan pertumbuhan penjualan dari keuntungan, saldo rekening dari laba, dan proyeksi dari realisasi.
PT Jasa Konsultan Keuangan
Accounting Service • Laporan Keuangan • Konsultansi Keuangan • Perpajakan
Smart Way to Accounting Solutions | jasakonsultankeuangan.co.id
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).