



Ketika Angka Harus
Bisa Membuktikan Dirinya
Jasa Accounting Service, PT Jasa Laporan Keuangan & PT Jasa Konsultan Keuangan
Menuju Financial Intelligence yang Terukur, Aman, dan Dapat Dipertanggungjawabkan
Dua pertanyaan penentu masa depan tata kelola keuangan: apakah sistem menghasilkan hasil bisnis nyata, dan apakah setiap hasil dapat dibuktikan?
PT JASA KONSULTAN KEUANGAN
September 2026 | Kajian Finansial, Tata Kelola, Integritas Data, dan Verifikasi Digital
Bismillahirrahmanirrahim. Alhamdulillahi Rabbil ‘Alamin.
Dalam dunia usaha, angka bukan sekadar hasil hitung. Angka adalah amanah. Setiap rupiah yang masuk, setiap kewajiban yang jatuh tempo, setiap pajak yang dilaporkan, setiap piutang yang ditagih, dan setiap keputusan investasi seharusnya memiliki jalur bukti yang jelas. Ketika data keuangan semakin digital, tantangannya bukan lagi hanya membuat laporan lebih cepat, melainkan memastikan bahwa laporan tersebut dapat ditelusuri, diuji, dijelaskan, dan dipakai untuk mengambil keputusan dengan tenang.
Arah perkembangan global memperkuat kebutuhan ini. IFRS Foundation mendorong digital financial reporting melalui taksonomi yang membuat informasi keuangan dapat dibaca mesin; COSO menekankan internal control untuk meningkatkan keandalan informasi; NIST, ISO, dan Basel menempatkan governance, keamanan, privasi, risiko, serta ketahanan operasional sebagai fondasi. Di Indonesia, Bank Indonesia dan OJK juga memperkuat agenda integrasi ekonomi-keuangan digital, inovasi, tata kelola, dan resiliensi. [R1]-[R12]
Jawaban Singkat
| Pertanyaan Utama | Jawaban Ringkas |
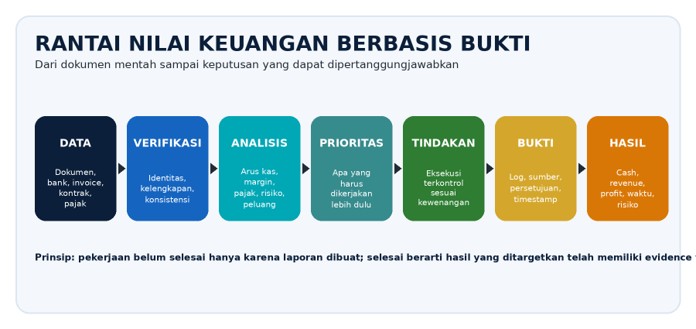
| 1. Apakah sistem keuangan benar-benar menghasilkan cash, revenue, profit, penghematan waktu, dan pengurangan risiko yang dapat diverifikasi? | Harus diukur dari outcome, bukan dari jumlah dashboard, laporan, atau aktivitas. Rantai kerjanya: data → verifikasi → analisis → prioritas → tindakan → bukti → hasil. |
| 2. Apakah keputusan dan tindakan dapat dipercaya, diaudit, tidak saling bertentangan, dan aman dijalankan? | Harus memiliki source of truth, hirarki evidence, cross-check, pemisahan kewenangan, approval gate, audit trail, serta mekanisme fail-closed ketika bukti belum memadai. |
1. Dari Pembukuan Menuju Sistem Keputusan
Jasa Accounting Service modern tetap berakar pada pekerjaan dasar yang tidak boleh ditawar: dokumen lengkap, pencatatan benar, rekonsiliasi bank, closing periodik, pajak tertib, piutang-utang terkendali, dan laporan keuangan yang konsisten. Perbedaannya terletak pada tujuan akhir. Data tidak berhenti menjadi laporan; laporan harus berubah menjadi informasi keputusan.
Bagi PT Jasa Laporan Keuangan, nilai terbesar muncul ketika struktur laporan mudah ditelusuri sampai ke transaksi dan sumber bukti. Bagi PT Jasa Konsultan Keuangan, tahap berikutnya adalah menghubungkan laporan dengan arus kas, margin, kewajiban pajak, kapasitas pembayaran, risiko, dan prioritas tindakan. Pola ini sejalan dengan arah digital financial reporting global yang menekankan struktur data, keterbandingan, serta keterbacaan mesin.
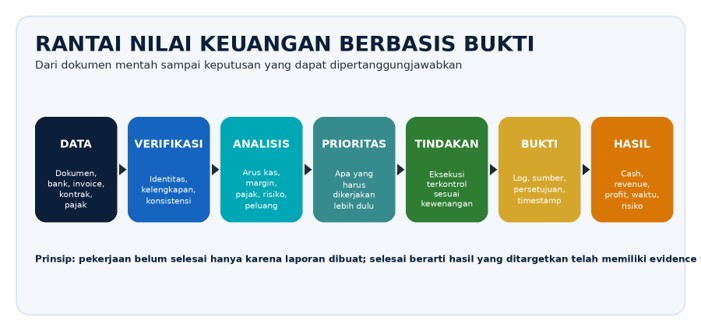
Infografis 1. Rantai nilai Jasa Accounting Service berbasis bukti.
1.1 Tujuh lapisan kerja yang seharusnya menyatu
| No. | Lapisan | Fungsi | Output |
| 1 | Data Intake | Mengambil dokumen dan data dari sumber yang sah. | Sumber + identitas + waktu. |
| 2 | Verification | Memeriksa kelengkapan, konsistensi, duplikasi, periode, dan entitas. | Verified / perlu tindak lanjut. |
| 3 | Financial Intelligence | Mengubah data menjadi pembacaan arus kas, margin, pajak, risiko, dan peluang. | Temuan yang dapat dijelaskan. |
| 4 | Priority Engine | Menentukan pekerjaan berdasarkan dampak, urgensi, nilai, dan ketergantungan. | Urutan tindakan. |
| 5 | Controlled Action | Menjalankan tindakan sesuai kewenangan dan approval. | Eksekusi + referensi persetujuan. |
| 6 | Evidence Ledger | Mencatat sumber, perubahan, hash/timestamp bila relevan, dan jejak pemeriksaan. | Audit trail. |
| 7 | Outcome Verification | Membuktikan apakah hasil bisnis benar-benar terjadi. | Cash/revenue/profit/time/risk verified. |
1.2 Definisi “selesai” harus berubah
Dalam sistem keuangan berbasis outcome, “laporan sudah dibuat”, “proposal sudah dikirim”, atau “dashboard sudah tampil” adalah milestone, bukan hasil akhir. Status selesai harus mengikuti tujuan pekerjaan. Jika tujuannya menagih piutang, evidence akhirnya adalah penerimaan dana atau penyelesaian resmi. Jika tujuannya menutup laporan bulanan, evidence akhirnya adalah laporan yang direkonsiliasi, direview, dan dapat ditelusuri ke sumber.
Contoh alur bisnis: Lead → identitas terverifikasi → kebutuhan → pembahasan → proposal → kesepakatan → invoice → pembayaran → revenue verified. Sebelum pembayaran, status yang tepat adalah pipeline progressed, bukan revenue realized.
2. Pertanyaan Pertama: Apakah Sistem Benar-Benar Menghasilkan Nilai Bisnis?
Pertanyaan ini penting karena teknologi sering menciptakan ilusi produktivitas: aktivitas naik, notifikasi bertambah, dokumen makin banyak, tetapi cash dan profit tidak berubah. Sistem keuangan yang matang harus memisahkan activity metrics dari business outcome metrics.
2.1 Delapan ukuran yang lebih penting daripada banyaknya aktivitas
| No. | Ukuran | Pertanyaan Manajemen | Bukti Minimum |
| 1 | Cash Now | Berapa kas yang benar-benar tersedia atau masuk hari ini? | Rekening koran / bank evidence. |
| 2 | Revenue Pipeline | Berapa nilai peluang aktif dan tahap nyatanya? | Meeting, proposal, kontrak, invoice. |
| 3 | Weighted Revenue | Berapa nilai pipeline setelah mempertimbangkan probabilitas? | Stage rule + evidence. |
| 4 | Profit Contribution | Berapa kontribusi laba setelah biaya langsung? | Revenue + cost basis. |
| 5 | Time-to-Cash | Berapa hari dari peluang sampai dana diterima? | Timestamp tiap tahap. |
| 6 | Closing Speed | Berapa cepat periode dapat ditutup dengan kualitas memadai? | Checklist closing + review. |
| 7 | Evidence Completeness | Berapa persen transaksi material memiliki bukti lengkap? | Document checklist. |
| 8 | Risk Reduced | Risiko apa yang benar-benar turun? | Before/after control evidence. |
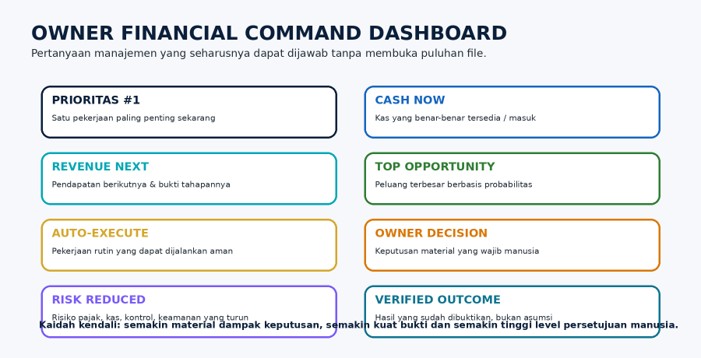
Infografis 2. Dashboard pertanyaan owner: singkat, berorientasi hasil, dan berbasis bukti.
2.2 Jasa Accounting Service sebagai “decision infrastructure”
Jasa Accounting Service tidak menggantikan direksi. Fungsinya membangun infrastruktur agar direksi tidak mengambil keputusan berdasarkan angka yang belum selesai, dokumen yang tercecer, atau informasi yang berbeda antarbagian. Karena itu, desain layanan yang kuat menghubungkan pembukuan, laporan, pajak, cash flow, internal control, dan evidence dalam satu disiplin kerja.
PT Jasa Laporan Keuangan berperan mengubah transaksi yang sudah tertib menjadi laporan yang konsisten. PT Jasa Konsultan Keuangan berperan memperluas manfaatnya menjadi analisis, prioritas, pengendalian, dan kesiapan keputusan. Pendekatan ini juga relevan terhadap pergeseran administrasi perpajakan Indonesia ke Coretax DJP sejak 1 Januari 2025 dan terhadap agenda transformasi digital sektor keuangan nasional. [R15][R16][R7][R8]
3. Pertanyaan Kedua: Apakah Keputusan Dapat Dipercaya dan Diaudit?
Kecepatan tanpa tata kelola dapat mempercepat kesalahan. Karena itu, sistem keuangan digital harus memiliki mekanisme kepercayaan yang tidak bergantung pada satu orang, satu aplikasi, atau satu model analisis. Prinsipnya sederhana: tidak ada fakta tanpa bukti yang memadai; tidak ada tindakan material tanpa kewenangan; tidak ada status selesai tanpa verifikasi hasil.
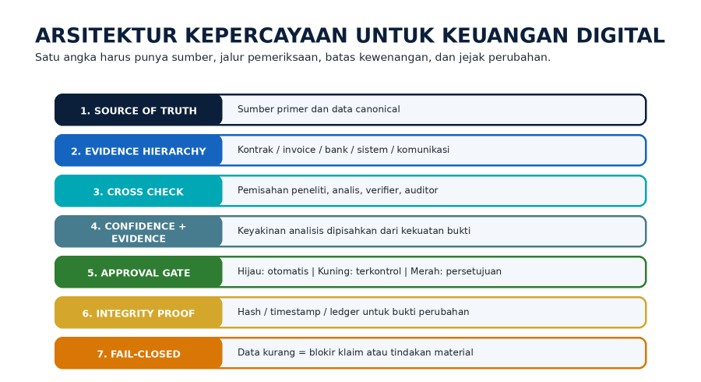
Infografis 3. Arsitektur kepercayaan: dari source of truth sampai fail-closed.
3.1 Source of Truth: satu fakta, satu identitas canonical
Setiap fakta material seharusnya memiliki minimal lima atribut: sumber, identitas dokumen/transaksi, periode atau timestamp, status verifikasi, dan pemilik proses. Dengan demikian, angka Rp500 juta bukan sekadar “angka di dashboard”, melainkan nilai yang bisa dikembalikan ke invoice, kontrak, rekening bank, jurnal, atau dokumen pajak yang relevan.
3.2 Evidence hierarchy: kekuatan bukti harus dibedakan
| Level | Jenis Bukti | Contoh | Penggunaan |
| A | Primary Evidence | Kontrak, invoice, rekening koran, SPT, akta, SPK, BAST. | Dasar utama fakta material. |
| B | System Evidence | ERP, ledger, database resmi, register transaksi. | Konfirmasi operasional dan rekonsiliasi. |
| C | Communication Evidence | Email, notulen, pesan resmi. | Konteks, komitmen, tindak lanjut. |
| D | External Authoritative | Regulator, standar, website resmi. | Benchmark dan dasar kebijakan. |
| E | Unverified | Informasi lisan, asumsi, prediksi. | Tidak boleh menjadi fakta final tanpa verifikasi. |
3.3 Confidence tidak sama dengan Evidence
Sistem analitik dapat sangat yakin terhadap sebuah prediksi, tetapi keyakinan model bukan bukti transaksi. Karena itu, confidence score perlu dipisahkan dari evidence score. Keputusan material harus lebih banyak dipengaruhi oleh kekuatan evidence daripada tingkat keyakinan analisis.
| Temuan | Confidence | Evidence | Status yang Tepat |
| Invoice Rp500 juta telah diterbitkan | 100% | 100% | VERIFIED |
| Peluang kontrak Rp2 miliar | 80% | 60% | PROBABLE / PIPELINE |
| Prospek akan tanda tangan besok | 70% | 30% | UNVERIFIED |
4. Human Control: Otomatisasi yang Cepat Tanpa Kehilangan Kendali
Praktik global tentang governance, internal control, keamanan, dan pemakaian sistem cerdas menekankan human oversight, accountability, traceability, dan risk management. Prinsip tersebut dapat diterjemahkan ke operasi keuangan melalui tiga zona persetujuan. [R4][R5][R9][R10][R17][R18]
| Zona | Karakter | Contoh Aktivitas | Kontrol |
| HIJAU – Auto Execute | Rutin, rendah risiko, reversible. | Rekonsiliasi awal, klasifikasi dokumen, draft, reminder internal, dashboard. | Logging + quality check. |
| KUNING – Controlled | Ada dampak eksternal tetapi masih terbatas. | Follow-up administratif, pengiriman dokumen yang sudah disetujui, perubahan data non-material. | Rule + reviewer / delegated authority. |
| MERAH – Owner / Authorized Approval | Material, irreversible, legal/financial/reputational impact. | Transfer dana, kontrak, perubahan harga material, publikasi sensitif, keputusan pajak/hukum material. | Explicit approval + evidence + audit trail. |
5. Blockchain: Bukan Tempat Menaruh Semua Data, Melainkan Lapisan Integritas
Dalam konteks akuntansi dan tata kelola, manfaat distributed ledger tidak harus diwujudkan dengan memindahkan seluruh dokumen perusahaan ke jaringan blockchain. Pendekatan yang lebih wajar adalah menyimpan dokumen di repositori yang sesuai, lalu menggunakan hash, timestamp, atau ledger terdistribusi untuk membuktikan bahwa versi tertentu belum diubah sejak titik waktu tertentu. Bank Indonesia sendiri telah menguji platform berbasis distributed ledger technology dalam Proof of Concept Rupiah Digital, sementara BIS terus mengeksplorasi tokenisation untuk infrastruktur moneter dan keuangan generasi berikutnya. [R19][R20][R21]
Rangkaian sederhananya: Dokumen → Hash → Timestamp / ledger → Verifikasi ulang. Jika isi dokumen berubah, hash berubah. Dengan demikian, fungsi blockchain berada pada integritas dan jejak bukti, bukan sebagai pengganti pembukuan, sistem ERP, bank, atau review profesional.
5.1 Kapan pendekatan ledger layak dipakai?
| No. | Kondisi | Nilai Praktis |
| 1 | Dokumen bernilai tinggi dan sensitif terhadap perubahan. | Membuktikan integritas versi. |
| 2 | Banyak pihak perlu memverifikasi bukti tanpa mengubah sumber. | Meningkatkan trust antar pihak. |
| 3 | Diperlukan timestamp kuat dan audit trail lintas organisasi. | Memperjelas chronology. |
| 4 | Ada aturan otomatis yang benar-benar cocok untuk smart contract. | Menjalankan rule terdefinisi dengan konsisten. |
| 5 | Tidak perlu jika database biasa sudah cukup. | Menghindari kompleksitas tanpa manfaat. |
6. Perbandingan dengan Praktik Global Tertinggi
Tidak ada satu standar global yang sendirian mengatur seluruh arsitektur finansial digital. Praktik terbaik justru lahir dari kombinasi beberapa domain: financial reporting, internal control, enterprise risk, information security, privacy, operational resilience, data interoperability, dan verifiable credentials.
| Domain | Rujukan Global | Prinsip Utama | Terjemahan untuk Jasa Accounting Service |
| Pelaporan | IFRS Digital Financial Reporting / Taxonomy | Data terstruktur, machine-readable, comparable. | Chart of accounts, tagging, mapping, dan laporan yang konsisten. |
| Internal Control | COSO | Reliability of information, control environment, monitoring. | Rekonsiliasi, approval, segregation of duties, evidence. |
| Risk | ISO 31000 / COSO ERM | Risk integrated with strategy and performance. | Prioritas berbasis dampak dan probability. |
| Governance | ISO 37000 | Purpose, oversight, accountability, data and decisions. | Owner tetap memegang keputusan material. |
| Security | ISO/IEC 27001 / NIST CSF 2.0 | Govern, identify, protect, detect, respond, recover. | Kontrol akses, logging, incident response. |
| Privacy | ISO/IEC 27701 / NIST Privacy Framework | Accountable privacy management. | Pembatasan data klien dan minimisasi akses. |
| Resilience | ISO 22301 / Basel Operational Resilience | Prepare, withstand, recover. | Backup, recovery, checkpoint, continuity. |
| Interoperability | ISO 20022 / W3C VC 2.0 | Structured exchange and verifiable claims. | Data lintas sistem lebih konsisten dan dapat diverifikasi. |
| DLT / Tokenisation | BI Proyek Garuda / BIS | Ledger terdistribusi untuk use case yang tepat. | Integrity proof dan controlled programmable workflows. |
7. Arsitektur Financial Intelligence yang Direkomendasikan
Arsitektur yang kuat sebaiknya tidak dimulai dari “berapa banyak agent” atau “berapa banyak dashboard”, tetapi dari pertanyaan bisnis yang ingin dijawab. Lapisan teknologi boleh berubah, namun struktur kontrolnya harus stabil.
| Lapisan | Isi | Pertanyaan Kontrol |
| Source Layer | Bank, invoice, kontrak, pajak, ERP, spreadsheet, arsip. | Apakah sumber sah dan periodenya benar? |
| Canonical Data Layer | ID unik, master data, mapping, duplicate control. | Apakah satu fakta memiliki satu identitas? |
| Accounting Layer | Jurnal, rekonsiliasi, closing, AR/AP, fixed asset, tax mapping. | Apakah angka dapat direkonsiliasi? |
| Intelligence Layer | Cash flow, margin, forecast, anomaly, risk, opportunity. | Apa arti angka bagi keputusan? |
| Priority Layer | Urgency, impact, time-to-cash, dependency, owner action. | Apa yang harus dikerjakan dulu? |
| Execution Layer | Workflow, delegated actions, reminders, controlled communications. | Siapa boleh melakukan apa? |
| Evidence Layer | Logs, version, approval, hash/timestamp, provenance. | Bagaimana hasil dibuktikan? |
| Owner Layer | Cash Now, Revenue Next, Risk, Decision Required. | Apa yang harus diputuskan hari ini? |
8. Diagnosa Positif: Dari Laporan Menjadi Financial Intelligence
Arah yang paling bernilai bagi PT Jasa Konsultan Keuangan adalah memperkuat posisi sebagai penghubung antara disiplin pembukuan, kualitas laporan, ketertiban pajak, pengendalian kas, bukti kerja, dan keputusan manajemen. Ini membentuk diferensiasi yang tidak bergantung pada jargon teknologi, melainkan pada hasil yang bisa dilihat oleh pemilik usaha: laporan lebih cepat dibaca, sumber angka lebih mudah ditemukan, dokumen lebih siap saat dibutuhkan, dan keputusan lebih terukur.
| Tahap | Fokus | Nilai untuk Manajemen |
| Tertib Data | Dokumen, COA, identitas transaksi, periode. | Mengurangi waktu mencari dan mengklarifikasi. |
| Tertib Laporan | Rekonsiliasi, closing, konsistensi, review. | Memberi posisi keuangan yang lebih dapat dipercaya. |
| Tertib Evidence | Sumber, approval, version, audit trail. | Meningkatkan keterlacakan dan akuntabilitas. |
| Financial Intelligence | Cash, margin, working capital, tax, risk. | Mengubah laporan menjadi keputusan. |
| Controlled Execution | Prioritas, workflow, automation, human gate. | Mempercepat tindakan tanpa kehilangan kontrol. |
| Verified Outcome | Cash/revenue/profit/time/risk. | Membuktikan manfaat bisnis secara nyata. |
9. Peta Topik Pencarian dan Keyword Cluster
Untuk menjaga bahasa tetap alami, penggunaan kata pencarian sebaiknya mengikuti konteks pembaca, bukan diulang secara mekanis. Cluster berikut dapat membangun keterhubungan tema yang kuat antara halaman utama, artikel pendukung, dan FAQ.
| Cluster Utama | Turunan Topik |
| Jasa Accounting Service | jasa pembukuan perusahaan; rekonsiliasi bank; closing bulanan; accounting outsourcing; laporan manajemen; cash flow dashboard |
| PT Jasa Laporan Keuangan | penyusunan laporan keuangan; pembenahan laporan; laporan keuangan untuk bank; review laporan; laporan laba rugi; neraca; arus kas |
| PT Jasa Konsultan Keuangan | konsultan cash flow; analisis rasio; budgeting; financial advisory; internal control; SOP keuangan; kesiapan bank/investor |
| Financial Intelligence | financial dashboard; cash now; revenue pipeline; margin; working capital; anomaly; decision support |
| Evidence & Governance | audit trail; source of truth; data integrity; approval matrix; document control; risk management; privacy; cyber security |
| Digital Reporting | machine-readable reporting; taxonomy; structured data; data interoperability; digital finance |
10. Pertanyaan yang Paling Sering Muncul
Apa perbedaan Jasa Accounting Service dengan sekadar pembukuan?
Pembukuan adalah fondasi. Jasa Accounting Service yang matang menggabungkan pencatatan, rekonsiliasi, closing, laporan, AR/AP, cash flow, pajak, kontrol, dan ringkasan manajemen dalam satu alur.
Apa fungsi PT Jasa Laporan Keuangan?
Membantu memastikan data transaksi disusun menjadi laporan yang konsisten, dapat dipahami, dan memiliki jalur penelusuran ke sumber.
Apa peran PT Jasa Konsultan Keuangan?
Menghubungkan laporan dengan keputusan: arus kas, margin, pajak, risiko, SOP, budgeting, readiness, dan evidence.
Apakah blockchain harus dipakai untuk semua transaksi?
Tidak. Blockchain lebih tepat sebagai lapisan integritas atau programmable rule pada use case yang memang membutuhkan shared ledger, timestamp, atau verifikasi lintas pihak.
Apakah otomatisasi dapat mengambil semua keputusan?
Tidak. Tindakan material tetap memerlukan otoritas manusia yang sesuai. Otomatisasi paling bernilai untuk pekerjaan rutin, analisis awal, monitoring, dan workflow terkontrol.
Bagaimana mencegah sistem menganggap prediksi sebagai fakta?
Pisahkan confidence score dari evidence score, gunakan source hierarchy, dan terapkan fail-closed untuk fakta atau tindakan material yang belum memiliki bukti memadai.
Apa indikator sistem keuangan yang sehat?
Closing tepat waktu, dokumen lengkap, rekonsiliasi jelas, cash flow terbaca, kewajiban pajak termonitor, piutang-utang terkendali, dan owner mendapat ringkasan keputusan yang singkat.
Apa arti financial intelligence bagi pemilik usaha?
Kemampuan mengubah data akuntansi menjadi pemahaman tentang posisi kas, profitabilitas, kebutuhan modal kerja, risiko, dan prioritas tindakan.
Mengapa audit trail penting?
Karena setiap perubahan, persetujuan, dan hasil dapat ditelusuri kembali sehingga proses lebih mudah diperiksa dan dipertanggungjawabkan.
Apa langkah pertama perusahaan yang ingin membangun sistem seperti ini?
Mulai dari source of truth, master data, rekonsiliasi, closing, evidence register, lalu bangun dashboard. Teknologi canggih datang setelah fondasi data dan kontrol rapi.
11. Dua Pertanyaan yang Harus Ada di Meja Direksi
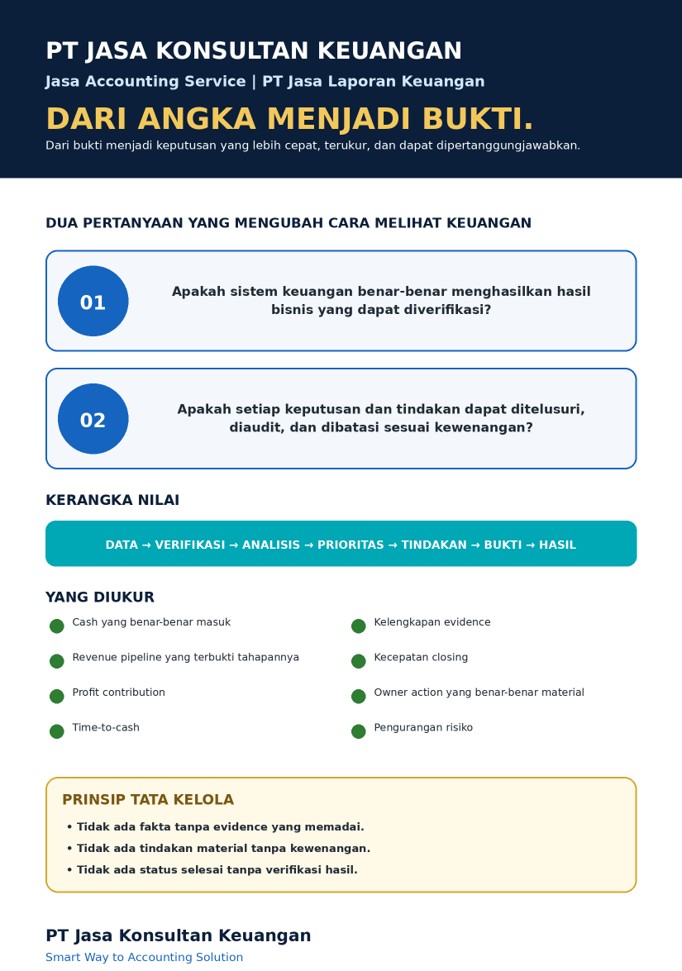
Jika seluruh pembahasan ini dipadatkan, pimpinan tidak perlu mengingat puluhan istilah teknologi. Cukup dua pertanyaan:
- Apakah sistem keuangan menghasilkan hasil bisnis nyata yang dapat diverifikasi?
- Apakah setiap keputusan dan tindakan dapat dibuktikan, diaudit, dan dibatasi sesuai kewenangan?
Jika jawaban keduanya “ya”, maka teknologi telah bekerja sebagai infrastruktur bisnis. Jika baru menghasilkan laporan, notifikasi, atau analisis, teknologi masih berada pada tahap alat bantu. Tujuan akhirnya adalah TRUTH → PRIORITY → ACTION → EVIDENCE → OUTCOME.
Di titik ini, Jasa Accounting Service, PT Jasa Laporan Keuangan, dan PT Jasa Konsultan Keuangan tidak berdiri sebagai tiga istilah terpisah. Ketiganya membentuk satu rantai nilai: dari data yang tertib, menjadi laporan yang dapat dipercaya, lalu menjadi keputusan yang dapat dipertanggungjawabkan.
12. Penutup
Perusahaan tidak membutuhkan lebih banyak angka jika angka tersebut tidak menjawab apa yang harus dilakukan. Yang dibutuhkan adalah angka yang memiliki sumber, konteks, rekonsiliasi, bukti, dan arti bisnis. Di situlah kualitas Jasa Accounting Service diuji; di situlah PT Jasa Laporan Keuangan memberi struktur; dan di situlah PT Jasa Konsultan Keuangan menghubungkan data dengan keputusan.
Ketika setiap angka dapat menjelaskan asalnya, setiap keputusan dapat menjelaskan alasannya, dan setiap hasil dapat menunjukkan buktinya, keuangan berhenti menjadi arsip masa lalu. Ia berubah menjadi sistem navigasi bisnis.
Referensi
[R1] IFRS Foundation – Digital financial reporting. https://www.ifrs.org/digital-financial-reporting/
[R2] IFRS Foundation – Issued IFRS Standards. https://www.ifrs.org/issued-standards/
[R3] IFRS Foundation – IFRS Sustainability Disclosure Taxonomy. https://www.ifrs.org/issued-standards/ifrs-sustainability-taxonomy/
[R4] COSO – Internal Control – Integrated Framework. https://www.coso.org/guidance-on-ic/pages/default.aspx
[R5] COSO – Enterprise Risk Management. https://www.coso.org/guidance-erm
[R6] ISO 31000:2018 – Risk management – Guidelines. https://www.iso.org/standard/65694.html
[R7] Bank Indonesia – Blueprint Sistem Pembayaran Indonesia 2030. https://www.bi.go.id/id/publikasi/kajian/Pages/Blueprint-Sistem-Pembayaran-Indonesia-2030.aspx
[R8] OJK – Peta Jalan IAKD 2024-2028. https://ojk.go.id/id/berita-dan-kegiatan/publikasi/Pages/Peta-Jalan-Pengembangan-dan-Penguatan-Inovasi-Teknologi-Sektor-Keuangan%2C-Aset-Keuangan-Digital-dan-Aset-Kripto-2024-2028.aspx
[R9] NIST – Cybersecurity Framework 2.0. https://www.nist.gov/publications/nist-cybersecurity-framework-csf-20
[R10] ISO/IEC 27001:2022 – Information Security Management Systems. https://www.iso.org/standard/27001
[R11] ISO 37000:2021 – Governance of organizations. https://www.iso.org/standard/65036.html
[R12] ISO 37301:2021 – Compliance management systems. https://committee.iso.org/sites/tc309/home/projects/published/iso-37301-compliance-management.html
[R13] IFRS Foundation – IFRS Accounting Standards Navigator. https://www.ifrs.org/issued-standards/list-of-standards/
[R14] GRI – Sustainability Taxonomy. https://globalreporting.org/standards/gri-sustainability-taxonomy/
[R15] DJP – Implementasi Sistem Inti Administrasi Perpajakan. https://pajak.go.id/id/peraturan/implementasi-sistem-inti-administrasi-perpajakan
[R16] DJP – Implementasi Coretax DJP. https://www.pajak.go.id/coretaxdjp
[R17] NIST – Privacy Framework. https://www.nist.gov/privacy-framework
[R18] ISO/IEC 27701:2025 – Privacy Information Management Systems. https://www.iso.org/standard/27701
[R19] Bank Indonesia – Proyek Garuda: Rupiah Digital. https://www.bi.go.id/id/rupiah/digital-rupiah/default.aspx
[R20] Bank Indonesia – Proof of Concept Proyek Garuda. https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_2627024.aspx
[R21] BIS – Next-generation monetary and financial system based on tokenised unified ledger. https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis
[R22] Basel Committee – Principles for operational resilience. https://www.bis.org/publications/202103-guidelines-principles-operational-resilience
[R23] ISO 22301:2019 – Business continuity management systems. https://www.iso.org/standard/75106.html
[R24] ISO/IEC 27017:2026 – Cloud security controls. https://www.iso.org/standard/27017
[R25] ISO/IEC 27018:2025 – Protection of PII in public clouds. https://www.iso.org/standard/27018
[R26] ISO 20022-1:2026 – Financial industry message scheme. https://www.iso.org/standard/20022-1
[R27] W3C – Verifiable Credentials Data Model v2.0. https://www.w3.org/TR/vc-data-model/
[R28] Financial Stability Board – Financial Stability Implications of Artificial Intelligence. https://www.fsb.org/2024/11/the-financial-stability-implications-of-artificial-intelligence/
[R29] IAASB – Technology in Audit and Assurance. https://www.iaasb.org/focus-areas/technology
[R30] PT Jasa Konsultan Keuangan – Dari Laporan Keuangan Menjadi Bukti yang Dapat Diverifikasi. https://jasakonsultankeuangan.co.id/jasa-accounting-service-pt-jasa-laporan-keuangan-pt-jasa-konsultan-keuangan-dari-laporan-keuangan-menjadi-bukti-yang-dapat-diverifikasi-financial-intelligence-kedaulatan-data-tata-kelola-dan-masa
Tentang PT Jasa Konsultan Keuangan
PT Jasa Konsultan Keuangan mengembangkan pendekatan Jasa Accounting Service yang menghubungkan pembukuan, laporan keuangan, pajak, cash flow, internal control, dashboard, dan evidence agar data lebih mudah digunakan sebagai dasar keputusan. Materi ini disusun untuk pembaca bisnis dengan bahasa praktis dan mengacu pada sumber regulasi, standar, serta praktik global yang relevan.
Situs: jasakonsultankeuangan.co.id
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
Jasa Accounting Service
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN